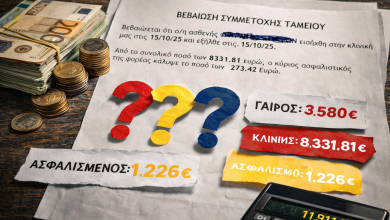
Ασφάλιστρα υγείας: Ποιος προστατεύει τους ασφαλισμένους;
Ο κ. Δημήτρης Σπυράκος δίνει συνέντευξη στο Allgood και μιλά για τις υπέρογκες αυξήσεις στα ασφάλιστρα υγείας, τις υψηλές χρεώσεις των ιδιωτικών νοσοκομείων, τον δείκτη αναπροσαρμογής της ΕΛΣΤΑΤ και τον ρόλο της Τράπεζας της Ελλάδος.
Μια κρίσιμη συζήτηση για τη διαφάνεια, την εποπτεία και το δικαίωμα των ασφαλισμένων να διατηρούν την κάλυψή τους.
Οι αυξήσεις στα ισόβια συμβόλαια υγείας και η προστασία των ασφαλισμένων
Αllgood:
1. Κύριε Σπυράκο, άνθρωποι που επί 20 ή 30 ή και 40 χρόνια ασφάλιστρα υγείας αντιμετωπίζουν τόσο μεγάλες αυξήσεις στα ασφάλιστρα που αδυνατούν να ανταποκριθούν στην πληρωμή τους. Επιτρέπεται ή δικαιολογείται να συμβαίνει αυτό;
Δημήτρης Σπυράκος:
Οι ασφαλίσεις υγείας έχουν γίνει, λόγω δυστυχώς της υποχρηματοδότησης της δημόσιας υγείας, από τις πιο σημαντικές για τους καταναλωτές. Θα πρέπει δε να έχουν μακροχρόνιο, ισόβιο χαρακτήρα, καθώς η εκδήλωση σοβαρών προβλημάτων υγείας μπορεί να τους στερήσει την πρόσβαση σε ασφαλιστική κάλυψη. Οι ασφαλιστικές εταιρείες δεν καλύπτουν προβλήματα υγείας που έχουν ήδη εκδηλωθεί ή το κόστος κάλυψής τους γίνεται, στις περιπτώσεις αυτές, για τον καταναλωτή υπέρογκο. Αν αποκτήσεις σοβαρά προβλήματα υγείας, ο ανταγωνισμός της αγοράς παύει να λειτουργεί πια για σένα. Ως μακροχρόνιες οι ασφαλίσεις υγείας οργανώνονται κατά τα πρότυπα των ασφαλίσεων ζωής. Αυτό σημαίνει ότι οι ασφαλιστικές εταιρίες είναι υποχρεωμένες, με βάση την εποπτική νομοθεσία, να τηρούν επαρκή τεχνικά αποθέματα για την κάλυψη των μελλοντικών κινδύνων. Έτσι διασφαλίζεται ότι οι ασφαλισμένοι όταν θα βρεθούν σε μη παραγωγική ηλικία θα έχουν προσιτά ασφάλιστρα. Συγχρόνως, οι ασφαλιστικές είναι υποχρεωμένες, με βάση την νομοθεσία για την προστασία των καταναλωτών, να τηρούν τους κανόνες διαφάνειας, όσον αφορά τον τρόπο αναπροσαρμογής των ασφαλίστρων, δηλαδή να έχουν ορίσει με τις συμβάσεις συγκεκριμένα, σαφή, αντικειμενικά κριτήρια, ώστε να μην αιφνιδιάζονται οι ασφαλισμένοι με αυθαίρετες αυξήσεις.
Αllgood:
2. Όμως ανταποκρίνονται οι ασφαλιστικές εταιρίες στην υποχρέωσή τους για διαφανή και αντικειμενικά κριτήρια; Παλαιότερα, από τη θέση σας στη Γενική Γραμματεία Καταναλωτή, είχατε ασχοληθεί με την επιβολή προστίμων για καταχρηστικούς όρους ασφαλιστηρίων υγείας;
Δημήτρης Σπυράκος:
Οι όροι των συμβολαίων που ρυθμίζουν την αναπροσαρμογή του ασφαλίστρου των ισόβιων ασφαλίσεων υγείας δεν έχουν εύλογα και διαφανή κριτήρια. Συνήθως μνημονεύουν διάφορους αόριστους και γενικόλογους παράγοντες, οι οποίοι είναι εντελώς απρόσφοροι να καθοδηγήσουν και να οριοθετήσουν την αύξηση του ασφαλίστρου. Οι ασφαλιστικές εταιρίες συστηματικά, όλα τα προηγούμενα χρόνια, έκαναν χρήση των αδιαφανών και καταχρηστικών αυτών όρων, με αποτέλεσμα τα ασφάλιστρα των νοσοκομειακών ασφαλίσεων να έχουν διαμορφωθεί πλέον σε δυσανάλογα υψηλά επίπεδα. Η Γενική Γραμματεία Καταναλωτή, τόσο στη διάρκεια της δικής μου θητείας όσο και σε αυτή του κ. Γιώργου Στεργίου που ακολούθησε, επέβαλε κυρώσεις για τη χρήση των καταχρηστικών αυτών όρων. Οι ασφαλιστικές εταιρίες προσέφυγαν στα διοικητικά δικαστήρια, και όλες οι αποφάσεις που εκδόθηκαν, και στις τρεις βαθμίδες της Δικαιοσύνης, με τελευταία αυτή του Συμβουλίου της Επικρατείας, επιβεβαιώνουν ότι οι όροι είναι καταχρηστικοί. Δεν νομίζω ότι μπορεί να αμφισβητηθεί σήμερα ότι τα ασφάλιστρα υγείας έχουν φθάσει σε υπέρογκα επίπεδα εξαιτίας της χρήσης καταχρηστικών και παράνομων όρων.
Αllgood:
3. Τι σημαίνει όμως αυτό για τους ασφαλισμένους; Μπορούν να απαιτήσουν να ισχύσουν χαμηλότερα ασφάλιστρα ή να διεκδικήσουν και επιστροφή ασφαλίστρων;
Δημήτρης Σπυράκος:
Η αποκατάσταση του ασφαλίστρου σε λογικά επίπεδα είναι υπόθεση των πολιτικών δικαστηρίων. Αυτά αναγνωρίζουν την καταχρηστικότητα και, συνεπώς, την ακυρότητα των όρων αυτών. Επειδή όμως πρέπει να έχουν και οι ασφαλιστικές εταιρίες τη δυνατότητα να αυξάνουν τα ασφάλιστρα, συμπληρώνουν ερμηνευτικά τις συμβάσεις με αντικειμενικά κριτήρια. Τέτοιο λ.χ. κριτήριο είναι ο Υποδείκτης υγείας της ΕΛΣΤΑΤ. Το δικαστήριο δεν εμποδίζεται να δεχθεί και κάποια μικρή προσαύξηση του ασφαλίστρου λόγω μεταβολής ηλικίας. Έτσι, με τις δικαστικές αποφάσεις οι ασφαλισμένοι επιτυγχάνουν σημαντική μείωση του ασφαλίστρου, επιστροφή αδικαιολογήτως καταβληθέντων, ενώ έχουν διαφάνεια και προστασία ως προς τις μελλοντικές αυξήσεις. Η νομολογία παγίως δικαίωνε τέτοιες αγωγές, και νομίζω, ίσως μετά από κάποια σύγχυση που προκάλεσε ο Δείκτης του ΙΟΒΕ, αυτό ισχύει και σήμερα. Σας αναφέρω ενδεικτικά δύο πρόσφατες αποφάσεις του Τριμελούς Εφετείου Αθηνών, τις 3308/2026 και 4478/2026 που κρίνουν όπως σας προανέφερα.
Αllgood:
4. Ο δείκτης του ΙΟΒΕ που είχε ωστόσο νομοθετηθεί από την Κυβέρνηση το 2020 δεν νομιμοποίησε αυτές τις μεγάλες αυξήσεις;
Δημήτρης Σπυράκος:
Να θυμίσουμε, κατ’ αρχήν, ότι ο δείκτης του ΙΟΒΕ ήταν ο ιδιωτικός δείκτης των ασφαλιστικών εταιριών, αφού οι ίδιες τον χρηματοδότησαν και τον παρήγαγαν. Το 2020 η Κυβέρνηση, αφού προηγουμένως έκοψε τα φτερά των αρμόδιων υπηρεσιών του Υπουργείου Ανάπτυξης, της πρώην δηλ. Γενικής Γραμματείας Καταναλωτή, για τον έλεγχο των καταχρηστικών όρων, προέβλεψε πράγματι την έκδοση προεδρικού διατάγματος που θα έδινε επίσημη υπόσταση στον δείκτη αυτόν. Ωστόσο, όπως αποφάνθηκαν τα δικαστήρια, μεταξύ άλλων και στις αποφάσεις που σας ανέφερα, οι διαδικασίες έγκρισης που ο δείκτης αυτός θα έπρεπε να περάσει λόγω της εξαγωγής του από έναν ιδιωτικό φορέα, δεν ολοκληρώθηκαν με αποτέλεσμα ο δείκτης ΙΟΒΕ να μην ίσχυσε ποτέ.
Αllgood:
5. Πλέον όμως έχουμε έναν άλλο νομοθετημένο δείκτη, τον Ετήσιο Δείκτη Αναπροσαρμογής μακροχρόνιων ασφαλίσεων υγείας της ΕΛΣΤΑΤ. Ποια είναι η γνώμη σας γι’ αυτόν;
Δημήτρης Σπυράκος:
Η Κυβέρνηση, παρά τις ευθύνες της για την επώδυνη εμπειρία του Δείκτη του ΙΟΒΕ, αρνήθηκε να τεθούν συγκεκριμένες προδιαγραφές ως προς τη διαμόρφωση ενός νέου δείκτη. Παρέπεμψε εν λευκώ το ζήτημα σε μία κοινή υπουργική απόφαση. Ούτε όμως ενόψει της τελευταίας ακολούθησε κάποιος δημόσιος διάλογος. Ήδη, πάντως, μετά την έκδοση μίας αμφιλεγόμενης ΚΥΑ, τον περασμένο Ιούνιο ανακοινώθηκε ο Ετήσιος Δείκτης Αναπροσαρμογής από την ΕΛΣΤΑΤ για το 2024, από τον οποίο μπορούμε να εξάγουμε κάποια συμπεράσματα. Το πρώτο λοιπόν είναι ότι με βάση τη μεταβολή του κόστους των υπηρεσιών υγείας, μόλις 1,25%, δεν δικαιολογούνται οι μεγάλες αυξήσεις των ασφαλίστρων που γίνονται. Αυτό βέβαια δεν σημαίνει ότι δεν υπάρχουν υπέρογκες χρεώσεις στην ιδιωτική νοσηλεία, αλλά μόνο ότι αυτές είναι ήδη καθεστώς. Το δεύτερο είναι ότι ο δείκτης διαμορφώνεται σε υψηλά επίπεδα, δηλαδή σε 7,23%, λόγω της επίδρασης του παράγοντα ηλικίας. Ωστόσο, για την κάλυψη του κινδύνου που ο παράγοντας αυτός αντιπροσωπεύει, κρίσιμα είναι για τα ισόβια συμβόλαια, όπως είπαμε αρχικά, και τα τεχνικά αποθέματα τα οποία έχουν ή θα έπρεπε να έχουν σχηματίσει οι εταιρίες. Αυτά, ωστόσο, δεν λαμβάνονται υπόψη για την εξαγωγή του δείκτη. Συνεπώς, θα έλεγα ότι ο νέος δείκτης έχει κάποια αξία μόνο όμως ως προς το σκέλος που καταγράφει τις μεταβολές στο κόστος νοσηλείας για τις ασφαλιστικές. Διαφορετικά, οδηγούμαστε να εξισώνει τις ασφαλίσεις υγείας του κλάδου ζωής με ασφαλίσεις αυτοκινήτων!
Αllgood:
6. Οι ασφαλιστικές εταιρίες υποστηρίζουν ότι για τα υψηλά ασφάλιστρα ευθύνονται οι υψηλές χρεώσεις των ιδιωτικών νοσοκομείων. Δεν θα πρέπει να δοθεί προτεραιότητα στην αντιμετώπιση αυτού του προβλήματος;
Δημήτρης Σπυράκος:
Σήμερα στην ιδιωτική υγεία κυριαρχούν πράγματι πλήρης αδιαφάνεια στις χρεώσεις, αθέμιτες πρακτικές διόγκωσης των τιμών και ολιγοπωλιακη διάρθρωση. Απουσιάζουν στοιχειώδεις κανόνες διαφάνειας και εργαλεία για τον έλεγχο του κόστους, όπως ιδίως η εισαγωγή των DRGs, μηχανισμοί ελέγχου προμήθειας υλικών κ.ά. Και αυτά πρέπει ασφαλώς να γίνουν άμεσα. Το ΠΑΣΟΚ έχει καταθέσει για την αντιμετώπιση των φαινομένων ασυδοσίας στην ιδιωτική υγεία μία εμπεριστατωμένη και εκτενή τροπολογία. Όμως δεν πρέπει να παραβλέπουμε ότι υπάρχει ένας φαύλος κύκλος ανάμεσα στις ασφαλιστικές και τα ιδιωτικά νοσοκομεία. Η ευκολία μετακύλησης του κόστους στους ασφαλισμένους, μέσα από τους καταχρηστικούς όρους, είναι αυτή που τροφοδότησε την απληστία των ιδιωτικών νοσοκομείων και οδήγησε τις ασφαλιστικές εταιρίες σε ανοχή και αδράνεια, ώστε να μην αξιοποιούν ένα πλήθος δυνατοτήτων που έχουν για μείωση του νοσηλευτικού κόστους. Αν δεν υπάρξει διαφάνεια στα ασφάλιστρα, ακόμη και το όποιο όφελος από τη μείωση των τιμών στα νοσοκομεία είναι αμφίβολο αν θα καταλήξει στους ασφαλισμένους.
Αllgood:
7. Οι ασφαλιστικές εταιρίες όμως υποστηρίζουν ότι με περιορισμούς στο ύψος των αναπροσαρμογών των ασφαλίστρων, θα χρειαστούν να βάλουν οι ίδιες υπέρογκα κεφάλαια. Τι απαντάτε σε αυτό;
Δημήτρης Σπυράκος:
Την απάντηση την έχουν δώσει τόσο τα πολιτικά όσο και τα διοικητικά δικαστήρια, τελευταία μάλιστα και το Συμβούλιο της Επικρατείας. Η αρχή της επάρκειας του ασφαλίστρου δεν απαλλάσσει τις ασφαλιστικές εταιρίες από την υποχρέωσή τους να τηρούν τους κανόνες διαφάνειας ως προς την αναπροσαρμογή του ασφαλίστρου. Δεν γνωρίζω, λοιπόν, αν οι ασφαλιστικές θέλουν να οικειοποιηθούν τεχνικά αποθέματα ή αν επιδιώκουν να απαλλαγούν από υποχρεώσεις για το σχηματισμό τους που δεν έχουν τηρήσει. Ήδη περισσότεροι από τα 2/3 των ασφαλισμένων των ισόβιων συμβολαίων υποχρεώθηκαν να τα εγκαταλείψουν εξαιτίας των εξοντωτικών αυξήσεων. Και όμως. Κάθε ασφαλισμένος όταν φεύγει από ένα τέτοιο συμβόλαιο, στην ευάλωτη μάλιστα ηλικία, αφήνει κατά κάποιον τρόπο στην ασφαλιστική εταιρία μία μικρή περιουσία. Είναι θλιβερό να λένε ότι δεν θέλουν ή δεν μπορούν να ανταποκριθούν ούτε μετά από αυτό.
Αllgood:
8. Τι ρόλο μπορεί να διαδραματίσει η Τράπεζα της Ελλάδος για την προστασία των ασφαλισμένων;
Δημήτρης Σπυράκος:
Να θυμίσω, κατ’ αρχήν, ότι η Τράπεζα της Ελλάδος σε όλες τις υποθέσεις επιβολής προστίμων από τη Γενική Γραμματεία Καταναλωτή γνωμοδοτούσε κατά της καταχρηστικότητας των όρων. Και όχι με επίκληση των ορίων της αποστολής της. Τις γνωμοδοτήσεις της τις είχαν στις αντιδικίες σημαία οι ασφαλιστικές εταιρίες χωρίς να πείσουν τα δικαστήρια. Σε πρόσφατη ερώτηση της βουλευτού του ΠΑΣΟΚ κυρίας Μιλένας Αποστολάκη, ο Διοικητής της, μεταφέροντας τη θέση της αντίστοιχης Διεύθυνσης, απάντησε ότι δεν αναγνωρίζει ως όριο ούτε το ύψος του νέου Δείκτη. Η διαφάνεια λοιπόν, αυτού του είδους η νομιμότητα, δεν την ενδιαφέρει. Η Τράπεζα της Ελλάδος έχει μία αποσπασματική αλλά πολύ σημαντική αποστολή, δηλαδή να διασφαλίζει τη φερεγγυότητα των ασφαλιστικών εταιριών. Όταν όμως περιφρονεί τη διαφάνεια, στο τέλος κινδυνεύει να εργάζεται όχι για μία ισχυρή και αξιόπιστη ασφαλιστική αγορά αλλά για ισχυρούς μετόχους. Υπάρχει, συνεπώς, σήμερα ένα τεράστιο έλλειμα εποπτείας σε βάρος των καταναλωτών. Η Γενική Γραμματεία Καταναλωτή που επέβαλε πρόστιμα στους παραβάτες της διαφάνειας και των ασφαλιστικών αυθαιρεσιών αλλά – να θυμίσω – και σε ιδιωτικά νοσοκομεία για απαράδεκτες χρεώσεις, δεν υπάρχει πια και η Αρχή Εποπτείας της Αγοράς που την απορρόφησε είναι σχεδόν ανύπαρκτη. Εκείνο, λοιπόν, που προέχει είναι να αποκτήσουμε επιτέλους μία ισχυρή Αρχή που πράγματι θα εποπτεύει και θα επιβάλει τους κανόνες εκείνους που προστατεύουν τους καταναλωτές.

Δημήτρης Σπυράκος
Δικηγόρος (Δ.Ν.)
Ο Δημήτρης Σπυράκος  γεννήθηκε το 1961 στην Αθήνα. Αποφοίτησε από τη Νομική Σχολή του Δημοκριτείου Πανεπιστημίου Θράκης. Πραγματοποίησε, με υποτροφία του Ιδρύματος Κρατικών Υποτροφιών, μεταπτυχιακές σπουδές στο Ποινικό δίκαιο στη Νομική Σχολή του Πανεπιστημίου της Φραγκφούρτης, στην οποία και αναγορεύτηκε τον Φεβρουάριο 1990 διδάκτωρ νομικής με “magna cum laude”.

Από το 1992 ασκεί δικηγορία στο ιδιωτικό και το ποινικό δίκαιο.

Έχει συμμετάσχει σε νομοπαρασκευαστικές επιτροπές σε θέματα ποινικού δικαίου, τραπεζικών συναλλαγών, πτωχευτικού δικαίου, ιδιωτικής ασφάλισης, λειτουργίας αγορών. Ως  ειδικός σύμβουλος του Υπουργού Εμπορίου (Κ. Σημίτη) συμμετείχε στη σύνταξη του ν. 2251/1994 για την προστασία των καταναλωτών.

Ως δικηγόρος χειρίστηκε  συλλογικές αγωγές των ενώσεων καταναλωτών, με αποφάσεις επί των οποίων δημιουργήθηκε η πλούσια νομολογία για καταχρηστικούς όρους και πρακτικές.

Από τον Δεκέμβριο 2009 έως τον Απρίλιο 2012 διετέλεσε Γενικός Γραμματέας Καταναλωτή του Υπουργείου Οικονομίας και αργότερα Εργασίας και Κοινωνικής Ασφάλισης. Εισηγήθηκε και είχε  την ευθύνη σύνταξης του ν. 3869/2010 για τη ρύθμιση χρεών των υπερχρεωμένων φυσικών προσώπων (Ν. Κατσέλη). Έχει διατελέσει μέλος του Διοικητικού Συμβουλίου του Ενιαίου Φορέα Ελέγχου Τροφίμων (2000-2002), της Επιτροπής Ιδιωτικής Ασφάλισης (1997-2002) και του Εθνικού Συμβουλίου Καταναλωτών (1995-2001).

Είναι ιδρυτικό μέλος και έχει διατελέσει Πρόεδρος (2013-2019), Γενικός Γραμματέας (2002-2009, 2019 -) του επιστημονικού σωματείου «Ένωση Δικαίου Προστασίας Καταναλωτή», μέλος του Διοικητικού Συμβουλίου της Ελληνικής Ένωσης για τα Δικαιώματα του Ανθρώπου (1997-2003, 2016-2018).

Είναι τακτικός συνεργάτης των Ποινικών Χρονικών.

Έχει δημοσιεύσει πλήθος νομικών μελετών σε θέματα ποινικού και ιδιωτικού δικαίου.
 ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ: