ΙΣΟΒΙΑ ΥΓΕΙΑΣ: ΠΟΙΟΣ ΠΛΗΡΩΝΕΙ ΤΟ ΚΟΣΤΟΣ ΤΗΣ ΓΗΡΑΝΣΗΣ; Η παρέμβαση της Μιλένας Αποστολάκη ανοίγει τον φάκελο – Παρέμβαση στην Ευρωπαϊκή Αρχή Ασφαλίσεων
Από τα ισόβια συμβόλαια και τις αυξήσεις των ασφαλίστρων, στα αποθέματα γήρανσης και την προστασία εκατομμυρίων ασφαλισμένων – το ελληνικό ερώτημα αποκτά πλέον ευρωπαϊκή διάσταση.
ΣΟΒΙΑ ΥΓΕΙΑΣ: Η ΩΡΑ ΤΗΣ ΕΥΡΩΠΗΣ;
Η παρέμβαση της Μιλένας Αποστολάκη ανοίγει ξανά τον φάκελο των αυξήσεων – Το μεγάλο ερώτημα για τα αποθέματα γήρανσης και την εποπτεία
Τα ισόβια συμβόλαια υγείας δεν είναι ένα απλό ασφαλιστικό προϊόν.
Για χιλιάδες ανθρώπους αποτελούν μια υπόσχεση: «θα έχεις κάλυψη υγείας και όταν μεγαλώσεις, όταν δηλαδή θα τη χρειάζεσαι περισσότερο».
Και εδώ ακριβώς βρίσκεται η ουσία του προβλήματος.
Τι συμβαίνει όταν το κόστος διατήρησης αυτής της κάλυψης αυξάνεται τόσο, ώστε ο ασφαλισμένος να αδυνατεί πλέον να την πληρώσει;
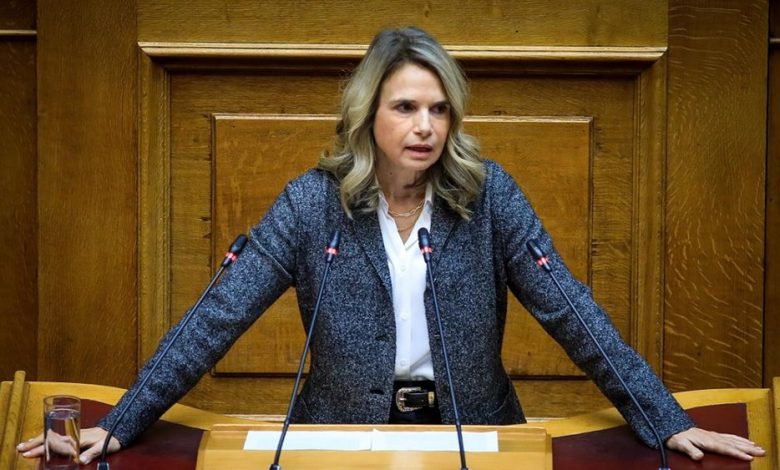
Η παρέμβαση της Μιλένας Αποστολάκη προς τον διοικητή της Τράπεζας της Ελλάδος, Γιάννη Στουρνάρα, επαναφέρει με ένταση το ζήτημα της λειτουργίας της αγοράς των μακροχρόνιων ασφαλίσεων υγείας, των παραγόντων που διαμορφώνουν τις αυξήσεις και της αποτελεσματικότητας της εποπτείας.
Και θέτει ένα ερώτημα που δεν αφορά μόνο την Ελλάδα.
ΠΟΥ ΕΙΝΑΙ ΤΑ ΑΠΟΘΕΜΑΤΑ ΓΙΑ ΤΗ ΓΗΡΑΝΣΗ;
Στην επιστολή της, η Αποστολάκη υποστηρίζει ότι στην Ελλάδα τα ισόβια συμβόλαια υγείας αναπτύχθηκαν χωρίς να ακολουθηθεί το μοντέλο σταθερών ισόβιων ασφαλίστρων που εφαρμόζεται σε άλλες ευρωπαϊκές χώρες.
Παράλληλα, θέτει στο τραπέζι την ιδέα ενός «αποθεματικού γήρανσης», το οποίο, σύμφωνα με την ίδια, θα μπορούσε να συμβάλει στη συγκράτηση των αυξήσεων σε βάθος χρόνου.
Εδώ βρίσκεται ίσως το σημαντικότερο ερώτημα:
Όταν πουλήθηκε ένα ισόβιο συμβόλαιο υγείας πριν από 20, 30 ή 35 χρόνια, πώς είχε υπολογιστεί το κόστος της μελλοντικής γήρανσης του ασφαλισμένου;
Και ακόμη:
Τι αποθέματα σχηματίστηκαν;
Πώς εξελίχθηκαν;
Πώς ελέγχθηκαν;
Και ποιος τελικά πληρώνει σήμερα το κόστος;
Αυτά δεν είναι ερωτήματα εναντίον της ασφαλιστικής αγοράς.
Είναι ερωτήματα διαφάνειας, εποπτείας και προστασίας του ασφαλισμένου.
Ο ΝΕΟΣ ΔΕΙΚΤΗΣ ΕΛΥΣΕ ΤΟ ΠΡΟΒΛΗΜΑ;
Από 1η Ιανουαρίου 2026 εφαρμόζεται στις μακροχρόνιες συμβάσεις υγείας ο νέος Ετήσιος Δείκτης Αναπροσαρμογής, με βάση την ελληνική νομοθεσία. Ο δείκτης δημοσιεύεται από την ΕΛΣΤΑΤ.
Για το 2024, η ΕΛΣΤΑΤ ανακοίνωσε συνολικό δείκτη 6,24%, ενώ χωρίς την επίδραση της ηλικίας η μεταβολή ήταν 1,25%.
Και εδώ δημιουργείται ένα κρίσιμο ζήτημα.
Ο δείκτης αφορά το κόστος της υγείας.
Αλλά το ισόβιο συμβόλαιο έχει και το κόστος της ηλικίας.
Η ίδια η Αποστολάκη επισημαίνει ότι ο νέος δείκτης δεν αντιμετωπίζει, κατά την άποψή της, τις ηλικιακές αναπροσαρμογές που προβλέπονται στα ισόβια ασφαλιστήρια.
Άρα η συζήτηση δεν τελειώνει με έναν δείκτη.
Μόλις τώρα αρχίζει.
ΚΑΙ ΟΙ ΑΣΦΑΛΙΣΤΜΕΝΟΙ;
Τα στοιχεία που επεξεργάστηκε η Ανεξάρτητη Αρχή Ελέγχου της Αγοράς και Προστασίας του Καταναλωτή για το 2026 έδειξαν μέση αύξηση 7,49% με βάση τον αριθμό των ασφαλισμένων και 8,20% με βάση την αξία των καθαρών ασφαλίστρων, ενώ το 56,13% των ασφαλισμένων εμφάνισε αύξηση άνω του 8%.
Αυτό σημαίνει ότι το θέμα δεν είναι θεωρητικό.
Είναι θέμα πραγματικού οικογενειακού προϋπολογισμού.
Και ακόμη περισσότερο για έναν άνθρωπο μεγαλύτερης ηλικίας που έχει πληρώσει επί δεκαετίες ένα συμβόλαιο και σήμερα βρίσκεται μπροστά στο δίλημμα:
να πληρώσει ένα ασφάλιστρο που πλέον δυσκολεύεται να αντέξει ή να εγκαταλείψει την κάλυψη που έχει περισσότερο ανάγκη;
Εδώ η ασφαλιστική αγορά πρέπει να δώσει πειστικές απαντήσεις.
Όχι μόνο οι πολιτικοί.
Όχι μόνο η Πολιτεία.
Και η ίδια η ασφαλιστική αγορά.
ΜΗΠΩΣ Η ΩΡΑ ΤΗΣ ΕΛΛΑΔΑΣ ΕΙΝΑΙ ΚΑΙ ΩΡΑ ΤΗΣ ΕΥΡΩΠΗΣ;
Η EIOPA είναι η ευρωπαϊκή εποπτική αρχή για τις ασφαλίσεις και τις επαγγελματικές συντάξεις και αποτελεί μέρος του Ευρωπαϊκού Συστήματος Χρηματοπιστωτικής Εποπτείας.
Γι’ αυτό το ζήτημα των ισόβιων ασφαλίσεων υγείας αξίζει να ανοίξει και σε ευρωπαϊκό επίπεδο.
Όχι για να στοχοποιηθεί μια χώρα.
Όχι για να στοχοποιηθούν ασφαλιστικές εταιρείες.
Αλλά για να απαντηθούν θεσμικά ερωτήματα:
Υπάρχουν κοινά ευρωπαϊκά πρότυπα για τη διαχείριση του κινδύνου γήρανσης στα μακροχρόνια συμβόλαια υγείας;
Πώς αντιμετωπίζεται το θέμα των αποθεμάτων γήρανσης στα διαφορετικά κράτη-μέλη;
Ποια μοντέλα χρησιμοποιούνται στην Ευρώπη για να αποφεύγονται απότομες και σωρευτικές επιβαρύνσεις;
Πώς προστατεύεται ο ασφαλισμένος που έχει ήδη περάσει μεγάλο μέρος της ζωής του μέσα σε ένα ασφαλιστήριο;
Και κυρίως:
ΜΠΟΡΕΙ Η ΕΥΡΩΠΗ ΝΑ ΔΩΣΕΙ ΜΙΑ ΚΟΙΝΗ ΑΠΑΝΤΗΣΗ ΣΕ ΕΝΑ ΠΡΟΒΛΗΜΑ ΠΟΥ ΑΓΓΙΖΕΙ ΤΗΝ ΙΔΙΑ ΤΗΝ ΕΜΠΙΣΤΟΣΥΝΗ ΣΤΗΝ ΙΔΙΩΤΙΚΗ ΑΣΦΑΛΙΣΗ;
ΓΙΑΤΙ ΕΔΩ ΚΡΙΝΕΤΑΙ ΚΑΤΙ ΜΕΓΑΛΥΤΕΡΟ
Η ιδιωτική ασφάλιση υγείας δεν μπορεί να λειτουργεί μόνο ως ένας ετήσιος λογαριασμός.
Ένα ισόβιο συμβόλαιο είναι μια μακροχρόνια σχέση.
Ο ασφαλισμένος δεν αγοράζει απλώς μια κάλυψη για σήμερα.
Αγοράζει την προσδοκία ότι η κάλυψη θα εξακολουθεί να είναι εκεί αύριο, στα 60, στα 70, στα 80 του χρόνια.
Γι’ αυτό η συζήτηση για τα ισόβια συμβόλαια δεν πρέπει να περιοριστεί στο:
«Πόσο θα αυξηθεί το ασφάλιστρο φέτος;»
Πρέπει να πάει πολύ βαθύτερα:
Πώς σχεδιάστηκε το προϊόν;
Πώς τιμολογήθηκε;
Πώς αποθεματοποιήθηκε;
Πώς εποπτεύτηκε;
Και τελικά ποιος αναλαμβάνει τον κίνδυνο όταν ο ασφαλισμένος γεράσει;
Η παρέμβαση της Μιλένας Αποστολάκη προς την Τράπεζα της Ελλάδος έφερε αυτά τα ερωτήματα ξανά στο προσκήνιο.
Τώρα η συζήτηση μπορεί να γίνει ακόμη μεγαλύτερη.
Από την Αθήνα στις Βρυξέλλες.
Γιατί η προστασία του ασφαλισμένου δεν μπορεί να τελειώνει στα σύνορα μιας χώρας.
Και γιατί το πραγματικό στοίχημα της ιδιωτικής ασφάλισης δεν είναι μόνο να πουλάει συμβόλαια.
Είναι να μπορεί να αποδεικνύει ότι η υπόσχεση της ασφάλισης αντέχει στον χρόνο.

Βασίλης Μουντάκης
Ενεργός Πολίτης – Ενεργός Ασφαλιστής
Πρόεδρος Πανελλήνιας Ένωσης Καταναλωτών Ασφαλιστικών Προιόντων Π.Ε.Κ.Α.Π.
Πρόεδρος Επιτροπής Καταναλωτών Ε.Ε.Α.


