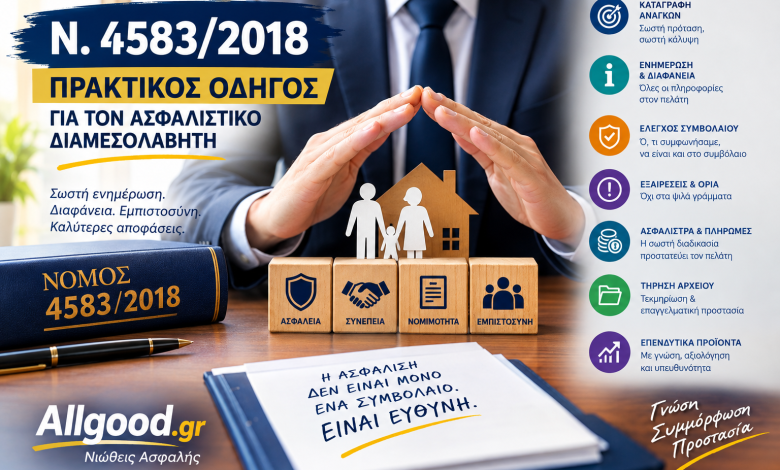
Ν. 4583/2018: Ο ΠΡΑΚΤΙΚΟΣ ΟΔΗΓΟΣ ΤΟΥ ΑΣΦΑΛΙΣΤΙΚΟΥ ΔΙΑΜΕΣΟΛΑΒΗΤΗ
Τι πρέπει να γνωρίζουμε, τι οφείλουμε να κάνουμε και πώς προστατεύουμε τον πελάτη και την επαγγελματική μας αξιοπιστία
Του Βασίλη Μουντάκη
Ενεργός Πολίτης – Ενεργός Ασφαλιστής – Πρόεδρος Π.Ε.Κ.Α.Π. – Πρόεδρος Επιτροπής Καταναλωτών Ε.Ε.Α. – Ιδρυτής Allgood.gr
Ο Ν. 4583/2018 ΔΕΣ ΕΔΩ δεν είναι ένας νόμος που αφορά μόνο τα έγγραφα, τις υπογραφές και τις διαδικασίες της ασφαλιστικής διαμεσολάβησης. Καθορίζει βασικές υποχρεώσεις για τον τρόπο με τον οποίο ενημερώνουμε, συμβουλεύουμε και εξυπηρετούμε τον ασφαλισμένο.
Για τον ασφαλιστικό διαμεσολαβητή, η γνώση του νόμου δεν είναι απλώς ζήτημα συμμόρφωσης. Είναι εργαλείο επαγγελματικής προστασίας, σωστής εξυπηρέτησης και ουσιαστικής θωράκισης της σχέσης εμπιστοσύνης με τον πελάτη.
Το Allgood.gr συγκεντρώνει τα σημαντικότερα σημεία σε έναν πρακτικό οδηγό, με απλή γλώσσα, συγκεκριμένα βήματα και χρήσιμες υπενθυμίσεις, ώστε κάθε επαγγελματίας να μπορεί να ανατρέχει σε αυτόν στην καθημερινή του εργασία.
1. Ο ΠΕΛΑΤΗΣ ΠΡΟΗΓΕΙΤΑΙ ΑΠΟ ΤΗΝ ΠΩΛΗΣΗ
Άρθρο 27 – Γενικές αρχές
Ο διανομέας ασφαλιστικών προϊόντων οφείλει να ενεργεί με έντιμο, αμερόληπτο και επαγγελματικό τρόπο, με γνώμονα το συμφέρον του πελάτη.
Στην πράξη αυτό σημαίνει:
- Δεν προτείνουμε ένα συμβόλαιο μόνο επειδή είναι φθηνότερο.
- Δεν παρουσιάζουμε μια κάλυψη ως δεδομένη, όταν υπάρχουν περιορισμοί ή εξαιρέσεις.
- Δεν παραλείπουμε ουσιώδεις πληροφορίες για να ολοκληρωθεί ευκολότερα μια πώληση.
- Εξηγούμε τα δικαιώματα και τις υποχρεώσεις του ασφαλισμένου.
- Ενημερώνουμε για τις συνέπειες ακύρωσης, πρόωρης διακοπής ή εξαγοράς, όπου εφαρμόζεται.
- Εξηγούμε τις υποχρεώσεις πληρωμής των ασφαλίστρων και τις συνέπειες της μη έγκαιρης καταβολής.
Πρακτικός κανόνας: Δεν αρκεί να εκδώσουμε ένα ασφαλιστήριο. Πρέπει να έχουμε φροντίσει ώστε ο πελάτης να κατανοεί τι αγοράζει.
2. ΠΡΙΝ ΑΠΟ ΚΑΘΕ ΠΡΟΤΑΣΗ, ΚΑΤΑΓΡΑΦΟΥΜΕ ΤΙΣ ΑΝΑΓΚΕΣ ΤΟΥ ΠΕΛΑΤΗ
Άρθρο 30 – Απαιτήσεις και ανάγκες του πελάτη
Πριν από τη σύναψη της ασφάλισης, ο διανομέας προσδιορίζει τις απαιτήσεις και τις ανάγκες του πελάτη, βάσει των πληροφοριών που εκείνος παρέχει. Το προτεινόμενο προϊόν πρέπει να ανταποκρίνεται σε αυτές.
Στην καθημερινή πράξη:
- Ρωτάμε τι ακριβώς θέλει να ασφαλίσει ο πελάτης.
- Διερευνούμε τους κινδύνους που θέλει να καλύψει.
- Συγκεντρώνουμε τα απαραίτητα στοιχεία για την αξιολόγηση της ασφαλιστικής ανάγκης.
- Εξετάζουμε αν τα όρια, οι απαλλαγές και οι καλύψεις ανταποκρίνονται στις ανάγκες του.
- Εξηγούμε τις ουσιώδεις διαφορές μεταξύ των διαθέσιμων επιλογών.
- Τεκμηριώνουμε την πρότασή μας σύμφωνα με τις εφαρμοστέες απαιτήσεις.
Προσοχή: Η προσφορά με τη χαμηλότερη τιμή δεν είναι αυτομάτως η καταλληλότερη. Η επιλογή πρέπει να στηρίζεται στις ανάγκες του πελάτη και στα πραγματικά χαρακτηριστικά του προϊόντος.
3. ΤΙ ΠΛΗΡΟΦΟΡΙΕΣ ΟΦΕΙΛΟΥΜΕ ΝΑ ΔΙΝΟΥΜΕ ΣΤΟΝ ΠΕΛΑΤΗ;
Άρθρα 28, 29 και 33 – Ενημέρωση και διαφάνεια
Πριν από τη σύναψη της σύμβασης, ο πελάτης πρέπει να λαμβάνει τις πληροφορίες που προβλέπει ο νόμος για τον διαμεσολαβητή και τη διανομή του ασφαλιστικού προϊόντος.
Μεταξύ άλλων, όπου εφαρμόζεται, ενημερώνεται για:
- Τα στοιχεία ταυτότητας και επικοινωνίας του διαμεσολαβητή.
- Την επαγγελματική κατηγορία και τον αριθμό εγγραφής του στο ειδικό μητρώο.
- Την ιδιότητά του και τον τρόπο με τον οποίο συμμετέχει στη διανομή του προϊόντος.
- Τη φύση της αμοιβής του και τις σχετικές πληροφορίες για προμήθειες ή άλλες αμοιβές.
- Τις προβλεπόμενες διαδικασίες υποβολής παραπόνων και εξωδικαστικής επίλυσης διαφορών.
- Τις πληροφορίες για συμμετοχές σε ασφαλιστικές επιχειρήσεις και πιθανές συγκρούσεις συμφερόντων, όταν συντρέχει περίπτωση.
Οι πληροφορίες παρέχονται με σαφήνεια, ακρίβεια και τρόπο κατανοητό για τον πελάτη, σύμφωνα με τις απαιτήσεις του νόμου. Όπου προβλέπεται, παρέχονται εγγράφως και δωρεάν.
Πρακτικός κανόνας: Δεν αρκεί να έχουμε ενημερώσει προφορικά. Πρέπει να γνωρίζουμε ποιες πληροφορίες απαιτούνται, πότε παρέχονται και τι πρέπει να τηρείται στο αρχείο μας.
4. Η ΠΡΟΣΦΟΡΑ, Η ΑΙΤΗΣΗ ΚΑΙ ΤΟ ΣΥΜΒΟΛΑΙΟ ΠΡΕΠΕΙ ΝΑ ΣΥΜΦΩΝΟΥΝ
Εδώ βρίσκεται ένα από τα σημαντικότερα σημεία της καθημερινής εργασίας μας.
Η σωστή διαδικασία απαιτεί έλεγχο των στοιχείων σε όλα τα στάδια, από την προσφορά μέχρι την έκδοση του ασφαλιστηρίου.
Πριν παραδώσουμε το συμβόλαιο, ελέγχουμε:
- Αν έχει εκδοθεί το προϊόν που επιλέχθηκε και συμφωνήθηκε.
- Αν τα ασφαλισμένα πρόσωπα, τα ακίνητα και τα λοιπά στοιχεία είναι σωστά.
- Αν τα ασφαλισμένα κεφάλαια και τα όρια καλύψεων συμφωνούν με την αίτηση.
- Αν οι απαλλαγές και οι εξαιρέσεις είναι εκείνες που είχαν γνωστοποιηθεί.
- Αν υπάρχουν πρόσθετοι όροι ή περιορισμοί που δεν είχαν επισημανθεί στην προσφορά.
- Αν το ασφάλιστρο και η διάρκεια ανταποκρίνονται στα συμφωνημένα στοιχεία.
Αν διαπιστώσουμε απόκλιση, δεν την αγνοούμε επειδή το ασφάλιστρο είναι ίδιο. Ζητάμε γραπτή διευκρίνιση και, εφόσον απαιτείται, διόρθωση ή νέα έκδοση του συμβολαίου.
Η συμφωνία στην τιμή δεν σημαίνει κατ’ ανάγκη συμφωνία στις καλύψεις.
5. ΟΙ ΕΞΑΙΡΕΣΕΙΣ ΔΕΝ ΕΙΝΑΙ ΨΙΛΑ ΓΡΑΜΜΑΤΑ
Η σωστή ενημέρωση για τις καλύψεις, τις εξαιρέσεις και τους περιορισμούς αποτελεί βασικό μέρος της επαγγελματικής μας ευθύνης.
Οι εξαιρέσεις μπορεί να καθορίσουν αν μια ζημιά καλύπτεται ή όχι. Γι’ αυτό πρέπει να αποτελούν ουσιαστικό μέρος της ενημέρωσης του πελάτη.
Ελέγχουμε και εξηγούμε:
- Τι καλύπτεται και τι δεν καλύπτεται.
- Ποια όρια και ποιες απαλλαγές ισχύουν.
- Ποιες προϋποθέσεις πρέπει να πληρούνται για την ενεργοποίηση μιας κάλυψης.
- Ποιες υποχρεώσεις έχει ο ασφαλισμένος κατά τη διάρκεια του συμβολαίου.
- Τι πρέπει να κάνει σε περίπτωση ζημιάς και ποιες προθεσμίες προβλέπονται.
- Ποιες συνέπειες μπορεί να έχει η μη τήρηση των συμβατικών υποχρεώσεών του.
Δεν αρκεί να πούμε «είστε καλυμμένος».
Χρειάζεται να μπορούμε να εξηγήσουμε για ποιον κίνδυνο, μέχρι ποιο ποσό και υπό ποιες προϋποθέσεις.
6. ΑΣΦΑΛΙΣΤΡΑ ΚΑΙ ΧΡΗΜΑΤΑ ΠΟΥ ΠΡΟΟΡΙΖΟΝΤΑΙ ΓΙΑ ΤΟΝ ΠΕΛΑΤΗ
Άρθρο 25 – Λοιπές υποχρεώσεις
Το άρθρο 25 περιλαμβάνει σημαντικές ρυθμίσεις για την καταβολή ασφαλίστρων μέσω διαμεσολαβητή και για την απόδοση χρηματικών ποσών που προορίζονται για τον πελάτη.
Ειδικότερα:
- Κατά κανόνα, ο πελάτης που καταβάλλει το ασφάλιστρο σε ασφαλιστικό διαμεσολαβητή απαλλάσσεται από την αντίστοιχη υποχρέωσή του προς την ασφαλιστική επιχείρηση, ακόμη και αν ο διαμεσολαβητής δεν αποδώσει το ποσό.
- Ο νόμος προβλέπει ειδική εξαίρεση όταν ο πελάτης, ενεργώντας με δόλο, καταβάλλει το ασφάλιστρο σε διαμεσολαβητή που δεν έχει εντολή είσπραξης από την ασφαλιστική επιχείρηση. Το βάρος απόδειξης του δόλου φέρει η ασφαλιστική επιχείρηση.
- Όταν η ασφαλιστική επιχείρηση καταβάλλει στον διαμεσολαβητή χρήματα που προορίζονται για τον πελάτη, εφαρμόζονται οι ειδικές ρυθμίσεις του νόμου για την πραγματική καταβολή των ποσών στον δικαιούχο.
Τι κάνουμε στην πράξη;
- Ελέγχουμε ποιος έχει δικαίωμα είσπραξης ασφαλίστρων.
- Χρησιμοποιούμε τις προβλεπόμενες διαδικασίες πληρωμής.
- Τηρούμε αποδεικτικά καταβολών και αποδόσεων.
- Ελέγχουμε ότι οι επιστροφές ή τα ποσά που προορίζονται για τον πελάτη έχουν πράγματι καταβληθεί σε αυτόν.
7. ΤΗΡΗΣΗ ΑΡΧΕΙΟΥ: Η ΚΑΛΥΤΕΡΗ ΕΠΑΓΓΕΛΜΑΤΙΚΗ ΠΡΟΣΤΑΣΙΑ
Η σωστή αρχειοθέτηση δεν είναι γραφειοκρατική πολυτέλεια. Είναι ουσιαστικό εργαλείο για την παρακολούθηση της ασφαλιστικής σχέσης και την τεκμηρίωση των ενεργειών μας.
Στο αρχείο κάθε πελάτη πρέπει να τηρούνται, ανάλογα με την περίπτωση και τις εφαρμοστέες υποχρεώσεις:
- Τα στοιχεία που συλλέχθηκαν για τις ασφαλιστικές ανάγκες του.
- Η πρόταση και η σχετική τεκμηρίωση.
- Οι απαιτούμενες ενημερώσεις και τα έγγραφα που παραδόθηκαν.
- Η προσφορά και η αίτηση ασφάλισης.
- Το τελικό ασφαλιστήριο και οι πρόσθετες πράξεις.
- Η σχετική αλληλογραφία με τον πελάτη και την ασφαλιστική εταιρεία.
- Τα αποδεικτικά πληρωμών και οι σχετικές διευκρινίσεις ή διορθώσεις.
Η τήρηση αρχείου γίνεται σύμφωνα με τις εφαρμοστέες απαιτήσεις προστασίας δεδομένων και τους κανόνες διατήρησης εγγράφων.
Πρακτικός κανόνας: Ό,τι είναι ουσιώδες για την ασφαλιστική πρόταση και την εξυπηρέτηση του πελάτη πρέπει να μπορεί να τεκμηριωθεί.
8. ΙΔΙΑΙΤΕΡΗ ΠΡΟΣΟΧΗ ΣΤΑ ΑΣΦΑΛΙΣΤΙΚΑ ΕΠΕΝΔΥΤΙΚΑ ΠΡΟΪΟΝΤΑ
Άρθρα 36–40
Τα προϊόντα που συνδυάζουν ασφάλιση και επενδυτικά χαρακτηριστικά υπόκεινται σε πρόσθετες απαιτήσεις.
Ανάλογα με το προϊόν και την υπηρεσία, ο διαμεσολαβητής πρέπει να ελέγχει:
- Την επαγγελματική επάρκεια και την απαιτούμενη πιστοποίηση.
- Τους επενδυτικούς στόχους και την οικονομική κατάσταση του πελάτη.
- Τη γνώση και την εμπειρία του σε επενδυτικά προϊόντα.
- Την ανοχή του στον κίνδυνο.
- Τις χρεώσεις, τους κινδύνους και τις πιθανές συνέπειες πρόωρης εξόδου.
- Τις απαιτήσεις αξιολόγησης καταλληλότητας ή συμβατότητας, ανάλογα με την υπηρεσία.
Όταν παρέχεται συμβουλή, πρέπει να τηρούνται οι σχετικές υποχρεώσεις αξιολόγησης και ενημέρωσης.
Δεν προχωράμε σε πρόταση επενδυτικού ασφαλιστικού προϊόντος χωρίς να έχουμε ελέγξει τις απαιτήσεις που ισχύουν για το συγκεκριμένο προϊόν και τη συγκεκριμένη υπηρεσία.
Πριν ολοκληρώσουμε μια νέα ασφάλιση, ας κάνουμε οκτώ βασικούς ελέγχους:
☐ Έχω καταγράψει τις ανάγκες και τις απαιτήσεις του πελάτη;
☐ Έχω προτείνει προϊόν που ανταποκρίνεται σε αυτές;
☐ Έχω εξηγήσει καλύψεις, όρια, απαλλαγές και εξαιρέσεις;
☐ Έχω δώσει τις προβλεπόμενες πληροφορίες και τα απαιτούμενα έγγραφα;
☐ Έχω ελέγξει ότι η προσφορά και η αίτηση αποτυπώνουν σωστά τη συμφωνία;
☐ Έχω ελέγξει ότι το ασφαλιστήριο που εκδόθηκε ανταποκρίνεται στην πρόταση και στην αίτηση;
☐ Έχω διασφαλίσει ότι οι πληρωμές και τα αποδεικτικά τους έχουν καταχωριστεί σωστά;
☐ Έχω διατηρήσει τα απαραίτητα στοιχεία στο αρχείο του πελάτη;
Αν σε κάποιο σημείο η απάντηση είναι «όχι», χρειάζεται να εξετάσουμε τι εκκρεμεί πριν θεωρήσουμε τη διαδικασία ολοκληρωμένη.
Ο νόμος δεν πρέπει να αντιμετωπίζεται ως ένα σύνολο υποχρεώσεων που θυμόμαστε μόνο όταν προκύψει μια καταγγελία ή μια διαφωνία με την ασφαλιστική εταιρεία.
Η καθημερινή εφαρμογή του βοηθά τον διαμεσολαβητή να εργάζεται με μεγαλύτερη συνέπεια, να τεκμηριώνει τις ενέργειές του και να εξυπηρετεί καλύτερα τον ασφαλισμένο.
Η γνώση των κανόνων, η σωστή ενημέρωση, ο έλεγχος του συμβολαίου και η διατήρηση αρχείου είναι στοιχεία μιας επαγγελματικής κουλτούρας που προστατεύει και τις δύο πλευρές.
Γιατί η ασφάλιση δεν είναι απλώς η έκδοση ενός συμβολαίου. Είναι η ευθύνη να γνωρίζει ο ασφαλισμένος τι αγόρασε, τι δικαιούται και τι πρέπει να κάνει όταν χρειαστεί να χρησιμοποιήσει την κάλυψή του.
Και ο ασφαλιστικός διαμεσολαβητής οφείλει να είναι παρών πριν από την ασφάλιση, κατά τη διάρκειά της και όταν προκύψει η ανάγκη.
Allgood.gr – Νιώθεις Ασφαλής

ΝΟΜΙΚΕΣ ΠΗΓΕΣ
- Ν. 4583/2018, όπως ισχύει: Κωδικοποιημένο νομοθετικό κείμενο
- Ν. 4583/2018 – ΦΕΚ Α΄ 212/18.12.2018: Επίσημο κείμενο του νόμου
Σημείωση: Το παρόν αποτελεί πρακτικό ενημερωτικό οδηγό και όχι εξατομικευμένη νομική γνωμοδότηση. Για την εφαρμογή συγκεκριμένης διάταξης απαιτείται έλεγχος του ισχύοντος νομοθετικού πλαισίου, των μεταγενέστερων τροποποιήσεων και των πραγματικών περιστατικών κάθε υπόθεσης.
ΔΙΑΒΑΣΤΕ ΤΑ ΠΑΡΑΚΑΤΩ ΑΡΘΡΑ ΜΑΣ ΠΑΤΩΝΤΑΣ ΠΑΝΩ ΣΤΟ ΣΥΝΔΕΣΜΟ
 ΑΣΦΑΛΙΣΤΗΣ – ΔΙΑΜΕΣΟΛΑΒΗΣΗ
 ΑΣΦΑΛΙΣΤΗΣ – ΔΙΑΜΕΣΟΛΑΒΗΣΗ
Ο Ενεργός Ασφαλιστής δίνει Υπεραξία στην Ασφάλεια
https://allgood.gr/o-energos-
Ο Επαγγελματίας Ασφαλιστής – Πυλώνας Αξιοπιστίας και Προστασίας στη Νέα Εποχή Αβεβαιότητας
https://allgood.gr/o-
Ο Ενεργός Ασφαλιστής δεν πουλάει συμβόλαια — σώζει ανθρώπους και περιουσίες…
https://allgood.gr/o-energos-
Επαγγελματίας Ενεργός Ασφαλιστής: 21+ λόγοι να τον εμπιστευτείς
https://allgood.gr/o-
 ΝΕΑ ΓΕΝΙΑ – ΜΕΛΛΟΝ ΕΠΑΓΓΕΛΜΑΤΟΣ
 ΝΕΑ ΓΕΝΙΑ – ΜΕΛΛΟΝ ΕΠΑΓΓΕΛΜΑΤΟΣ
Η νέα γενιά δεν θέλει να γίνει ασφαλιστής και αυτό είναι τεράστιο πρόβλημα
Η Διαμεσολάβηση Γερνάει – Και Κανείς Δεν Το Λέει – Το μέλλον δεν εξαγοράζεται. Χτίζεται.


