Παιδικός «κουμπαράς»: έως 1.200 ευρώ τον χρόνο από το κράτος για το μέλλον κάθε παιδιού; Το νομοσχέδιο τέθηκε σε δημόσια διαβούλευση
ο νέος ατομικός επενδυτικός λογαριασμός ανηλίκων προβλέπει ισόποση κρατική ενίσχυση στις εισφορές, με συγκεκριμένα όρια και προϋποθέσεις. ποιοι δικαιούνται να συμμετάσχουν, πώς επενδύονται τα χρήματα και τι πρέπει να γνωρίζουν οι γονείς πριν αποφασίσουν;
παιδικός «κουμπαράς»: το κράτος θα διπλασιάζει τις εισφορές – τι πρέπει να γνωρίζουν οι γονείς πριν αποφασίσουν
Το νομοσχέδιο τέθηκε σε δημόσια διαβούλευση στις 18 Οκτωβρίου, η οποία θα παραμείνει ανοικτή για σχόλια έως την 1η Νοεμβρίου,
Ο νέος ατομικός επενδυτικός λογαριασμός ανηλίκων υπόσχεται να δημιουργήσει ένα οικονομικό κεφάλαιο για κάθε παιδί. ποιοι δικαιούνται να συμμετάσχουν, πόσα χρήματα θα βάζει το κράτος, πότε θα αποκτά πρόσβαση το παιδί και ποιοι κίνδυνοι χρειάζονται προσοχή;
Ένας διαφορετικός τρόπος αποταμίευσης για τη νέα γενιά σχεδιάζεται στην Ελλάδα. Ο λεγόμενος «κουμπαράς για τη νέα γενιά» φιλοδοξεί να δώσει στις οικογένειες τη δυνατότητα να δημιουργήσουν ένα οικονομικό απόθεμα για τα παιδιά τους, με τη συμμετοχή και του κράτους.
Η βασική ιδέα είναι απλή: για κάθε επιλέξιμο ευρώ που καταθέτει η οικογένεια, το Δημόσιο θα προσθέτει ένα ακόμη ευρώ, μέχρι συγκεκριμένου ετήσιου ορίου.
Πίσω, όμως, από την ελκυστική εξαγγελία υπάρχουν όροι συμμετοχής, επενδυτικές επιλογές, φορολογικές προβλέψεις και περιορισμοί που πρέπει να γίνουν κατανοητοί πριν από οποιαδήποτε απόφαση.
τι είναι ο ατομικός επενδυτικός λογαριασμός ανηλίκων;
Ο Ατομικός Επενδυτικός Λογαριασμός Ανηλίκων (Α.Ε.Λ.Α.) δεν είναι ένας συνηθισμένος τραπεζικός λογαριασμός ταμιευτηρίου. Πρόκειται για έναν μακροχρόνιο λογαριασμό, μέσω του οποίου οι εισφορές επενδύονται σύμφωνα με συγκεκριμένους κανόνες, με στόχο να δημιουργηθεί κεφάλαιο για το παιδί όταν ενηλικιωθεί.
Σύμφωνα με το σχετικό νομοσχέδιο του υπουργείου Εθνικής Οικονομίας και Οικονομικών, το νέο πλαίσιο προβλέπεται να ενεργοποιηθεί το 2027. Στις 19 Οκτωβρίου 2026 το νομοσχέδιο τέθηκε σε δημόσια διαβούλευση, επομένως οι σχετικές διατάξεις πρέπει να διαβάζονται ως προτεινόμενο πλαίσιο και όχι ως ήδη ενεργό πρόγραμμα.
πόσα χρήματα θα βάζει το κράτος;
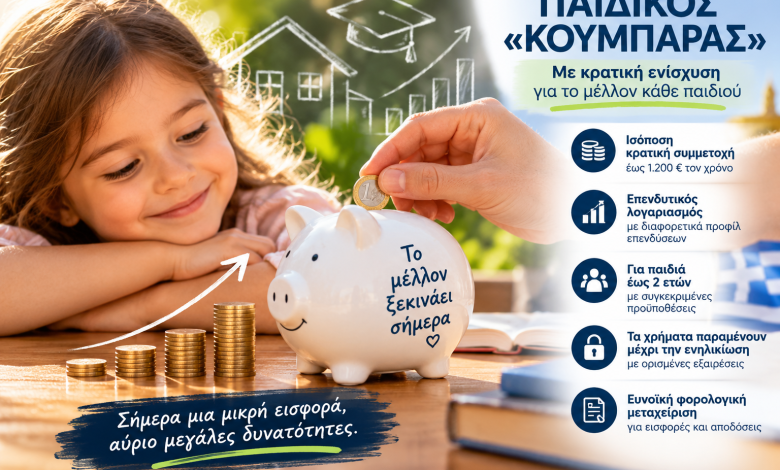
Η σημαντικότερη πρόβλεψη είναι η ισόποση κρατική συμμετοχή.
Για κάθε επιλέξιμη εισφορά της οικογένειας, το κράτος θα προσθέτει ποσό ίσο με το 100% της εισφοράς, με ανώτατη κρατική ενίσχυση 1.200 ευρώ ετησίως. Το συγκεκριμένο όριο προβλέπεται να αυξάνεται κατά 10% ανά πενταετία.
Αυτό σημαίνει ότι, με βάση το αρχικό όριο:
- αν η οικογένεια καταθέτει 25 ευρώ τον μήνα, η κρατική συμμετοχή μπορεί να είναι άλλα 25 ευρώ τον μήνα.
- αν καταθέτει 50 ευρώ τον μήνα, το κράτος μπορεί να προσθέτει άλλα 50 ευρώ.
- αν καταθέτει 100 ευρώ τον μήνα, η ετήσια οικογενειακή εισφορά φτάνει τα 1.200 ευρώ και η κρατική συμμετοχή μπορεί να φτάσει επίσης τα 1.200 ευρώ.
Έτσι, με εισφορά 100 ευρώ τον μήνα από την οικογένεια, το αρχικό σύνολο των ετήσιων εισφορών μαζί με την κρατική συμμετοχή μπορεί να φτάνει τα 2.400 ευρώ, πριν από τις αποδόσεις ή τις ζημιές των επενδύσεων.
Σημειώνεται ότι το συνολικό όριο εισφορών από φυσικά πρόσωπα προβλέπεται να είναι 10.000 ευρώ ανά λογαριασμό και ανά ημερολογιακό έτος. Το όριο αυτό δεν σημαίνει ότι το κράτος θα επιδοτεί το σύνολο των 10.000 ευρώ.
ποια παιδιά θα μπορούν να συμμετάσχουν;
Με βάση το σχέδιο νόμου, αίτηση για το άνοιγμα λογαριασμού θα μπορεί να υποβάλει ο γονέας που ασκεί τη γονική μέριμνα ή το πρόσωπο που έχει την επιμέλεια του παιδιού.
Βασική προϋπόθεση είναι το παιδί να μην έχει συμπληρώσει το δεύτερο έτος της ηλικίας του κατά την υποβολή της αίτησης. Προβλέπεται ένας μοναδικός λογαριασμός ανά δικαιούχο, με συγκεκριμένες προϋποθέσεις υπαγωγής.
Επομένως, το μέτρο δεν αφορά αυτομάτως όλα τα ανήλικα παιδιά ανεξαρτήτως ηλικίας. Οι οικογένειες θα πρέπει να ελέγξουν τις τελικές προϋποθέσεις όταν οριστικοποιηθεί το θεσμικό πλαίσιο.
πότε θα πάρει τα χρήματα το παιδί;
Ο λογαριασμός έχει μακροχρόνιο χαρακτήρα. Κατά κανόνα, τα κεφάλαια θα παραμένουν δεσμευμένα μέχρι τη συμπλήρωση του 18ου έτους της ηλικίας του δικαιούχου.
Προβλέπονται συγκεκριμένες εξαιρέσεις για σοβαρές περιστάσεις, όπως ορισμένα γεγονότα θανάτου ή σοβαροί λόγοι υγείας.
Με την ενηλικίωση, ο δικαιούχος θα μπορεί, σύμφωνα με το προτεινόμενο πλαίσιο, να αναλάβει το κεφάλαιο ή να το μεταφέρει σε δικό του λογαριασμό, σύμφωνα με τους σχετικούς όρους.
Η μακροχρόνια δέσμευση αποτελεί ένα από τα σημαντικότερα σημεία που πρέπει να σταθμίσουν οι γονείς: τα χρήματα δεν προορίζονται για τις καθημερινές ανάγκες της οικογένειας, αλλά για τη μελλοντική οικονομική αφετηρία του παιδιού.
υπάρχει επενδυτικός κίνδυνος;
Ναι. Και αυτό είναι ένα σημείο που δεν πρέπει να περάσει στα ψιλά γράμματα.
Ο νέος «κουμπαράς» δεν είναι απλώς ένας λογαριασμός όπου τα χρήματα παραμένουν αδρανή. Το κεφάλαιο θα μπορεί να τοποθετείται σε επιλέξιμα χρηματοοικονομικά μέσα, όπως ομόλογα, μετοχές και αμοιβαία κεφάλαια, ανάλογα με την επενδυτική επιλογή.
Το νομοσχέδιο προβλέπει τέσσερα επενδυτικά προφίλ: συντηρητικό, ισορροπημένο, αναπτυξιακό και δυναμικό.
Οι επιλογές αυτές διαφέρουν ως προς τη σύνθεση του χαρτοφυλακίου και τον κίνδυνο που αναλαμβάνεται. Η τελική αξία του λογαριασμού, επομένως, μπορεί να επηρεαστεί από την πορεία των αγορών, τις αποδόσεις και τα σχετικά κόστη.
Προβλέπεται επίσης προεπιλεγμένη συντηρητική επενδυτική επιλογή με μηχανισμό εγγύησης κεφαλαίου, εφόσον ο γονέας δεν επιλέξει άλλη στρατηγική. Αυτό δεν σημαίνει ότι κάθε επενδυτική επιλογή του προγράμματος έχει την ίδια εγγύηση.
Η κρατική συμμετοχή είναι σημαντικό κίνητρο. Δεν πρέπει, όμως, να συγχέεται με εγγύηση συγκεκριμένης τελικής απόδοσης για κάθε επενδυτική επιλογή.
τι προβλέπεται για τη φορολογία;
Το προτεινόμενο πλαίσιο περιλαμβάνει ευνοϊκές φορολογικές ρυθμίσεις για τις εισφορές και τη λειτουργία του λογαριασμού.
Ειδικότερα, προβλέπεται οι εισφορές εντός του θεσπισμένου ορίου να μην αποτελούν φορολογητέο εισόδημα για το παιδί και να εξαιρούνται από τον φόρο δωρεών και γονικών παροχών, υπό τους όρους του νομοσχεδίου. Αντίστοιχες προβλέψεις περιλαμβάνονται για την κρατική συμμετοχή, καθώς και για συγκεκριμένα επενδυτικά εισοδήματα.
Οι ακριβείς φορολογικές συνέπειες θα πρέπει να εξετάζονται με βάση το τελικό νομοθετικό κείμενο και τις εφαρμοστικές διατάξεις.
το κρίσιμο ερώτημα: μπορούν όλες οι οικογένειες να συμμετάσχουν;
Εδώ βρίσκεται μια σημαντική κοινωνική διάσταση.
Μια οικογένεια που μπορεί να αποταμιεύει 100 ευρώ τον μήνα έχει τη δυνατότητα να αξιοποιήσει πλήρως το αρχικό όριο της κρατικής συμμετοχής. Μια οικογένεια, όμως, που δυσκολεύεται να καλύψει το ενοίκιο, το ρεύμα, τα τρόφιμα και τις ανάγκες των παιδιών της μπορεί να μην έχει αυτή τη δυνατότητα.
Ακόμη και μικρότερες εισφορές μπορούν να δημιουργήσουν κεφάλαιο σε βάθος χρόνου, αλλά η δυνατότητα συμμετοχής δεν είναι ίδια για όλους.
Γι’ αυτό η επιτυχία του μέτρου δεν θα πρέπει να μετρηθεί μόνο από τα ποσά που θα συγκεντρωθούν, αλλά και από το πόσες οικογένειες θα μπορέσουν πραγματικά να επωφεληθούν.
το συμπέρασμα
Ο παιδικός επενδυτικός «κουμπαράς» μπορεί να αποτελέσει ένα χρήσιμο εργαλείο μακροχρόνιας αποταμίευσης και επένδυσης για τη νέα γενιά. Συνδυάζει την ιδιωτική εισφορά με την κρατική συμμετοχή και δημιουργεί την προοπτική ενός κεφαλαίου για τις σπουδές, τη στέγαση ή άλλες ανάγκες του παιδιού στην ενήλικη ζωή.
Χρειάζεται, ωστόσο, να γίνει σαφές ότι το πρόγραμμα βρίσκεται ακόμη στο στάδιο της νομοθετικής διαδικασίας, ότι υπάρχουν συγκεκριμένες προϋποθέσεις συμμετοχής και ότι οι επενδυτικές επιλογές δεν έχουν όλες το ίδιο επίπεδο κινδύνου.
Η ουσία είναι μία: η οικονομική προετοιμασία για το μέλλον ενός παιδιού είναι σημαντική, αλλά πρέπει να στηρίζεται στην ενημέρωση, στη διαφάνεια και στις πραγματικές δυνατότητες κάθε οικογένειας.
Γιατί ο καλύτερος κουμπαράς δεν είναι μόνο εκείνος που συγκεντρώνει χρήματα. Είναι εκείνος που βοηθά ένα παιδί να ξεκινήσει την ενήλικη ζωή του με περισσότερες επιλογές.
πηγές για τη δημοσιογραφική τεκμηρίωση
-
NEWS 24/7 — «Παιδικός κουμπαράς» με κρατική ενίσχυση
News 24/7 -
Capital.gr — Πώς θα λειτουργεί ο Ατομικός Επενδυτικός Λογαριασμός Ανηλίκων
Όλες οι… - enikonomia.gr — «Κουμπαράς για τη Νέα Γενιά»: τι προβλέπει το νομοσχέδιο
Ο «Κουμπαράς της Νέας Γενιάς»: 100 ευρώ από την οικογένεια, άλλα 100 ευρώ από το κράτος – Πόσα μπορεί να έχει ένα παιδί στα 18;
Μία από τις εξαγγελίες της φετινής ΔΕΘ που αξίζει να δούμε λίγο πιο προσεκτικά είναι ο λεγόμενος «Κουμπαράς για τη…
- Πολιτική
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ ΣΤΟ ALLGOOD.GR:
-
-
40 ΛΟΓΟΙ ΓΙΑ ΝΑ ΑΝΟΙΞΕΙΣ ΝΕΟΥΣ ΕΠΑΓΓΕΛΜΑΤΙΚΟΥΣ ΟΡΙΖΟΝΤΕΣ ΜΕ ΤΟ 1spiti.gr!
19 λόγοι ως ιδιώτης για να συνεργαστείς με το 1spiti.gr πολυετής επαγγελματική εμπειρία χιλιάδες πελάτες…
- 18 Οκτωβρίου
-
Ν. 4583/2018 – Ο πρακτικός οδηγός του ασφαλιστικού διαμεσολαβητή
-
Ο επαγγελματίας ενεργός ασφαλιστής
Ν. 4583/2018: Ο ΠΡΑΚΤΙΚΟΣ ΟΔΗΓΟΣ ΤΟΥ ΑΣΦΑΛΙΣΤΙΚΟΥ ΔΙΑΜΕΣΟΛΑΒΗΤΗ
 ΑΣΦΑΛΙΣΤΗΣ – ΔΙΑΜΕΣΟΛΑΒΗΣΗ
Ο Ενεργός Ασφαλιστής δίνει Υπεραξία στην Ασφάλεια
https://allgood.gr/o-energos-
asfalistis-dinei-yperaxia-s/ Ο Επαγγελματίας Ασφαλιστής – Πυλώνας Αξιοπιστίας και Προστασίας στη Νέα Εποχή Αβεβαιότητας
https://allgood.gr/o-
epangelmatias-asfalistis- pylonas/ Ο Ενεργός Ασφαλιστής δεν πουλάει συμβόλαια — σώζει ανθρώπους και περιουσίες…
https://allgood.gr/o-energos-
asfalistis-den-poulaei-simv/ Επαγγελματίας Ενεργός Ασφαλιστής: 21+ λόγοι να τον εμπιστευτείς
https://allgood.gr/o-
epagelmatias-energos- asfalisths-o/  ΝΕΑ ΓΕΝΙΑ – ΜΕΛΛΟΝ ΕΠΑΓΓΕΛΜΑΤΟΣ
Η νέα γενιά δεν θέλει να γίνει ασφαλιστής και αυτό είναι τεράστιο πρόβλημα
Η Διαμεσολάβηση Γερνάει – Και Κανείς Δεν Το Λέει – Το μέλλον δεν εξαγοράζεται. Χτίζεται.
 ΕΡΕΥΝΑ – ΣΤΟΙΧΕΙΑ – ΚΟΙΝΩΝΙΑ
Δημοσκόπηση ικανοποίησης καταναλωτών & διαμεσολαβητών ασφαλιστικών προϊόντων
https://allgood.gr/
dimoskopisi-ikanopoiisis- katanalot-2/ Δημόσια έρευνα του ΕΕΑ / RASS – Όταν μιλάνε οι πολίτες, η αγορά οφείλει να ακούσει
https://allgood.gr/dimosia-
erevna-tou-eea-rass-otan- milane-oi-polites-i-agora- ofeilei-na-akousei/ Έρευνα της RASS για το ΕΕΑ: Η ακρίβεια πλήττει καθολικά τα νοικοκυριά – Έντονη δυσπιστία στη λειτουργία της αγοράς και πίεση στην κατανάλωση
 ΠΡΟΣΩΠΙΚΗ ΔΙΑΔΡΟΜΗ – ΒΑΣΙΛΗΣ ΜΟΥΝΤΑΚΗΣ
Βασίλης Μουντάκης: «Κανείς δεν τα ξέρει όλα, κανείς δεν τα προλαβαίνει όλα – η δύναμη είναι στη συνεργασία»
https://allgood.gr/vasilis-
mountakis-kaneis-den-ta-xere/ Βασίλης Μουντάκης στο OPEN: «Η ακρίβεια και η έλλειψη ελέγχων διαλύουν την αγορά και τα νοικοκυριά»
 ΤΑΥΤΟΤΗΤΑ ALLGOOD
Allgood: Η φωνή που δεν ελέγχεται, δεν εξαγοράζεται και δεν σιωπά
https://allgood.gr/allgood-i-
foni-pou-den-elegchetai-den- exagorazetai-kai-den-siopa/ 5.000 Άρθρα, 1.000 Παρεμβάσεις και Μία Υπόσχεση: Να Λέμε τα Πράγματα με το Όνομά τους
«Σεισμό» στην ασφαλιστική αγορά προκαλούν οι αλήθειες του καθηγητή Μιλτιάδης Νεκτάριος – Μιλώντας έξω από τα δόντια για λάθη, ευθύνες και το μέλλον της ιδιωτικής ασφάλισης
Η ΑΣΦΑΛΕΙΑ σπιτιού σήμερα κοστίζει, όσο μισή σοκολάτα ή ένα κουλούρι
https://allgood.gr/i-asfaleia-
spitiou-simera-kostizei-oso- misi-sokolata-i-ena-koulouri/ -
Βασίλης Μουντάκης: «Κανείς δεν τα ξέρει όλα, κανείς δεν τα προλαβαίνει όλα – η δύναμη είναι στη συνεργασία»
Συνέντευξη στο Allgood.gr Η ασφαλιστική διαμεσολάβηση βρίσκεται σε περίοδο βαθιάς αλλαγής. Συγχωνεύσεις, εξαγορές και νέα επιχειρηματικά σχήματα αναδιαμορφώνουν το τοπίο.…
-
 ΑΣΦΑΛΙΣΤΗΣ – ΔΙΑΜΕΣΟΛΑΒΗΣΗ
 ΝΕΑ ΓΕΝΙΑ – ΜΕΛΛΟΝ ΕΠΑΓΓΕΛΜΑΤΟΣ
 ΕΡΕΥΝΑ – ΣΤΟΙΧΕΙΑ – ΚΟΙΝΩΝΙΑ
 ΠΡΟΣΩΠΙΚΗ ΔΙΑΔΡΟΜΗ – ΒΑΣΙΛΗΣ ΜΟΥΝΤΑΚΗΣ
 ΤΑΥΤΟΤΗΤΑ ALLGOOD