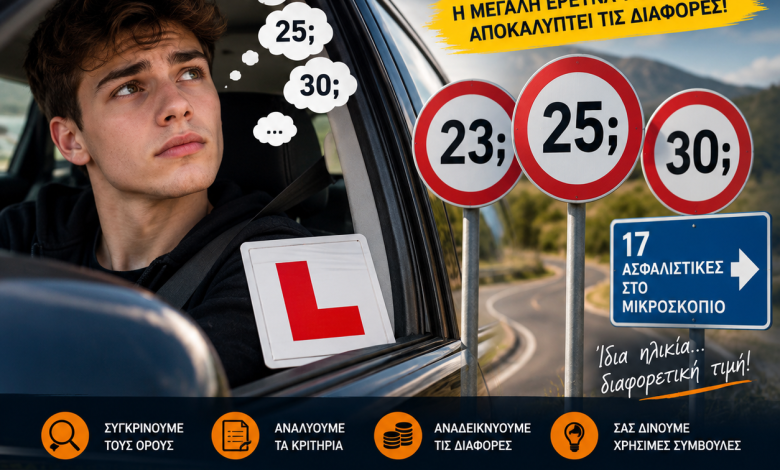
ΝΕΟΣ ΟΔΗΓΟΣ: 23, 25 ..ή… 30 ετών ; – Η μεγάλη αποκάλυψη του Allgood για τα επασφάλιστρα των ασφαλιστικών
Η μεγάλη έρευνα του Allgood στους όρους των ασφαλιστικών εταιρειών – Πότε επιβάλλεται επασφάλιστρο, πόσο μπορεί να κοστίσει και τι συμβαίνει αν ο νέος οδηγός δεν δηλωθεί

3η Σεπτεμβρίου 2026
Δεν υπάρχει ένας κανόνας για όλους. Άλλη ασφαλιστική θεωρεί «νέο οδηγό» τον κάτω των 23, άλλη τον κάτω των 25 και άλλη εξετάζει ακόμη και πόσα χρόνια έχει το δίπλωμα. Το Allgood ανοίγει τους όρους των εταιρειών και βάζει τα πράγματα στη θέση τους.
Ένα παιδί παίρνει δίπλωμα.
Ο πατέρας ή η μητέρα του έχει ήδη ασφαλισμένο το αυτοκίνητο.
«Αφού το αυτοκίνητο είναι ασφαλισμένο, μπορεί να το οδηγεί».
Λάθος.
Ή, για την ακρίβεια, πρόκειται για μια επικίνδυνη γενίκευση.
Το αυτοκίνητο μπορεί πράγματι να έχει ενεργό ασφαλιστήριο, όμως η ηλικία και η εμπειρία του οδηγού μπορεί να αποτελούν ξεχωριστό ασφαλιστικό κίνδυνο, ο οποίος πρέπει να έχει δηλωθεί σύμφωνα με τους όρους της συγκεκριμένης ασφαλιστικής σύμβασης.
Και εδώ αρχίζει ένα μεγάλο μπέρδεμα που αφορά εκατοντάδες χιλιάδες οδηγούς.
Είναι νέος οδηγός μέχρι τα 23;
Μέχρι τα 25;
Ή μετράει και το πότε πήρε το δίπλωμα;
Η απάντηση είναι:
Δεν υπάρχει ένα ενιαίο ηλικιακό όριο για ολόκληρη την ασφαλιστική αγορά.
Το Allgood έκανε έρευνα στους διαθέσιμους όρους και στα επίσημα ενημερωτικά έγγραφα ασφαλιστικών εταιρειών.
Και τα αποτελέσματα παρουσιάζουν ιδιαίτερο ενδιαφέρον.
ΤΟ ΠΡΩΤΟ ΚΑΙ ΣΗΜΑΝΤΙΚΟΤΕΡΟ: ΔΕΝ ΥΠΑΡΧΕΙ «ΝΟΜΟΣ ΤΩΝ 23»
Ας ξεκινήσουμε από τα βασικά.
Δεν υπάρχει διάταξη που να λέει ότι όλες οι ασφαλιστικές εταιρείες στην Ελλάδα πρέπει να επιβάλλουν επασφάλιστρο μέχρι την ηλικία των 23 ετών.
Η ασφαλιστική σύμβαση περιλαμβάνει, μεταξύ άλλων, τους ασφαλιστικούς κινδύνους, τις εξαιρέσεις και το ασφάλιστρο. Ο ν. 2496/1997 προβλέπει επίσης υποχρέωση του λήπτη της ασφάλισης να δηλώνει στοιχεία και περιστατικά ουσιώδη για την εκτίμηση του κινδύνου και να απαντά στις σχετικές ερωτήσεις του ασφαλιστή.
Επομένως:
Το αν ένας οδηγός θεωρείται «νέος» και ποιο επασφάλιστρο αντιστοιχεί σε αυτόν καθορίζεται από τους όρους και την τιμολογιακή πολιτική της συγκεκριμένης ασφαλιστικής εταιρείας.
Και αυτό είναι το πρώτο πράγμα που πρέπει να γνωρίζει ο ασφαλισμένος.
ΔΕΝ ΥΠΑΡΧΕΙ ΕΝΑ ΕΝΙΑΙΟ ΟΡΙΟ ΓΙΑ ΟΛΗ ΤΗΝ ΑΣΦΑΛΙΣΤΙΚΗ ΑΓΟΡΑ.
Το Allgood έκανε έρευνα στους διαθέσιμους ασφαλιστικούς όρους, στους οδηγούς ασφάλισης και στις επίσημες ενημερώσεις ασφαλιστικών εταιρειών.
Και τα αποτελέσματα παρουσιάζουν ιδιαίτερο ενδιαφέρον.
ΤΙ ΒΡΗΚΑΜΕ ΣΤΗΝ ΑΓΟΡΑ;
Η έρευνα του Allgood αποκαλύπτει σημαντικές διαφορές.
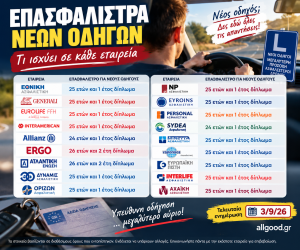
| Ασφαλιστική | Νέος οδηγός – κριτήριο | Επασφάλιστρο / παρατήρηση |
|---|---|---|
| GENERALI | Κάτω των 23 ετών ή δίπλωμα μικρότερο του 1 έτους | Η δήλωση είναι υποχρεωτική και αποτελεί παράμετρο τιμολόγησης. |
| INTERLIFE | Κάτω των 25 ετών για νέα συμβόλαια από 22/10/2025 και τις ανανεώσεις τους | Στα ήδη υφιστάμενα συμβόλαια παραμένει το όριο των 23 ετών. |
| GROUPAMA | Κάτω των 25 ετών ή δίπλωμα μικρότερο του 1 έτους | Το online σύστημα της εταιρείας ζητά ρητά τη σχετική δήλωση. |
| HELLAS DIRECT | Κάτω των 25 ετών | Η τρέχουσα ενημέρωση της 15/7/2026 αναφέρει ότι ο οδηγός κάτω των 25 πρέπει να δηλωθεί. |
| INTERSALONIKA | Κάτω των 23 ετών ή δίπλωμα μικρότερο του 1 έτους | Διορθώνεται το προηγούμενο «30 ετών». |
| INTERASCO | Κάτω των 23 ετών ή/και δίπλωμα μικρότερο του 1 έτους | Το σημερινό online σύστημα της εταιρείας το αναφέρει ρητά. |
| MINETTA | Κάτω των 23 ετών ή/και δίπλωμα μικρότερο του 1 έτους | Επιβεβαιώνεται σε πρόταση ασφάλισης του 2025. |
| APEIRON | Κάτω των 23 ετών ή δίπλωμα νεότερο των 12 μηνών | 40% λόγω ηλικίας, 20% λόγω νέου διπλώματος. Αν ισχύουν και τα δύο, 60%, σύμφωνα με τους διαθέσιμους κανόνες underwriting. |
| INTERAMERICAN | Κάτω των 23 ετών ή δίπλωμα εντός τελευταίου 12μήνου | 60% όταν συντρέχουν και τα δύο, 40% για ηλικία μόνο, 20% για νέο δίπλωμα μόνο, σύμφωνα με τους διαθέσιμους όρους. |
| EUROLIFE FFH | Κάτω των 23 ετών ή δίπλωμα μικρότερο των 2 ετών | Να διατηρηθεί μόνο εφόσον το αντίστοιχο έγγραφο/όρος που χρησιμοποιήσαμε στο άρθρο παραμένει η πηγή μας. Δεν θα το παρουσιάσουμε ως καθολικό κανόνα όλων των προϊόντων. |
| ΑΤΛΑΝΤΙΚΗ ΕΝΩΣΗ | Κάτω των 23 ετών | 30% για ερασιτέχνη οδηγό και 15% για επαγγελματία, σύμφωνα με τους διαθέσιμους κανόνες ανάληψης κινδύνου. |
| ΥΔΡΟΓΕΙΟΣ | Κάτω των 23 ετών ή/και δίπλωμα τελευταίου 12μήνου | Το κριτήριο επιβεβαιώνεται δημόσια, αλλά δεν θα βάλουμε συγκεκριμένο ποσοστό χωρίς τρέχον δημόσιο τιμολόγιο. |
| AIG | Νέο δίπλωμα έως 2 έτη / επιπλέον οδηγός έως 25 ετών | Το διαθέσιμο έγγραφο της AIG αναφέρει επασφάλιστρο νέου διπλώματος για δύο χρόνια και για επιπλέον οδηγό έως 25 ετών. |
| ΕΘΝΙΚΗ ΑΣΦΑΛΙΣΤΙΚΗ | Κάτω των 23 ετών | Υπάρχει διαθέσιμος όρος που αναφέρει 30% στην αστική ευθύνη και 60% στις ίδιες ζημιές, αλλά το έγγραφο είναι παλαιό. Δεν το εμφανίζουμε ως σημερινό ποσοστό. |
| ΕΥΡΩΠΗ ΑΣΦΑΛΙΣΤΙΚΗ | Κάτω των 25 ετών ή/και δίπλωμα μικρότερο των 12 μηνών | Να αναφέρεται ως κριτήριο που εντοπίστηκε στους διαθέσιμους όρους, όχι ως ενιαίο σημερινό τιμολόγιο. |
| ERGO | Κάτω των 23 ή/και δίπλωμα <1 έτους | |
| ΟΡΙΖΩΝ 1964 | Κάτω των 23 ή/και δίπλωμα <1 έτους | Πολύ πρόσφατο έγγραφο, Ιούνιος 2026 |
| EUROINS | Κάτω των 23 ή δίπλωμα <1 έτους | Υπάρχει πλέον και επίσημοι Γενικοί/Ειδικοί Όροι με έκδοση 1/2/2026, οπότε η εταιρεία πρέπει να παραμείνει στον έλεγχο· δεν βάζουμε % χωρίς να το έχουμε καθαρά τεκμηριώσει. |
| SYNDEA / ΣΥΝΕΤΑΙΡΙΣΤΙΚΗ | Κάτω των 23 | 60% ερασιτέχνης / 30% επαγγελματίας στους διαθέσιμους όρους που εντοπίστηκαν |
| ΔΥΝΑΜΙΣ | Υπάρχει επασφάλιστρο νέου οδηγού | Δεν βάζουμε αριθμητικό όριο ή % χωρίς καθαρή πρόσφατη τεκμηρίωση |
| NP ΑΣΦΑΛΙΣΤΙΚΗ | — | Δεν βρέθηκε επαρκής πρόσφατη δημόσια τεκμηρίωση |
| PERSONAL INSURANCE | Κάτω των 23 ή δίπλωμα <2 ετών | Το εύρημα είναι από παλαιότερο έντυπο – δεν το παρουσιάζουμε ως σημερινό κανόνα |
ALLIANZ<23 ή δίπλωμα <12 μηνών
Ο παραπάνω πίνακας δεν αποτελεί ενιαίο τιμοκατάλογο της αγοράς.
Αφορά όρους, οδηγούς ασφάλισης και δημόσια διαθέσιμες πληροφορίες που εντοπίστηκαν κατά την έρευνα.
Σημαντική διευκρίνιση:
Τα στοιχεία του πίνακα προέρχονται από δημόσια διαθέσιμους όρους, οδηγούς ασφάλισης, online διαδικασίες τιμολόγησης και ενημερώσεις ασφαλιστικών εταιρειών που εντοπίστηκαν κατά την έρευνα.
3η Σεπτεμβρίου 2026
Οι όροι και τα επασφάλιστρα μπορεί να διαφοροποιούνται ανά προϊόν, ασφαλιστήριο, ημερομηνία έκδοσης ή ανανέωσης. Όπου δεν εντοπίστηκε πρόσφατο δημόσιο τιμολόγιο, το Allgood δεν αποδίδει συγκεκριμένο ποσοστό ως ισχύον καθολικό κανόνα.
Επομένως, η τελική απάντηση βρίσκεται πάντα στο συγκεκριμένο ασφαλιστήριο και στους όρους που το διέπουν.
Και αυτή ακριβώς είναι η ουσία της έρευνας.
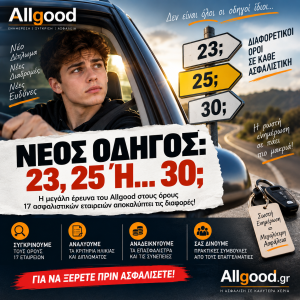 ΔΕΝ ΥΠΑΡΧΕΙ «ΝΟΜΟΣ ΤΩΝ 23 ΕΤΩΝ »
Ας ξεκαθαρίσουμε πρώτα κάτι πολύ σημαντικό.
Δεν υπάρχει διάταξη που να λέει ότι όλες οι ασφαλιστικές εταιρείες πρέπει να επιβάλλουν επασφάλιστρο μέχρι την ηλικία των 23 ετών.
Το αν ένας οδηγός θεωρείται «νέος» για σκοπούς τιμολόγησης και ποια οικονομική επιβάρυνση προβλέπεται αποτελεί ζήτημα των όρων και της τιμολογιακής πολιτικής της κάθε ασφαλιστικής εταιρείας.
Η νομοθεσία θέτει το πλαίσιο της ασφαλιστικής σύμβασης και των υποχρεώσεων του ασφαλισμένου ως προς την ορθή δήλωση ουσιωδών στοιχείων του κινδύνου.
Άρα:
Δεν πρέπει να θυμόμαστε ένα «μαγικό» όριο ηλικίας. Πρέπει να γνωρίζουμε τι γράφει το συμβόλαιό μας.
GENERALI: 23 ΕΤΗ Ή ΝΕΟ ΔΙΠΛΩΜΑ
Η Generali αναφέρει επίσημα ότι ασφαλιστικά θεωρείται νέος οδηγός όποιος είναι κάτω των 23 ετών ή έχει δίπλωμα οδήγησης για λιγότερο από ένα έτος. Η ηλικία αποτελεί παράμετρο για τον υπολογισμό του ασφαλίστρου.
Άρα:
22 ετών με δίπλωμα τεσσάρων ετών → νέος λόγω ηλικίας.
Αλλά και:
35 ετών με δίπλωμα έξι μηνών → νέος λόγω εμπειρίας.
Αυτό είναι ένα από τα σημαντικότερα σημεία ολόκληρης της έρευνας.
INTERLIFE: ΑΠΟ ΤΑ 23 ΣΤΑ 25
Η περίπτωση της INTERLIFE είναι ιδιαίτερα ενδιαφέρουσα.
INTERLIFE → 25 από 22/10/2025 στα νέα συμβόλαια, 23 στα παλαιά
Η εταιρεία άλλαξε το όριο για νέους οδηγούς από 23 σε 25 έτη στα νέα συμβόλαια και στις σχετικές ανανεώσεις, γεγονός που αποδεικνύει ότι τέτοιοι τιμολογιακοί κανόνες μπορούν να μεταβάλλονται.
Άρα ένας ασφαλισμένος δεν πρέπει να θεωρεί ότι ένας όρος που ίσχυε πριν από δύο ή τρία χρόνια εξακολουθεί υποχρεωτικά να ισχύει σήμερα.
Το ασφαλιστήριο και η ημερομηνία του έχουν σημασία.
GROUPAMA: ΚΑΤΩ ΤΩΝ 25 Ή ΔΙΠΛΩΜΑ ΜΙΚΡΟΤΕΡΟ ΤΟΥ ΕΤΟΥΣ
Η Groupama αναφέρει ότι οδηγοί κάτω των 25 ετών ή όσοι έχουν αποκτήσει το δίπλωμά τους λιγότερο από ένα έτος θεωρούνται οδηγοί υψηλότερου κινδύνου και μπορεί να υπάρχει σχετική επιβάρυνση.
Και εδώ λοιπόν βλέπουμε δύο διαφορετικά κριτήρια:
ηλικία + εμπειρία.
ΕΥΡΩΠΗ ΑΣΦΑΛΙΣΤΙΚΗ: 25 ΕΤΗ ΚΑΙ ΝΕΟ ΔΙΠΛΩΜΑ
Στους διαθέσιμους γενικούς όρους της Ευρώπης Ασφαλιστικής, η ηλικία του οδηγού και ο χρόνος έκδοσης της άδειας οδήγησης χαρακτηρίζονται σημαντικές παράμετροι για τον υπολογισμό των ασφαλίστρων.
Προβλέπεται δήλωση οδηγού:
- κάτω των 25 ετών,
- άνω των 70 ετών,
- ή οδηγού που απέκτησε άδεια οδήγησης μέσα στο τελευταίο δωδεκάμηνο.
Και εδώ υπάρχει κάτι ιδιαίτερα σημαντικό.
Σε περίπτωση μη δήλωσης οδηγού κάτω των 25 ετών, οι διαθέσιμοι όροι προβλέπουν 100% επασφάλιστρο, υπό τις αναφερόμενες προϋποθέσεις. Αντίστοιχη πρόβλεψη υπάρχει και για νέο δίπλωμα τελευταίου δωδεκαμήνου.
Δηλαδή η μη δήλωση δεν είναι απλώς μια «τυπική παράλειψη».
Μπορεί να έχει σοβαρό οικονομικό αποτέλεσμα.
APEIRON: ΕΔΩ ΕΧΟΥΜΕ ΚΑΙ ΣΥΓΚΕΚΡΙΜΕΝΑ ΠΟΣΟΣΤΑ
Στους διαθέσιμους κανόνες ανάληψης της Apeiron εντοπίζονται:
Οι κανόνες underwriting αναφέρουν:
- 40% κάτω των 23 λόγω ηλικίας
- 20% για δίπλωμα νεότερο των 12 μηνών
- 60% όταν συντρέχουν και οι δύο παράγοντες.
Η ηλικία και η ημερομηνία έκδοσης του διπλώματος τιμολογούνται χωριστά.
HELLAS DIRECT: ΚΑΤΩ ΤΩΝ 25
Η νεότερη ενημέρωση της Hellas Direct, 15 Ιουλίου 2026, λέει ότι οδηγός κάτω των 25 ετών πρέπει να δηλωθεί.
HELLAS DIRECT: οδηγός κάτω των 25 ετών πρέπει να δηλωθεί.
ALLIANZ:
Η νεότερη επίσημη ενημέρωση που βρήκαμε αναφέρει:
κάτω των 23 ετών ή δίπλωμα μικρότερο των 12 μηνών.
ALLIANZ: κάτω των 23 ετών ή δίπλωμα μικρότερο του 1 έτους.
Η ερώτηση «πόσο χρονών είσαι;» δεν αρκεί.
Πρέπει να ακολουθεί και η ερώτηση:
«Πότε πήρες το δίπλωμά σου;»
EUROLIFE FFH: ΜΕΧΡΙ ΔΥΟ ΧΡΟΝΙΑ ΤΟ ΝΕΟ ΔΙΠΛΩΜΑ
Ο διαθέσιμος Οδηγός Ασφάλισης Οχήματος της Eurolife FFH αναφέρει ως νέο οδηγό άτομο νεότερο των 23 ετών ή άτομο που απέκτησε άδεια οδήγησης τα τελευταία δύο χρόνια.
Και εδώ οι συνέπειες της μη δήλωσης είναι ιδιαίτερα σημαντικές.
Σε περίπτωση ατυχήματος με μη δηλωμένο οδηγό, η εταιρεία προβλέπει χρέωση του αντίστοιχου ασφαλίστρου για το χρονικό διάστημα μέχρι τη λήξη του ασφαλιστηρίου.
Εάν ενεργοποιείται κάλυψη Ιδίων Ζημιών, ο λήπτης της ασφάλισης ή ο ασφαλισμένος συμμετέχει στη ζημιά κατά 50%, υπό τις συγκεκριμένες προϋποθέσεις των όρων.
ΜΙΝΕΤΤΑ: Η ΜΗ ΔΗΛΩΣΗ ΜΠΟΡΕΙ ΝΑ ΑΓΓΙΞΕΙ ΚΑΙ ΤΙΣ ΙΔΙΕΣ ΖΗΜΙΕΣ
Στους διαθέσιμους όρους της ΜΙΝΕΤΤΑ προβλέπεται ειδική αντιμετώπιση οδηγού κάτω των 23 ετών ή οδηγού με δίπλωμα μικρότερο του ενός έτους.
Ιδιαίτερο ενδιαφέρον έχει η αντιμετώπιση των Ιδίων Ζημιών, όπου στους σχετικούς όρους προβλέπεται περιορισμός της αποζημίωσης υπό τις αναφερόμενες προϋποθέσεις.
Άρα το ζήτημα δεν είναι μόνο:
«Πόσο θα πληρώσω παραπάνω;»
Μπορεί να είναι και:
«Πόσο θα πάρω λιγότερα εάν συμβεί ζημιά;»
INTERAMERICAN: 20%, 40% Ή 60%
Στους διαθέσιμους όρους της myDirect/Interamerican εντοπίζεται σαφής κλιμάκωση:
Εδώ επίσης έχουμε συγκεκριμένο όρο:
60% → κάτω των 23 και δίπλωμα <12 μήνες
40% → κάτω των 23 μόνο
20% → άνω των 23 αλλά δίπλωμα <12 μήνες
ΔΥΟ ΔΙΑΦΟΡΕΤΙΚΟΙ ΠΑΡΑΓΟΝΤΕΣ ΚΙΝΔΥΝΟΥ.
Και αυτό είναι ένα από τα σημαντικότερα ευρήματα της έρευνας.
INTERASCO:
Kάτω των 23 ή δίπλωμα <1 έτους – το επασφάλιστρο καθορίζεται από το ισχύον τιμολόγιο.
ΑΤΛΑΝΤΙΚΗ ΕΝΩΣΗ: 30%
Στους διαθέσιμους όρους της Ατλαντικής Ένωσης προβλέπεται:
30% επασφάλιστρο για οδηγό κάτω των 23 ετών
και
30% για οδηγό που απέκτησε το πρώτο δίπλωμα μέσα στο προηγούμενο δωδεκάμηνο.
Και εδώ η δήλωση του οδηγού έχει ιδιαίτερη σημασία.
AIG: ΔΥΟ ΧΡΟΝΙΑ ΓΙΑ ΤΟ ΝΕΟ ΔΙΠΛΩΜΑ
Στους διαθέσιμους όρους της AIG εντοπίζεται:
- επασφάλιστρο νέου διπλώματος για 2 χρόνια
- επιπλέον οδηγό έως 25 ετών ή νέο δίπλωμα έως 2 έτη.
Δεν αρκεί να ξέρουμε την ηλικία του ιδιοκτήτη. Πρέπει να ξέρουμε ποιος πραγματικά οδηγεί το αυτοκίνητο.
EΘΝΙΚΗ ΑΣΦΑΛΙΣΤΙΚΗ:
- 30% στην Αστική Ευθύνη
- 60% στις Ίδιες Ζημιές
- για οδηγό κάτω των 23.
ΥΔΡΟΓΕΙΟΣ
Στην Υδρόγειο ο νέος οδηγός αποτελεί επίσης παράγοντα που λαμβάνεται υπόψη στην ασφάλιση αυτοκινήτου.
Και εδώ, όπως και στις υπόλοιπες εταιρείες, η ακριβής εφαρμογή πρέπει να εξετάζεται με βάση το συγκεκριμένο πρόγραμμα και τους ισχύοντες όρους.
Δεν πρέπει να μετατρέπουμε έναν γενικό τιμολογιακό παράγοντα σε έναν αυθαίρετο «κανόνα» που ισχύει για κάθε συμβόλαιο.
INTERSALONIKA:
Το διαθέσιμο τρέχον υλικό που ελέγξαμε οδηγεί σε:
κάτω των 23 ετών ή δίπλωμα μικρότερο του ενός έτους.
Αυτό είναι ιδιαίτερα σημαντικό γιατί καταρρίπτει οριστικά την αντίληψη:
ΣΥΝΕΤΑΙΡΙΣΤΙΚΗ: ΔΕΝ ΘΑ ΚΑΝΟΥΜΕ ΥΠΟΘΕΣΕΙΣ
Για τη Συνεταιριστική δεν εντοπίστηκε επαρκής, τρέχων και δημόσια διαθέσιμος επίσημος όρος που να μας επιτρέπει να αποδώσουμε με ασφάλεια συγκεκριμένο όριο ηλικίας και συγκεκριμένο ποσοστό επασφαλίστρου.
Και το καταγράφουμε.
Γιατί σοβαρή έρευνα σημαίνει και να ξέρεις πότε δεν έχεις επαρκή στοιχεία.
ΤΟ ΜΕΓΑΛΟ ΘΕΜΑ: ΤΙ ΓΙΝΕΤΑΙ ΟΤΑΝ Ο ΝΕΟΣ ΟΔΗΓΟΣ ΔΕΝ ΔΗΛΩΘΕΙ;
Εδώ βρίσκεται η ουσία.
Ο γονιός μπορεί να πει:
«Το παιδί μου πήρε το αυτοκίνητο μόνο μία φορά».
Ή:
«Πήγε μόνο μέχρι την παραλία».
Ή:
«Έχει κανονικά δίπλωμα».
Αυτές οι σκέψεις όμως δεν αντικαθιστούν τους ασφαλιστικούς όρους.
Ανάλογα με την εταιρεία και το συγκεκριμένο ασφαλιστήριο, η μη δήλωση μπορεί να οδηγήσει σε:
- αναδρομική χρέωση επασφαλίστρου,
- πρόσθετη οικονομική επιβάρυνση,
- περιορισμό αποζημίωσης,
- συμμετοχή του ασφαλισμένου στη ζημιά,
- δικαίωμα αναγωγής της ασφαλιστικής εταιρείας,
- ή συνδυασμό αυτών.
Και αυτό είναι το σημείο που πρέπει να γίνει απολύτως κατανοητό:
Η ΜΗ ΔΗΛΩΣΗ ΝΕΟΥ ΟΔΗΓΟΥ ΔΕΝ ΕΙΝΑΙ ΑΠΛΩΣ ΘΕΜΑ ΤΙΜΗΣ.
Μπορεί να είναι θέμα κάλυψης και οικονομικής έκθεσης.
ΤΟ ΠΑΡΑΔΕΙΓΜΑ ΤΟΥ ΓΟΝΙΟΥ ΚΑΙ ΤΟΥ ΠΑΙΔΙΟΥ
Ας πάρουμε ένα συνηθισμένο παράδειγμα.
Ο πατέρας έχει ασφαλισμένο το αυτοκίνητό του.
Το παιδί του είναι 22 ετών.
Έχει δίπλωμα δύο ετών.
Παίρνει το αυτοκίνητο.
Σε μία εταιρεία μπορεί να θεωρείται νέος οδηγός λόγω ηλικίας.
Σε άλλη μπορεί να υπάρχει επιπλέον κριτήριο νέου διπλώματος.
Σε τρίτη μπορεί να ισχύει διαφορετικό όριο.
Σε τέταρτη μπορεί να υπάρχει διαφορετικό επασφάλιστρο.
Άρα:
Δεν υπάρχει μία απάντηση για όλους.
Η απάντηση βρίσκεται στο ασφαλιστήριο.
ΚΑΙ ΕΔΩ ΜΠΑΙΝΕΙ Η ΕΥΘΥΝΗ ΤΟΥ ΑΣΦΑΛΙΣΤΙΚΟΥ ΔΙΑΜΕΣΟΛΑΒΗΤΗ
Ο ασφαλιστικός διαμεσολαβητής δεν πρέπει να περιορίζεται στην ερώτηση:
«Πόσο χρονών είναι ο ιδιοκτήτης;»
Πρέπει να ρωτά:
- Ποιος είναι ο κύριος οδηγός;
- Ποιοι άλλοι οδηγούν το όχημα;
- Υπάρχει παιδί που χρησιμοποιεί το αυτοκίνητο;
- Πόσο χρονών είναι;
- Πότε πήρε δίπλωμα;
- Πόσο συχνά οδηγεί το όχημα;
- Ποιο είναι το ηλικιακό όριο της συγκεκριμένης εταιρείας;
- Ποιο είναι το όριο νέου διπλώματος;
- Πόσο είναι το επασφάλιστρο;
- Τι προβλέπεται σε περίπτωση μη δήλωσης;
Η σωστή ενημέρωση του πελάτη είναι κρίσιμο στοιχείο της ασφαλιστικής διανομής.
Και εδώ ο ρόλος του διαμεσολαβητή είναι καθοριστικός.
ΓΙΑΤΙ ΟΙ ΕΤΑΙΡΕΙΕΣ ΕΧΟΥΝ ΔΙΑΦΟΡΕΤΙΚΑ ΟΡΙΑ;
Η απάντηση βρίσκεται στην ίδια τη φύση της ασφαλιστικής δραστηριότητας.
Κάθε ασφαλιστική εταιρεία διαθέτει:
- διαφορετικό χαρτοφυλάκιο,
- διαφορετική εμπειρία ζημιών,
- διαφορετικά στατιστικά,
- διαφορετικό μοντέλο τιμολόγησης,
- διαφορετική πολιτική ανάληψης κινδύνων.
Γι’ αυτό μπορεί να βλέπουμε:
23 χρόνια σε μία εταιρεία
25 σε άλλη
και ταυτόχρονα:
1 χρόνο νέου διπλώματος
2 χρόνια
Αυτό δεν σημαίνει απαραίτητα ότι κάποιος «κλέβει» ή κάποιος «χαρίζει» ασφάλιστρο.
Σημαίνει ότι:
Ο ΚΑΘΕΝΑΣ ΤΙΜΟΛΟΓΕΙ ΤΟΝ ΚΙΝΔΥΝΟ ΜΕ ΤΟ ΔΙΚΟ ΤΟΥ ΜΟΝΤΕΛΟ.
ΑΥΤΟ ΟΜΩΣ ΔΗΜΙΟΥΡΓΕΙ ΚΑΙ ΕΝΑΝ ΠΟΛΥ ΕΝΔΙΑΦΕΡΟΝΤΑ ΑΝΤΑΓΩΝΙΣΜΟ
Και εδώ βρίσκεται ίσως το πιο ενδιαφέρον κομμάτι της έρευνας.
Ας υποθέσουμε ότι έχουμε έναν οδηγό:
24 ετών με δίπλωμα τριών ετών.
Σε μία εταιρεία μπορεί να υπάρχει επασφάλιστρο.
Σε άλλη μπορεί να μην υπάρχει.
Σε μία τρίτη μπορεί να υπάρχει διαφορετική χρέωση.
Σε μία τέταρτη μπορεί να επηρεάζεται και από άλλους παράγοντες.
Άρα:
Η ΣΥΓΚΡΙΣΗ ΔΕΝ ΠΡΕΠΕΙ ΝΑ ΓΙΝΕΤΑΙ ΜΟΝΟ ΣΤΗΝ ΤΕΛΙΚΗ ΤΙΜΗ.
Πρέπει να γίνεται και στους όρους.
Γιατί δύο συμβόλαια με παρόμοιο ασφάλιστρο μπορεί να έχουν σημαντικές διαφορές στην αντιμετώπιση του νέου οδηγού.
ΤΙ ΠΡΕΠΕΙ ΝΑ ΡΩΤΗΣΕΙ Ο ΑΣΦΑΛΙΣΜΕΝΟΣ;
Πριν δώσει το αυτοκίνητό του σε παιδί, σύντροφο ή οποιονδήποτε νέο οδηγό, ας κάνει αυτές τις 10 ερωτήσεις:
1.
Ποιο είναι το ηλικιακό όριο νέου οδηγού στο δικό μου συμβόλαιο;
2.
Υπάρχει ξεχωριστό επασφάλιστρο για νέο δίπλωμα;
3.
Για πόσο χρονικό διάστημα θεωρείται νέος ο οδηγός;
4.
Πόσο ακριβώς είναι το επασφάλιστρο;
5.
Πάνω σε ποιο ασφάλιστρο υπολογίζεται;
6.
Συνδυάζονται το ηλικιακό κριτήριο και το νέο δίπλωμα;
7.
Τι συμβαίνει αν δεν δηλωθεί ο οδηγός και γίνει ατύχημα;
8.
Επηρεάζονται οι ίδιες ζημιές;
9.
Υπάρχει δικαίωμα αναγωγής της εταιρείας;
10.
Πρέπει να ενημερωθεί ξανά η εταιρεία σε κάθε ανανέωση;
ΔΕΚΑ ΕΡΩΤΗΣΕΙΣ ΠΟΥ ΜΠΟΡΕΙ ΝΑ ΓΛΙΤΩΣΟΥΝ ΠΟΛΛΑ ΧΡΗΜΑΤΑ.
ΤΟ ΜΗΝΥΜΑ ΠΡΟΣ ΤΟΥΣ ΓΟΝΕΙΣ
Έχετε παιδί που μόλις πήρε δίπλωμα;
Μην περιμένετε να συμβεί ατύχημα για να ενημερωθείτε.
Πάρτε σήμερα τον ασφαλιστή σας.
Πείτε του:
«Το παιδί μου θα οδηγεί το αυτοκίνητο. Τι πρέπει να κάνω;»
Μπορεί να χρειάζεται απλώς μια ενημέρωση.
Μπορεί να χρειάζεται πρόσθετο ασφάλιστρο.
Μπορεί να απαιτείται δήλωση νέου οδηγού.
Αλλά πρέπει να το ξέρετε πριν, όχι μετά το ατύχημα.
ΤΟ ΜΗΝΥΜΑ ΠΡΟΣ ΤΟΥΣ ΑΣΦΑΛΙΣΤΙΚΟΥΣ ΔΙΑΜΕΣΟΛΑΒΗΤΕΣ
Το άρθρο αυτό δεν αφορά μόνο τον καταναλωτή.
Αφορά άμεσα και τον ασφαλιστικό διαμεσολαβητή.
Γιατί ένας καλά ενημερωμένος πελάτης είναι ένας ασφαλισμένος που γνωρίζει τι αγοράζει.
Και ένας σωστά ενημερωμένος ασφαλισμένος είναι πολύ λιγότερο πιθανό να βρεθεί μετά από ένα ατύχημα να πει:
«Μα δεν μου το είπε κανείς».
ΤΟ ALLGOOD ΒΑΖΕΙ ΕΝΑ ΕΥΘΕΣ ΕΡΩΤΗΜΑ ΣΤΗΝ ΑΓΟΡΑ
Γιατί ένας 24χρονος μπορεί να θεωρείται νέος οδηγός από μία εταιρεία και όχι από μία άλλη;
Γιατί το επασφάλιστρο μπορεί να διαφέρει τόσο σημαντικά;
Και κυρίως:
ΓΝΩΡΙΖΕΙ Ο ΑΣΦΑΛΙΣΜΕΝΟΣ ΟΤΙ ΟΙ ΟΡΟΙ ΔΕΝ ΕΙΝΑΙ ΙΔΙΟΙ ΣΕ ΟΛΗ ΤΗΝ ΑΓΟΡΑ;
Εδώ ακριβώς βρίσκεται η αξία της ενημέρωσης.
ΤΟ ΣΥΜΠΕΡΑΣΜΑ ΤΗΣ ΕΡΕΥΝΑΣ
Μετά την έρευνα του Allgood, ένα πράγμα είναι απολύτως ξεκάθαρο:
Ο ΜΥΘΟΣ «ΝΕΟΣ ΟΔΗΓΟΣ ΜΕΧΡΙ ΤΑ 23 ΕΤΗ» ΠΡΕΠΕΙ ΝΑ ΤΕΛΕΙΩΣΕΙ.
Δεν υπάρχει ένα ενιαίο όριο για ολόκληρη την ασφαλιστική αγορά.
Υπάρχουν διαφορετικές πολιτικές.
Διαφορετικά ηλικιακά όρια.
Διαφορετικά κριτήρια νέου διπλώματος.
Διαφορετικά επασφάλιστρα.
Και, κυρίως, διαφορετικές συνέπειες σε περίπτωση που ο νέος οδηγός δεν έχει δηλωθεί.
Από τα στοιχεία που εξετάσαμε, βλέπουμε περιπτώσεις όπου:
23 ετών είναι το όριο,
25 ετών είναι το όριο,
Παράλληλα, το κριτήριο του διπλώματος μπορεί να είναι:
12 μήνες,
2 χρόνια,
Αυτό από μόνο του αποδεικνύει ότι:
ΔΕΝ ΑΡΚΕΙ ΝΑ ΞΕΡΟΥΜΕ ΤΗΝ ΗΛΙΚΙΑ ΤΟΥ ΟΔΗΓΟΥ.
Πρέπει να γνωρίζουμε και πότε πήρε το δίπλωμα.
Και φυσικά πρέπει να γνωρίζουμε:
ΤΙ ΑΚΡΙΒΩΣ ΛΕΕΙ ΤΟ ΔΙΚΟ ΜΑΣ ΣΥΜΒΟΛΑΙΟ.
⚠️ ΤΟ «ΚΟΚΚΙΝΟ ΚΟΥΤΙ» ΤΟΥ ALLGOOD
ΤΟ ΠΑΙΔΙ ΣΑΣ ΜΠΟΡΕΙ ΝΑ ΕΙΝΑΙ 24, 25 Ή ΑΚΟΜΗ ΚΑΙ 30 ΕΤΩΝ ΚΑΙ ΝΑ ΘΕΩΡΕΙΤΑΙ «ΝΕΟΣ ΟΔΗΓΟΣ».
Όχι επειδή υπάρχει ένας τέτοιος γενικός νόμος.
Αλλά επειδή έτσι μπορεί να ορίζει η ασφαλιστική σύμβαση που έχετε επιλέξει, είτε λόγω ηλικίας είτε λόγω χρόνου κατοχής του διπλώματος.
Γι’ αυτό:
ΜΗΝ ΡΩΤΑΤΕ ΜΟΝΟ:
«Είναι ασφαλισμένο το αυτοκίνητο;»
ΡΩΤΗΣΤΕ:
«Είναι δηλωμένος ο οδηγός που πρόκειται να το οδηγήσει;»
Αυτή μπορεί να είναι η ερώτηση που θα κάνει τη διαφορά όταν έρθει η δύσκολη στιγμή.
Η ΤΕΛΕΥΤΑΙΑ ΛΕΞΗ ΑΝΗΚΕΙ ΣΤΟΥΣ ΟΡΟΥΣ
Η έρευνα του Allgood δείχνει κάτι που κάθε ασφαλισμένος πρέπει να καταλάβει:
Η ασφάλιση αυτοκινήτου δεν είναι ένα ενιαίο προϊόν.
Δεν είναι μόνο:
«πόσο κάνει;»
Είναι:
ποιος οδηγεί,
ποιος καλύπτεται,
με ποιους όρους,
με ποιο ασφάλιστρο,
και τι συμβαίνει όταν κάτι πάει στραβά.
ALLGOOD: Η ΕΡΕΥΝΑ ΣΥΝΕΧΙΖΕΤΑΙ
Η παρούσα έρευνα βασίζεται σε δημόσια διαθέσιμους ασφαλιστικούς όρους, οδηγούς ασφάλισης, επίσημες ιστοσελίδες και ενημερώσεις ασφαλιστικών επιχειρήσεων που εντοπίστηκαν κατά τον χρόνο της έρευνας.
Δεν πρέπει να θεωρείται ότι κάθε αναφερόμενος όρος εφαρμόζεται σε κάθε προϊόν, κάθε όχημα ή κάθε ασφαλιστήριο της ίδιας εταιρείας.
Ειδικά όπου το διαθέσιμο δημόσιο έγγραφο είναι παλαιότερο ή δεν επιτρέπει ασφαλή επιβεβαίωση του σημερινού τιμολογίου, το Allgood το αντιμετωπίζει ως «διαθέσιμο όρο που εντοπίστηκε» και όχι ως καθολικό σημερινό κανόνα της εταιρείας.
Οι όροι και τα τιμολόγια μπορούν να τροποποιούνται.
Ο ασφαλισμένος πρέπει πριν από τη σύναψη ή ανανέωση του συμβολαίου να ζητά ενημέρωση για τους ισχύοντες όρους της συγκεκριμένης ασφαλιστικής σύμβασης.
Γιατί ο ασφαλισμένος έχει δικαίωμα να γνωρίζει.
Και η αγορά έχει υποχρέωση να εξηγεί.
Ο ΣΗΜΑΝΤΙΚΟΣ ΡΟΛΟΣ ΤΟΥ ΕΠΑΓΓΕΛΜΑΤΙΑ ΕΝΕΡΓΟΥ ΑΣΦΑΛΙΣΤΗ
Η ασφάλιση αυτοκινήτου δεν είναι απλή υπόθεση. Το αντίθετο μάλιστα.
Δεν είναι μόνο μια τιμή στην οθόνη, ένα «κλικ» στο internet ή ένα προϊόν που απλώς σου προτείνει η τράπεζα.
Είναι όροι, εξαιρέσεις, καλύψεις και λεπτομέρειες που μπορεί να κάνουν τη διαφορά όταν έρθει η δύσκολη στιγμή.
Γι’ αυτό μην επιλέγεις μόνο με βάση την τιμή.
👉 Εμπιστεύσου τους επαγγελματίες, ενεργούς ασφαλιστικούς διαμεσολαβητές.
Γιατί στην ασφάλιση, η πραγματική αξία φαίνεται όταν τη χρειάζεσαι.
- ΓΕΛΙΟ
Αγόρασε ασφάλεια από την τράπεζα… για να κοιμάται ήσυχη αυτή, όχι εσύ
Την επόμενη φορά που θα δεις “φθηνή ασφάλεια”: -Πάτα κλικ -Αποδέξου όρους -και βάλε και έναν σταυρό… για καλό και…
- ΑΝΤΡΑΣ
Η ασφάλιση δεν είναι e-shop: Είναι υπόθεση ανθρώπων
Γιατί η ασφάλιση δεν είναι e-shop Ζούμε στην εποχή του «κλικ». Αγοράζεις ρούχα, ταξίδια, ακόμη και φαγητό μέσα σε λίγα…
- ΟΙΚΟΓΕΝΕΙΑ
Τράπεζες ή Ασφάλιση: Χτίζεις το Μέλλον σου ή Χρηματοδοτείς τα Κέρδη Εκείνων που σε Γονάτισαν
Οι περισσότεροι λογικοί άνθρωποι, οι νοικοκυραίοι που μόχθησαν μια ζωή για να βγάλουν ένα τίμιο μεροκάματο, καταφεύγουν παραδοσιακά στην ίδια…
- ΟΙΚΟΓΕΝΕΙΑ