Υπάρχουν στιγμές που η ασφαλιστική αγορά οφείλει να σταματήσει, να κοιτάξει την πραγματικότητα και να αναρωτηθεί αν υπηρετεί τον σκοπό για τον οποίο υπάρχει: την προστασία του ασφαλισμένου.
Μια σοβαρή καταγγελία δεν πρέπει να αντιμετωπίζεται ως ακόμη ένα δημοσίευμα. Πρέπει να εξετάζεται με προσοχή, να διερευνάται και, εφόσον επιβεβαιώνεται, να οδηγεί σε ευθύνες και διορθωτικές ενέργειες. Γιατί στην ασφάλιση υγείας το λάθος δεν είναι απλώς εμπορικό. Μπορεί να έχει άμεσες συνέπειες στην ίδια τη ζωή ενός ανθρώπου.
Όταν μια αλλαγή συμβολαίου γίνεται επικίνδυνη υπόθεση
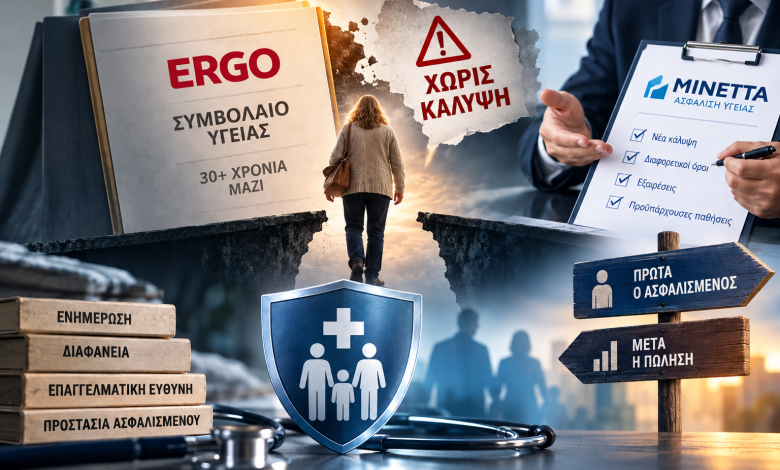
Σύμφωνα με δημοσίευμα του BankingNews, ασφαλισμένος με ισόβιο συμβόλαιο υγείας στην ERGO, με ασφαλιστική σχέση που φέρεται να ξεπερνά τα 30 χρόνια, επιχείρησε να μεταφέρει την κάλυψή του στη ΜΙΝΕΤΤΑ, βασιζόμενος στις διαβεβαιώσεις της ασφαλιστικής διαμεσολαβήτριας ότι η διαδικασία θα ολοκληρωνόταν εγκαίρως.
Όπως αναφέρεται στο δημοσίευμα, η διαδικασία δεν ολοκληρώθηκε μέσα στα απαιτούμενα χρονικά περιθώρια και ο ασφαλισμένος βρέθηκε χωρίς την προηγούμενη ασφαλιστική του κάλυψη. Στη συνέχεια, σύμφωνα με το ίδιο ρεπορτάζ, του προτάθηκε άλλη ασφαλιστική λύση.
Τα συγκεκριμένα στοιχεία συνιστούν μια υπόθεση που χρειάζεται πλήρη διερεύνηση. Ωστόσο, αναδεικνύουν έναν πραγματικό και κρίσιμο κίνδυνο: κανένας ασφαλισμένος δεν πρέπει να διακόπτει μια υφιστάμενη κάλυψη βασιζόμενος αποκλειστικά σε προφορικές διαβεβαιώσεις για μια νέα ασφάλιση.
Οι στόχοι πωλήσεων πάνω από την προστασία;
Το BankingNews θέτει, παράλληλα, ζήτημα αυξημένων στόχων παραγωγής, διατήρησης συμβολαίων και κινήτρων αμοιβών, τα οποία ενδέχεται να δημιουργούν πιέσεις στη διαδικασία πώλησης ασφαλιστικών προϊόντων.
Εδώ βρίσκεται ένα από τα σημαντικότερα ζητήματα για τον κλάδο.
Η εμπορική ανάπτυξη είναι θεμιτή. Οι στόχοι, οι προμήθειες και τα κίνητρα αποτελούν μέρος της αγοράς. Δεν μπορούν, όμως, να υποκαθιστούν την ορθή ενημέρωση, την επαγγελματική κρίση και την πραγματική ανάγκη του πελάτη.
Η ασφαλιστική διαμεσολάβηση δεν εξαντλείται στην έκδοση ενός συμβολαίου. Προϋποθέτει κατάλληλη συμβουλή, σαφή ενημέρωση για τις καλύψεις και τις εξαιρέσεις, καθώς και υπεύθυνη παρακολούθηση της διαδικασίας μέχρι να εξασφαλιστεί η νέα κάλυψη.
Και κάτι ακόμη: η αντικατάσταση ενός παλαιού συμβολαίου υγείας δεν είναι μια απλή εμπορική αλλαγή. Μπορεί να επηρεάσει ουσιαστικά τους όρους ασφάλισης, τις εξαιρέσεις, την αποδοχή προϋπαρχουσών παθήσεων και τη δυνατότητα του ασφαλισμένου να διατηρήσει την προστασία που είχε επί χρόνια.
Η ευθύνη δεν μπορεί να μεταφέρεται στον πελάτη
Ο ασφαλισμένος δεν είναι ειδικός στους ασφαλιστικούς όρους και στις διαδικασίες ανάληψης κινδύνου. Εμπιστεύεται τον επαγγελματία που τον συμβουλεύει και δικαιούται να γνωρίζει τι πραγματικά αλλάζει όταν του προτείνεται ένα νέο συμβόλαιο.
Γι’ αυτό, πριν από οποιαδήποτε αντικατάσταση, απαιτείται γραπτή και σαφής ενημέρωση για τις διαφορές των καλύψεων, τους περιορισμούς, τις εξαιρέσεις, τις προϋποθέσεις αποδοχής και την ημερομηνία έναρξης της νέας ασφάλισης.
Η νέα κάλυψη πρέπει να έχει επιβεβαιωθεί εγγράφως, με σαφείς όρους, πριν γίνει οποιαδήποτε ενέργεια που μπορεί να οδηγήσει στην απώλεια της υφιστάμενης προστασίας.
Παράλληλα, οι ασφαλιστικές εταιρείες και τα δίκτυα διανομής οφείλουν να διαθέτουν αποτελεσματικούς μηχανισμούς ελέγχου, ενημέρωσης και διαχείρισης παραπόνων, ώστε να εντοπίζονται εγκαίρως πρακτικές που ενδέχεται να βλάπτουν τους πελάτες.
Η εμπιστοσύνη είναι η πραγματική αξία της ασφάλισης
Η ασφαλιστική αγορά δεν κρίνεται μόνο από την παραγωγή ασφαλίστρων, τα μερίδια αγοράς και τα οικονομικά αποτελέσματα. Κρίνεται κυρίως από το αν στέκεται δίπλα στον ασφαλισμένο όταν εκείνος έχει πραγματική ανάγκη.
Οι επαγγελματίες που λειτουργούν με συνέπεια, διαφάνεια και σεβασμό στον πελάτη δεν έχουν τίποτα να φοβηθούν από την αυστηρή κριτική. Αντίθετα, έχουν κάθε λόγο να απαιτούν ελέγχους, κανόνες και ίσους όρους για όλους.
Το ζητούμενο δεν είναι να καταδικαστούν πρόσωπα ή εταιρείες χωρίς να έχουν διερευνηθεί τα πραγματικά περιστατικά. Είναι να διασφαλιστεί ότι κάθε καταγγελία εξετάζεται σοβαρά και ότι κανένας ασφαλισμένος δεν μένει εκτεθειμένος εξαιτίας ελλιπούς ενημέρωσης, λανθασμένων χειρισμών ή αθέμιτων εμπορικών πιέσεων.
Η θέση μας είναι ξεκάθαρη: πρώτα ο ασφαλισμένος, μετά η πώληση. Πρώτα η εξασφάλιση της κάλυψης, μετά η αλλαγή του συμβολαίου. Και πάνω από κάθε στόχο παραγωγής, η επαγγελματική ευθύνη.
Γιατί η ασφάλιση υγείας δεν είναι υπόσχεση. Είναι δέσμευση προστασίας.
Πηγή: BankingNews – «Ασφαλιστικό σκάνδαλο: Υποσχέσεις, μπόνους και παγίδες από ERGO, MINETTA – Ασφαλισμένος έμεινε χωρίς κάλυψη υγείας μετά από 30 χρόνια!»
Το παρόν άρθρο βασίζεται στα στοιχεία του παραπάνω δημοσιεύματος και σχολιάζει τα ευρύτερα ζητήματα προστασίας των ασφαλισμένων. Οι αναφορές στην υπόθεση αποδίδονται στην πηγή και δεν συνιστούν ανεξάρτητη διαπίστωση ευθύνης συγκεκριμένου προσώπου ή εταιρείας.
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ
Ν. 4583/2018: Ο ΠΡΑΚΤΙΚΟΣ ΟΔΗΓΟΣ ΤΟΥ ΑΣΦΑΛΙΣΤΙΚΟΥ ΔΙΑΜΕΣΟΛΑΒΗΤΗ
Του Βασίλη Μουντάκη Ενεργός Πολίτης – Ενεργός Ασφαλιστής – Πρόεδρος Π.Ε.Κ.Α.Π. – Πρόεδρος Επιτροπής Καταναλωτών…
Η ΥΓΕΙΑ ΔΕΝ ΜΠΟΡΕΙ ΝΑ ΕΙΝΑΙ ΠΟΛΥΤΕΛΕΙΑ. Η ΑΣΦΑΛΙΣΗ ΠΡΕΠΕΙ ΝΑ ΕΙΝΑΙ ΠΡΟΣΒΑΣΙΜΗ, ΒΙΩΣΙΜΗ ΚΑΙ ΔΙΚΑΙΗ ΓΙΑ ΟΛΟΥΣ!
Με υπεύθυνη θεσμική παρουσία και συγκεκριμένες προτάσεις, η ΠΟΑΔ ανέδειξε ένα από τα πιο κρίσιμα…