«ΣΠΙΤΙ ΜΟΥ 3»: ΕΥΚΑΙΡΙΑ ΓΙΑ ΧΙΛΙΑΔΕΣ ΝΟΙΚΟΚΥΡΙΑ – ΤΙ ΑΛΛΑΖΕΙ ΣΤΗΝ ΑΠΟΚΤΗΣΗ ΠΡΩΤΗΣ ΚΑΤΟΙΚΙΑΣ
Προϋπολογισμός 2 δισ. ευρώ, ηλικιακό όριο έως 55 ετών, δάνεια έως 230.000 ευρώ και υψηλότερα εισοδηματικά κριτήρια. Τι προβλέπει το νέο πρόγραμμα, πότε αναμένεται να ξεκινήσει και γιατί η σωστή αναζήτηση κατοικίας αποκτά καθοριστική σημασία.
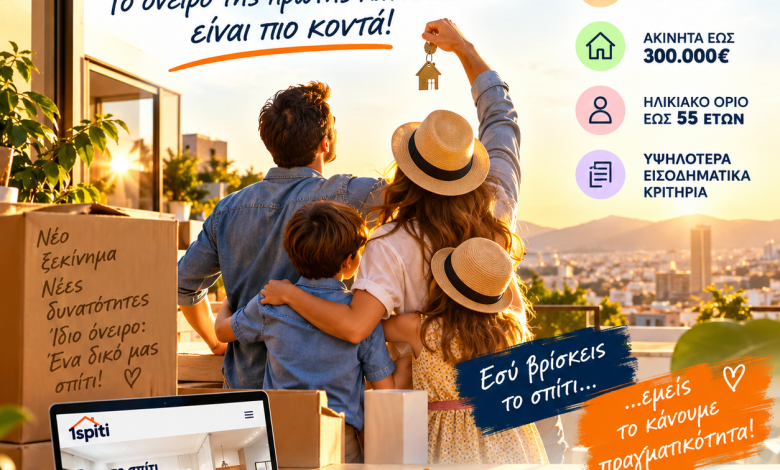
Η απόκτηση ενός σπιτιού δεν είναι πολυτέλεια. Είναι ανάγκη, ασφάλεια και προϋπόθεση για μια καλύτερη ζωή. Για χιλιάδες νέους, ζευγάρια και οικογένειες, όμως, το όνειρο της ιδιόκτητης κατοικίας έχει γίνει ολοένα δυσκολότερο, εξαιτίας των υψηλών τιμών των ακινήτων, των αυξημένων ενοικίων και της περιορισμένης οικονομικής δυνατότητας.
Μέσα σε αυτή την πραγματικότητα, το νέο πρόγραμμα «Σπίτι μου 3» φιλοδοξεί να διευρύνει τις δυνατότητες πρόσβασης στην πρώτη κατοικία, προσφέροντας ευνοϊκότερους όρους στεγαστικής χρηματοδότησης.
Σύμφωνα με τις τελευταίες πληροφορίες, το πρόγραμμα αναμένεται να ενεργοποιηθεί στα τέλη Δεκεμβρίου 2026 ή στις αρχές Ιανουαρίου 2027, με συνολικό προϋπολογισμό 2 δισ. ευρώ.
Το κρίσιμο ερώτημα, ωστόσο, δεν είναι μόνο πόσοι θα μπορούν να λάβουν ένα στεγαστικό δάνειο, αλλά και αν θα καταφέρουν να βρουν το κατάλληλο σπίτι, στην κατάλληλη τιμή, με οικονομικούς όρους που μπορούν πραγματικά να αντέξουν.
1. Σπίτι μου 3: Τα βασικά χαρακτηριστικά του προγράμματος
Ο νέος κύκλος έρχεται με διευρυμένα κριτήρια σε σχέση με το «Σπίτι μου 2», επιδιώκοντας να καλύψει περισσότερους ενδιαφερομένους.
Τα βασικά χαρακτηριστικά που έχουν ανακοινωθεί είναι τα εξής:
- Συνολικός προϋπολογισμός: 2 δισ. ευρώ.
- Εκτιμώμενοι ωφελούμενοι: Περίπου 20.000 πολίτες.
- Ηλικιακό όριο: Έως 55 ετών, αντί των 50 ετών του προηγούμενου προγράμματος.
- Ανώτατη αξία κατοικίας: 300.000 ευρώ.
- Ανώτατο ποσό δανείου: 230.000 ευρώ.
- Ποσοστό χρηματοδότησης: Έως 90% της αξίας του ακινήτου.
- Εισοδηματικά κριτήρια: Αυξημένα όρια, ιδιαίτερα για οικογένειες με παιδιά.
Η φιλοσοφία του προγράμματος είναι να διευκολύνει την απόκτηση πρώτης κατοικίας μέσω χαμηλότοκου στεγαστικού δανείου, δίνοντας τη δυνατότητα συμμετοχής σε περισσότερα νοικοκυριά.
Οι οριστικές προϋποθέσεις και οι λεπτομέρειες εφαρμογής αναμένονται πριν από την έναρξη του προγράμματος.
2. Ποιοι θα μπορούν να ενταχθούν; Τα νέα εισοδηματικά όρια
Μία από τις σημαντικότερες αλλαγές αφορά την αύξηση των εισοδηματικών ορίων.
Σύμφωνα με τα μέχρι σήμερα δημοσιευμένα στοιχεία, τα όρια διαμορφώνονται ως εξής:
| Οικογενειακή κατάσταση | Ανώτατο ετήσιο εισόδημα |
|---|---|
| Άγαμος | 25.000 € |
| Έγγαμοι χωρίς παιδιά | 35.000 € |
| Έγγαμοι με παιδιά | 35.000 € + 7.000 € για κάθε παιδί |
| Μονογονεϊκή οικογένεια | 39.000 € + 7.000 € για κάθε παιδί, σύμφωνα με τα ανακοινωμένα κριτήρια |
Τι σημαίνει αυτό στην πράξη;
Μια τετραμελής οικογένεια, με δύο παιδιά, θα μπορεί να εξετάσει την ένταξή της στο πρόγραμμα εφόσον το ετήσιο εισόδημά της δεν υπερβαίνει τις 49.000 ευρώ, υπό την προϋπόθεση ότι πληροί και τα υπόλοιπα κριτήρια.
Η διεύρυνση των ορίων μπορεί να επιτρέψει σε οικογένειες που αποκλείονταν από προηγούμενα προγράμματα να αποκτήσουν πρόσβαση σε ευνοϊκότερη χρηματοδότηση.
Αυτό, βέβαια, δεν σημαίνει αυτόματη έγκριση δανείου. Θα εξακολουθούν να εξετάζονται οι προβλεπόμενες προϋποθέσεις και η δυνατότητα αποπληρωμής του δανειολήπτη.
3. Μεγαλύτερο δάνειο και ακριβότερα ακίνητα
Το νέο πρόγραμμα προσαρμόζεται, τουλάχιστον ως προς τα όρια χρηματοδότησης, στις σημερινές συνθήκες της αγοράς.
Οι βασικές αλλαγές σε σχέση με το «Σπίτι μου 2» είναι:
| Κριτήριο | Σπίτι μου 2 | Σπίτι μου 3 |
|---|---|---|
| Ανώτατο ηλικιακό όριο | 50 έτη | 55 έτη |
| Ανώτατη αξία ακινήτου | 250.000 € | 300.000 € |
| Ανώτατο ποσό δανείου | 190.000 € | 230.000 € |
| Προσαύξηση εισοδήματος ανά παιδί για ζευγάρια | 5.000 € | 7.000 € |
Για τις οικογένειες με περισσότερα από τέσσερα παιδιά προβλέπεται, επίσης, προσαύξηση του ορίου επιφάνειας της κατοικίας κατά 10 τετραγωνικά μέτρα για κάθε επιπλέον παιδί.
Οι αλλαγές αυτές διευρύνουν τις επιλογές των ενδιαφερομένων, χωρίς να εγγυώνται ότι θα υπάρχουν διαθέσιμα ακίνητα που να καλύπτουν τις ανάγκες τους σε κάθε περιοχή.
4. Πόσα χρήματα χρειάζεται να διαθέτει ο αγοραστής;
Εδώ βρίσκεται μία από τις σημαντικότερες παραμέτρους που πρέπει να εξετάσει κάθε ενδιαφερόμενος.
Η δυνατότητα χρηματοδότησης έως το 90% της αξίας του ακινήτου σημαίνει ότι ο αγοραστής θα πρέπει να καλύψει το υπόλοιπο ποσό με ίδια κεφάλαια, εφόσον λάβει τη μέγιστη προβλεπόμενη χρηματοδότηση.
Παράδειγμα:
Για την αγορά κατοικίας αξίας 200.000 ευρώ:
- Αξία ακινήτου: 200.000 ευρώ.
- Δυνητικό δάνειο με χρηματοδότηση 90%: 180.000 ευρώ.
- Ελάχιστη ίδια συμμετοχή για την τιμή αγοράς: 20.000 ευρώ.
Στο ποσό αυτό θα πρέπει να προστεθούν τα έξοδα αγοράς, όπως τα σχετικά συμβολαιογραφικά και κτηματολογικά έξοδα, καθώς και τυχόν φόροι και άλλες επιβαρύνσεις που αναλογούν στην περίπτωση.
Επομένως, ακόμη και με την υποστήριξη του προγράμματος, ο σωστός οικονομικός προγραμματισμός παραμένει απαραίτητος.
5. Πότε αναμένεται να ξεκινήσουν οι αιτήσεις;
Με βάση τις μέχρι σήμερα πληροφορίες, η έναρξη τοποθετείται στα τέλη Δεκεμβρίου 2026 ή στις αρχές Ιανουαρίου 2027.
Οι ενδιαφερόμενοι θα πρέπει να παρακολουθούν τις επίσημες ανακοινώσεις, καθώς η τελική διαδικασία θα καθορίσει τα απαιτούμενα δικαιολογητικά, τις προϋποθέσεις συμμετοχής και τα βήματα για την υποβολή των αιτήσεων.
Μέχρι τότε, υπάρχει κάτι που μπορούν να κάνουν: να καταγράψουν τις πραγματικές στεγαστικές τους ανάγκες, να υπολογίσουν τα διαθέσιμα κεφάλαιά τους και να αρχίσουν να αναζητούν ακίνητα που ανταποκρίνονται στον προϋπολογισμό τους.
Η προετοιμασία αυτή μπορεί να αποδειχθεί ιδιαίτερα χρήσιμη όταν ανοίξει επίσημα το πρόγραμμα.
6. Το μεγάλο στοίχημα: Θα βρουν οι δικαιούχοι το σπίτι που χρειάζονται;
Η στεγαστική κρίση δεν αντιμετωπίζεται μόνο με δάνεια.
Ακόμη και όταν ένα νοικοκυριό πληροί τα εισοδηματικά κριτήρια και μπορεί να εξασφαλίσει χρηματοδότηση, πρέπει να βρει ένα ακίνητο που να καλύπτει τις ανάγκες του, να βρίσκεται σε κατάλληλη περιοχή και να έχει προσιτή τιμή.
Για μια οικογένεια, αυτό μπορεί να σημαίνει αναζήτηση μεγαλύτερης κατοικίας κοντά σε σχολεία και μέσα μεταφοράς.
Για ένα νέο ζευγάρι, μπορεί να σημαίνει ένα μικρότερο διαμέρισμα με χαμηλότερο συνολικό κόστος.
Για έναν ενδιαφερόμενο που θέλει να μετακινηθεί εκτός του κέντρου της Αθήνας, μπορεί να σημαίνει αναζήτηση σε περιοχές όπου το κόστος αγοράς είναι πιο προσιτό.
Η ουσία είναι μία: Δεν αρκεί να μπορείς να αγοράσεις ένα σπίτι. Πρέπει πρώτα να μπορείς να το βρεις.
Και η αναζήτηση χρειάζεται σωστή πληροφόρηση, σύγκριση επιλογών και ξεκάθαρη εικόνα της αγοράς.
7. Από το «Σπίτι μου 3» στο 1spiti: Το επόμενο βήμα για την απόκτηση κατοικίας
Εδώ ακριβώς συνδέεται η χρηματοδότηση με την πραγματική ανάγκη της αγοράς.
Το πρόγραμμα «Σπίτι μου 3» μπορεί να δημιουργήσει νέες δυνατότητες για χιλιάδες ενδιαφερομένους. Το επόμενο ζητούμενο, όμως, είναι να εντοπίσουν το ακίνητο που ταιριάζει στις ανάγκες και στις οικονομικές τους δυνατότητες.
Σε αυτή την κατεύθυνση κινείται και το ** Ανοίγει ο δρόμος για περισσότερους δικαιούχους πρώτης κατοικίας», δημοσιευμένο στις 11 Οκτωβρίου 2026. Τα οριστικά κριτήρια και οι λεπτομέρειες εφαρμογής θα επιβεβαιωθούν από τις επίσημες ανακοινώσεις.
1spiti.gr — Αναζητήστε το σπίτι που σας αξίζει.
ΔΙΑΒΑΣΤΕ ΤΑ ΠΑΡΑΚΑΤΩ ΑΡΘΡΑ ΜΑΣ ΠΑΤΩΝΤΑΣ ΠΑΝΩ ΣΤΟΝ ΤΙΤΛΟ
—
Μεσίτης & Ασφαλιστής: Ο απόλυτος σύμμαχος στην αγορά ακινήτου

. Ενοίκια στα ύψη — Κοινωνική Στέγη στα χαρτιά;