ΑΠΟ ΤΟ AGENCY ΣΤΟΥΣ ΠΡΑΚΤΟΡΕΣ ΚΑΙ ΤΩΡΑ ΣΤΟ BANCASSURANCE
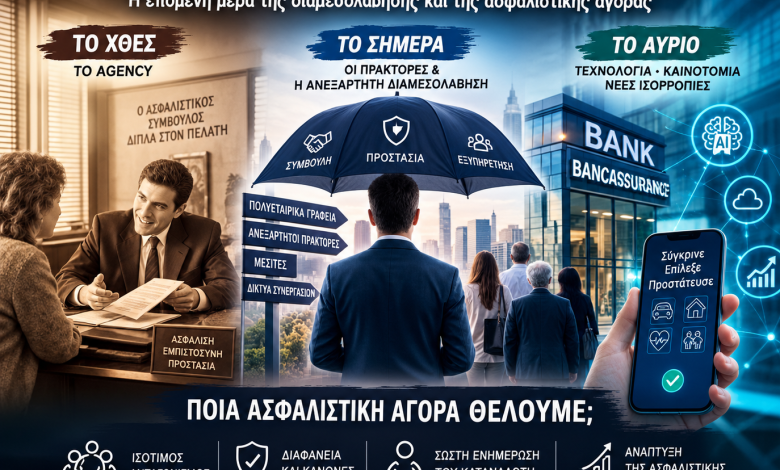
Η επόμενη μέρα της διαμεσολάβησης και της ασφαλιστικής αγοράς – Το χθες, το σήμερα και το αύριο
Η ασφαλιστική αγορά αλλάζει χέρια, δίκτυα και ισορροπίες. Το κρίσιμο ερώτημα είναι ποιος θα έχει αύριο τον έλεγχο της σχέσης με τον ασφαλισμένο και ποιος θα προστατεύσει τον θεσμό της ασφαλιστικής διαμεσολάβησης.
ΤΟ ΧΘΕΣ: Η ΕΠΟΧΗ ΤΟΥ AGENCY
Για δεκαετίες, το agency αποτέλεσε έναν από τους βασικούς πυλώνες ανάπτυξης της ελληνικής ασφαλιστικής αγοράς.
Ασφαλιστικές εταιρείες επένδυσαν σε δίκτυα αποκλειστικών συνεργατών, δημιούργησαν ομάδες πωλήσεων, εκπαίδευσαν ασφαλιστικούς συμβούλους και ανέπτυξαν σχέσεις εμπιστοσύνης με χιλιάδες ασφαλισμένους.
Ο ασφαλιστικός σύμβουλος ήταν ο άνθρωπος που χτυπούσε την πόρτα του νοικοκυριού, συζητούσε τις ανάγκες της οικογένειας, εξηγούσε τις καλύψεις και παρέμενε δίπλα στον πελάτη όταν ερχόταν η δύσκολη στιγμή.
Το agency δεν ήταν απλώς ένα κανάλι πωλήσεων. Ήταν μια ολόκληρη φιλοσοφία ανάπτυξης της ασφαλιστικής συνείδησης.
Πολλοί επαγγελματίες ξεκίνησαν από αυτό το μοντέλο, εξελίχθηκαν σε διευθυντές, δημιούργησαν παραγωγικές ομάδες και συνέβαλαν καθοριστικά στην ανάπτυξη της ιδιωτικής ασφάλισης στην Ελλάδα.
Όμως οι εποχές αλλάζουν. Οι ανάγκες των καταναλωτών μεταβάλλονται, ο ανταγωνισμός εντείνεται και οι ασφαλιστικές εταιρείες αναζητούν νέα επιχειρηματικά μοντέλα.
ΤΟ ΣΗΜΕΡΑ: ΟΙ ΠΡΑΚΤΟΡΕΣ, Η ΑΝΕΞΑΡΤΗΤΗ ΔΙΑΜΕΣΟΛΑΒΗΣΗ ΚΑΙ Η ΝΕΑ ΠΡΑΓΜΑΤΙΚΟΤΗΤΑ
Στη συνέχεια, το μοντέλο των ανεξάρτητων ασφαλιστικών πρακτόρων και των πολυεταιρικών γραφείων ενισχύθηκε σημαντικά.
Ο επαγγελματίας διαμεσολαβητής απέκτησε τη δυνατότητα να συνεργάζεται με περισσότερες ασφαλιστικές εταιρείες, να συγκρίνει προϊόντα και να προτείνει λύσεις προσαρμοσμένες στις πραγματικές ανάγκες του πελάτη.
Η εξέλιξη αυτή ενίσχυσε τον ανταγωνισμό και δημιούργησε νέες προοπτικές για την αγορά.
Τα στοιχεία της δεκαετίας 2016-2025, όπως παρουσιάζονται στο πρόσφατο δημοσίευμα του NextDeal ΔΙΑΒΑΣΤΕ ΕΔΩ
Με βάση τις έρευνες της ΕΑΕΕ, αποτυπώνουν μια σημαντική μεταβολή.
Στις ατομικές ασφαλίσεις Ζωής και Υγείας, το μερίδιο των αποκλειστικών δικτύων υποχώρησε από 47,1% το 2016 σε 34,6% το 2025. Την ίδια περίοδο, οι ανεξάρτητοι πράκτορες ενίσχυσαν το μερίδιό τους από 11,1% σε 16,8%, ενώ οι τράπεζες έφτασαν στο 46%.
Ακόμη πιο εντυπωσιακή είναι η αύξηση της παραγωγής των μη αποκλειστικών δικτύων στις ατομικές ασφαλίσεις: από 171,2 εκατ. ευρώ το 2016 σε 429,7 εκατ. ευρώ το 2025.
Στις Γενικές Ασφαλίσεις, η εικόνα είναι διαφορετική. Το 2024, τα μη αποκλειστικά δίκτυα συγκέντρωναν το 56,7% της παραγωγής, ενώ στην ασφάλιση αυτοκινήτου το ποσοστό τους έφτανε το 66,2%.
Τα στοιχεία είναι σαφή: η αγορά δεν ακολουθεί μία ενιαία πορεία. Κάθε κανάλι διανομής διεκδικεί τη θέση του ανάλογα με το προϊόν, την τεχνογνωσία, την πρόσβαση στον πελάτη και το επιχειρηματικό του μοντέλο.
ΚΑΙ ΤΩΡΑ ΤΟ BANCASSURANCE: Η ΝΕΑ ΜΕΓΑΛΗ ΔΥΝΑΜΗ
Οι τράπεζες δεν είναι πλέον απλώς ένας ακόμη δίαυλος πώλησης ασφαλιστικών προϊόντων. Έχουν εξελιχθεί σε έναν από τους ισχυρότερους παίκτες της αγοράς.
Διαθέτουν μεγάλο πελατολόγιο, εκτεταμένο δίκτυο καταστημάτων, πρόσβαση στα οικονομικά δεδομένα των πελατών τους, ψηφιακές εφαρμογές και καθημερινή επαφή με εκατομμύρια πολίτες.
Όταν ένας πελάτης επισκέπτεται την τράπεζά του για ένα στεγαστικό δάνειο, μια επενδυτική τοποθέτηση ή ένα αποταμιευτικό πρόγραμμα, δημιουργείται μια σημαντική ευκαιρία για τη διάθεση ασφαλιστικών προϊόντων.
Αυτή είναι η δύναμη του bancassurance.
Η ενίσχυσή του, όμως, δεν αποτελεί απλώς μια αλλαγή στα ποσοστά παραγωγής. Δημιουργεί ένα νέο πεδίο ανταγωνισμού για όλους τους συμμετέχοντες στην ασφαλιστική αγορά.
Το ερώτημα δεν είναι αν οι τράπεζες έχουν δικαίωμα να δραστηριοποιούνται στην ασφαλιστική διανομή. Έχουν σημαντικό ρόλο και μπορούν να συμβάλουν στην ανάπτυξη της ασφαλιστικής συνείδησης.
Το ερώτημα είναι εάν ο ανταγωνισμός διεξάγεται με ισότιμους όρους, με διαφάνεια, με σαφή ενημέρωση του καταναλωτή και με πραγματικό σεβασμό στην ελευθερία επιλογής του.
Η ανάπτυξη ενός δικτύου δεν πρέπει να σημαίνει περιορισμό των επιλογών του ασφαλισμένου.
Ο ΑΣΦΑΛΙΣΜΕΝΟΣ ΣΤΟ ΕΠΙΚΕΝΤΡΟ Ή Η ΠΩΛΗΣΗ ΣΤΟ ΕΠΙΚΕΝΤΡΟ;
Εδώ βρίσκεται η ουσία της συζήτησης.
Η ασφάλιση δεν είναι ένα συνηθισμένο τραπεζικό προϊόν. Δεν εξαντλείται στην υπογραφή μιας αίτησης ή στην είσπραξη ενός ασφαλίστρου.
Είναι μια μακροχρόνια συμβατική σχέση, η αξία της οποίας αποδεικνύεται συχνά όταν συμβεί μια ζημιά, μια ασθένεια, ένα ατύχημα ή μια σοβαρή οικονομική απώλεια.
Ο καταναλωτής χρειάζεται να κατανοεί τι αγοράζει, ποιες καλύψεις έχει, ποιες εξαιρέσεις ισχύουν και τι θα συμβεί όταν χρειαστεί να ενεργοποιήσει το συμβόλαιό του.
Χρειάζεται, επίσης, κάποιον να τον καθοδηγήσει κατά την ανανέωση, να επανεξετάσει τις ανάγκες του και να τον υποστηρίξει όταν προκύψει ένα πρόβλημα.
Αυτός είναι ο ουσιαστικός ρόλος της ασφαλιστικής διαμεσολάβησης.
Δεν είναι απλώς η πώληση. Είναι η συμβουλή, η εξυπηρέτηση, η διαρκής υποστήριξη και η ευθύνη απέναντι στον πελάτη.
Και εδώ πρέπει να τεθεί ένα κρίσιμο ερώτημα προς όλους τους φορείς της αγοράς:
Ποιος αναλαμβάνει την ουσιαστική ευθύνη απέναντι στον ασφαλισμένο μετά την πώληση;
ΤΟ ΑΥΡΙΟ: ΛΙΓΟΤΕΡΑ ΔΙΚΤΥΑ, ΜΕΓΑΛΥΤΕΡΟΙ ΟΜΙΛΟΙ Ή ΜΙΑ ΝΕΑ ΙΣΟΡΡΟΠΙΑ;
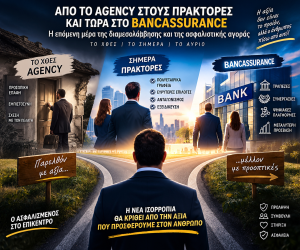
Η επόμενη ημέρα δεν θα καθοριστεί αποκλειστικά από το ποιος διαθέτει τα περισσότερα καταστήματα ή το μεγαλύτερο πελατολόγιο.
Θα καθοριστεί από το ποιος μπορεί να συνδυάσει την τεχνολογία με την ανθρώπινη επαφή, την ταχύτητα με την εξειδίκευση και την εμπορική ανάπτυξη με την ουσιαστική προστασία του καταναλωτή.
Η τεχνητή νοημοσύνη, οι ψηφιακές πλατφόρμες, η αυτοματοποίηση και η ηλεκτρονική σύγκριση προϊόντων θα αλλάξουν ακόμη περισσότερο τον τρόπο με τον οποίο αγοράζουμε ασφάλιση.
Ο επαγγελματίας που θα περιοριστεί στη διαχείριση ενός συμβολαίου ή στην απλή αναζήτηση της χαμηλότερης τιμής θα αντιμετωπίσει αυξανόμενη πίεση.
Αντίθετα, ο διαμεσολαβητής που επενδύει στη γνώση, στην αξιολόγηση κινδύνων, στην εξειδίκευση, στην εξυπηρέτηση και στη σχέση εμπιστοσύνης με τον πελάτη μπορεί να διατηρήσει ισχυρό ρόλο.
Το μέλλον, επομένως, δεν είναι αναγκαστικά η εξαφάνιση του παραδοσιακού ασφαλιστικού γραφείου. Είναι η εξέλιξή του.
Τα μικρά γραφεία θα χρειαστεί να συνεργαστούν, να αξιοποιήσουν κοινές υποδομές, να επενδύσουν στην ψηφιακή παρουσία τους και να αποκτήσουν μεγαλύτερη διαπραγματευτική δύναμη.
Τα πολυεταιρικά σχήματα μπορούν να προσφέρουν περισσότερες επιλογές και οικονομίες κλίμακας. Ταυτόχρονα, όμως, πρέπει να διατηρούν την ανεξαρτησία της συμβουλής και να μην μετατρέπονται σε μηχανισμούς απλής διεκπεραίωσης πωλήσεων.
Η τεχνολογία πρέπει να ενισχύσει τον επαγγελματία. Δεν πρέπει να υποκαταστήσει την κρίση, τη γνώση και την ευθύνη του.
ΤΙ ΟΦΕΙΛΟΥΝ ΝΑ ΑΠΑΝΤΗΣΟΥΝ ΟΙ ΑΣΦΑΛΙΣΤΙΚΕΣ ΕΤΑΙΡΕΙΕΣ;
Η αλλαγή των δικτύων διανομής θέτει και ένα ζήτημα στρατηγικής για τις ίδιες τις ασφαλιστικές εταιρείες.
Μπορεί μια εταιρεία να στηρίζεται αποκλειστικά σε ένα δίκτυο; Ποια είναι η αξία της πολυκαναλικής διανομής; Πώς διασφαλίζεται ότι οι διαφορετικοί συνεργάτες αντιμετωπίζονται με διαφανείς και δίκαιους όρους;
Και κυρίως: Πώς προστατεύεται η εμπιστοσύνη του ασφαλισμένου όταν διαφορετικά δίκτυα προωθούν προϊόντα της ίδιας εταιρείας;
Η συνύπαρξη agency, ανεξάρτητων πρακτόρων, μεσιτών, bancassurance και απευθείας πωλήσεων μπορεί να λειτουργήσει προς όφελος της αγοράς, εφόσον υπάρχουν ξεκάθαροι κανόνες, επαρκής ενημέρωση και σεβασμός στον ρόλο κάθε επαγγελματία.
Η ασφαλιστική εταιρεία δεν πρέπει να βλέπει τον συνεργάτη της μόνο ως ένα ποσοστό παραγωγής. Πρέπει να αναγνωρίζει τη συμβολή του στη διατήρηση του πελατολογίου, στην ενημέρωση, στην εξυπηρέτηση και στη διαχείριση των απαιτήσεων των ασφαλισμένων.
Γιατί η παραγωγή έχει αξία, αλλά η διατήρηση της εμπιστοσύνης έχει ακόμη μεγαλύτερη.
Η ΕΠΟΜΕΝΗ ΜΕΡΑ ΑΠΑΙΤΕΙ ΚΑΙ ΣΥΛΛΟΓΙΚΗ ΕΥΘΥΝΗ
Οι ασφαλιστικοί πράκτορες και οι υπόλοιποι επαγγελματίες της διαμεσολάβησης δεν έχουν την πολυτέλεια να παρακολουθούν παθητικά τις εξελίξεις.
Χρειάζονται ισχυρότερη εκπροσώπηση, ουσιαστικό διάλογο με τις ασφαλιστικές εταιρείες, επενδύσεις στην εκπαίδευση και κοινές πρωτοβουλίες για την αναβάθμιση του επαγγέλματος.
Χρειάζονται, επίσης, μια σοβαρή συζήτηση για τις αμοιβές, το κόστος λειτουργίας των γραφείων, την ψηφιακή μετάβαση, τη συγκέντρωση της αγοράς και τις συνθήκες ανταγωνισμού μεταξύ των διαφορετικών καναλιών διανομής.
Η απάντηση στις αλλαγές δεν μπορεί να είναι η νοσταλγία για το χθες. Ούτε η σύγκρουση με κάθε νέο επιχειρηματικό μοντέλο.
Η απάντηση πρέπει να είναι η προσαρμογή, η συνεργασία, η διεκδίκηση δίκαιων όρων και η ανάδειξη της πραγματικής αξίας της επαγγελματικής διαμεσολάβησης.
ΤΟ ΤΕΛΙΚΟ ΕΡΩΤΗΜΑ: ΠΟΙΑ ΑΣΦΑΛΙΣΤΙΚΗ ΑΓΟΡΑ ΘΕΛΟΥΜΕ;
Θέλουμε μια αγορά στην οποία θα κυριαρχεί αποκλειστικά η δύναμη του κεφαλαίου, του πελατολογίου και των δικτύων πωλήσεων;
Ή μια αγορά στην οποία ο ανταγωνισμός θα λειτουργεί προς όφελος του καταναλωτή, η τεχνολογία θα αξιοποιείται σωστά και ο επαγγελματίας διαμεσολαβητής θα διατηρεί τη θέση που του αναλογεί;
Το ζητούμενο δεν είναι να επιβιώσει ένα συγκεκριμένο μοντέλο διανομής εις βάρος όλων των άλλων.
Το ζητούμενο είναι να αναπτυχθεί η ασφαλιστική αγορά, να αυξηθεί η ασφαλιστική συνείδηση των πολιτών και να διασφαλιστεί ότι ο ασφαλισμένος θα έχει πραγματικές επιλογές, σωστή ενημέρωση και ουσιαστική υποστήριξη.
Το agency έγραψε τη δική του ιστορία. Οι ανεξάρτητοι πράκτορες διαμόρφωσαν μια νέα πραγματικότητα. Το bancassurance αποτελεί πλέον ισχυρό παράγοντα της αγοράς. Και η τεχνολογία ανοίγει τον επόμενο κύκλο αλλαγών.
Το αύριο δεν θα ανήκει αναγκαστικά στον μεγαλύτερο. Θα ανήκει σε εκείνον που θα μπορεί να αποδεικνύει καθημερινά την αξία του στον ασφαλισμένο.
«Η αξία δεν μετριέται στην πώληση, αλλά στην πραγματική προστασία».
Και αυτή είναι η μεγάλη πρόκληση για όλους μας.
Άρθρο γνώμης για το Allgood.gr.
ΝΕΧΤDEAL Πώς άλλαξαν τα δίκτυα πωλήσεων σε μία δεκαετία

Η τράπεζα έχει πελάτες. Ο ασφαλιστής έχει ανθρώπους, οικογένειες και ευθύνη.
Το bancassurance μεγαλώνει. Οι τράπεζες μπαίνουν όλο και πιο δυναμικά στην ασφαλιστική διανομή, αξιοποιώντας το μεγάλο πελατολόγιο, την τεχνολογία και…
Allgood.gr: Η ασφάλιση από όλες τις πλευρές
Στο Allgood.gr δεν γράφουμε μόνο για την ασφάλιση. Ανοίγουμε τη συζήτηση για όλα όσα την επηρεάζουν και όλους όσοι συμμετέχουν σε…

-
ΑΣΦΑΛΙΣΤΗΣ
1.Τελικά ζηλεύουν τους ασφαλιστές ή απλώς τους κοροϊδεύουν;
https://allgood.gr/telika-
zilevoun-tous-asfalistes-i- aplos-tous-koroidevoun/ 8. Ο Ενεργός Ασφαλιστής δίνει Υπεραξία στην Ασφάλεια
https://allgood.gr/o-energos-
asfalistis-dinei-yperaxia-s/ 9. Ο Επαγγελματίας Ασφαλιστής – Πυλώνας Αξιοπιστίας και Προστασίας στη Νέα Εποχή Αβεβαιότητας
https://allgood.gr/o-
epangelmatias-asfalistis- pylonas/ 10. Επαγγελματίας Ενεργός Ασφαλιστής: 21+ λόγοι να τον εμπιστευτείς
https://allgood.gr/o-
epagelmatias-energos- asfalisths-o/ 11. Ο Ενεργός Ασφαλιστής δεν πουλάει συμβόλαια — σώζει ανθρώπους και περιουσίες…
https://allgood.gr/o-energos-
asfalistis-den-poulaei-simv/ 12. Ο Ενεργός Επαγγελματίας Ασφαλιστής: Κοινωνικός Φύλακας, Σύγχρονος Συνοδοιπόρος
https://allgood.gr/o-energos-
epagelmatias-asfalistikis-k/ 21. Όσο αυξάνονται τα ασφάλιστρα, μειώνεται το εισόδημα και απαξιώνεται ο θεσμός
https://allgood.gr/oso-
afxanontai-ta-asfalistra- meionetai-to-eisodima-kai- apaxionetai-o-thesmos/ 26. Όχι, οι ασφαλιστικοί διαμεσολαβητές δεν φταίνε – ώρα να μπούνε τα πράγματα στη θέση τους!
https://allgood.gr/oxi-oi-
asfalistikoi-diamesolavites-d/ 35. Ψηφοφορία ασφαλιστικών διαμεσολαβητών για τη μείωση προμηθειών 2771 συνάδελφοι πήραν θέση – Οι επόμενες 15 ημέρες είναι κρίσιμες
https://allgood.gr/psifoforia-
asfalistikon-diamesolaviton- gia-ti-meiosi-promitheion- 2771-synadelfoi-piran-thesi- oi-epomenes-15-imeres-einai- krisimes/ 
Εθνική Τράπεζα – Allianz: Το deal που αλλάζει τους κανόνες
Εθνική Τράπεζα – Allianz: Όταν οι ισορροπίες αλλάζουν… κανείς δεν μένει ουδέτερος Η αγορά δεν εκπλήσσεται. Απλώς επιβεβαιώνεται. Η Εθνική…
- Πολιτική