ΝΕΟΣ ΝΟΜΟΣ Ν. 5355/2026 ΓΙΑ ΤΑ ΑΚΙΝΗΤΑ: Τι αλλάζει για ιδιοκτήτες, αγοραστές, πωλητές και επενδυτές – Όλες οι σημαντικές φορολογικές ρυθμίσεις
Ν. 5355/2026 – Οι αλλαγές που πρέπει να γνωρίζει κάθε ιδιοκτήτης ακινήτου. Από τον ΕΝΦΙΑ και το Ε9 μέχρι τις μισθώσεις, τα νεόδμητα και τις αγοραπωλησίες.
Η αγορά ακινήτων αποκτά ένα νέο φορολογικό πλαίσιο. Ο Ν. 5355/2026, που δημοσιεύθηκε στο ΦΕΚ Α΄ 188/13.11.2026, περιλαμβάνει σημαντικές παρεμβάσεις που επηρεάζουν ιδιοκτήτες, αγοραστές, πωλητές, εκμισθωτές και επενδυτές.
Δεν πρόκειται για έναν αποκλειστικά κτηματομεσιτικό νόμο, αλλά για ένα ευρύτερο φορολογικό νομοθέτημα με διατάξεις που έχουν άμεσο αντίκτυπο στην ακίνητη περιουσία.
Το Allgood συγκέντρωσε τις σημαντικότερες αλλαγές και παρουσιάζει τι σημαίνουν στην πράξη.
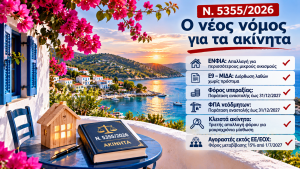
1. ΕΝΦΙΑ: Πλήρης απαλλαγή για περισσότερους μικρούς οικισμούς
Από το 2027 επεκτείνεται η πλήρης απαλλαγή από τον ΕΝΦΙΑ για την κύρια κατοικία σε οικισμούς έως 2.000 κατοίκους, αντί του προηγούμενου ορίου των 1.500 κατοίκων.
Για συγκεκριμένες παραμεθόριες περιοχές, τη Δυτική Μακεδονία και τις όμορες με τα σύνορα περιφερειακές ενότητες της Κεντρικής Μακεδονίας, της Ανατολικής Μακεδονίας και Θράκης και της Ηπείρου, το όριο αυξάνεται στους 2.200 κατοίκους.
Βασικές προϋποθέσεις:
- Ο δικαιούχος να είναι φυσικό πρόσωπο και φορολογικός κάτοικος Ελλάδας.
- Να πρόκειται για την κύρια κατοικία του.
- Η συνολική αξία του 100% της πλήρους κυριότητας να μην υπερβαίνει τις 400.000 ευρώ.
- Οι οικισμοί της Περιφέρειας Αττικής εξαιρούνται, με εξαίρεση την Περιφερειακή Ενότητα Νήσων.
Πρόκειται για μια ρύθμιση που μπορεί να έχει ιδιαίτερη σημασία για την περιφέρεια και την ελληνική επαρχία.
2. Ε9 και ΜΙΔΑ: Ευκαιρία διόρθωσης λαθών χωρίς αναδρομικές επιβαρύνσεις
Μία από τις σημαντικότερες διατάξεις βρίσκεται στο άρθρο 51.
Οι ιδιοκτήτες θα έχουν τη δυνατότητα να υποβάλουν διορθωτικές δηλώσεις Ε9 για τα έτη 2014–2026, προκειμένου να αποτυπωθούν σωστά τα ακίνητά τους στο νέο Μητρώο Ιδιοκτησίας και Διαχείρισης Ακινήτων (ΜΙΔΑ).
Η προθεσμία θα είναι έως το τέλος του τέταρτου μήνα από την έναρξη της παραγωγικής λειτουργίας του ΜΙΔΑ, με δυνατότητα παράτασης.
Προσοχή: Η απαλλαγή από τον αναδρομικό ΕΝΦΙΑ αφορά ακίνητα για τα οποία είχε ήδη δηλωθεί δικαίωμα, αλλά τα στοιχεία ήταν ανακριβή.
Για ακίνητα στα οποία δεν είχε δηλωθεί καθόλου δικαίωμα έως τις 13.11.2026, δεν προβλέπεται απαλλαγή από τον κύριο φόρο. Η απαλλαγή αφορά τους τόκους και τα πρόστιμα, υπό τις προβλεπόμενες προϋποθέσεις.
Εξαιρούνται επίσης πιστωτικά ιδρύματα, servicers, αγοραστές πιστώσεων και συνδεδεμένα πρόσωπα.
Τι πρέπει να κάνουν οι ιδιοκτήτες: Να ελέγξουν εγκαίρως τα στοιχεία των ακινήτων τους, τα τετραγωνικά, τα ποσοστά συνιδιοκτησίας και τα εμπράγματα δικαιώματα.
3. Φόρος υπεραξίας: Παραμένει σε αναστολή έως το τέλος του 2027
Παρατείνεται έως τις 31 Δεκεμβρίου 2027 η αναστολή επιβολής φόρου υπεραξίας από τη μεταβίβαση ακίνητης περιουσίας.
Η εξέλιξη αυτή διατηρεί ένα ευνοϊκότερο φορολογικό περιβάλλον για τους ιδιώτες που προχωρούν σε πώληση ακινήτων.
4. Νεόδμητα ακίνητα: Παράταση της αναστολής ΦΠΑ
Παρατείνεται έως τις 31 Δεκεμβρίου 2027 η αναστολή ΦΠΑ στις παραδόσεις νεόδμητων ακινήτων.
Έτσι, για τις οικοδομές που υπάγονται στο συγκεκριμένο καθεστώς, εξακολουθεί να εφαρμόζεται το καθεστώς φόρου μεταβίβασης αντί του ΦΠΑ 24%.
Η εξέλιξη ενδιαφέρει ιδιαίτερα κατασκευαστές, αγοραστές και επενδυτές, καθώς επηρεάζει το συνολικό κόστος απόκτησης μιας νεόδμητης κατοικίας.
5. Κλειστά ακίνητα: Τριετής φορολογική απαλλαγή για μακροχρόνιες μισθώσεις
Παρατείνεται η δυνατότητα απαλλαγής από τον φόρο εισοδήματος για τα μισθώματα συγκεκριμένων κατοικιών που μέχρι σήμερα παρέμεναν κενές ή χρησιμοποιούνταν αποκλειστικά για βραχυχρόνια μίσθωση.
Η απαλλαγή αφορά τους πρώτους 36 μήνες της μίσθωσης και ισχύει εφόσον πληρούνται συγκεκριμένες προϋποθέσεις.
Μεταξύ αυτών:
- Η μίσθωση να έχει διάρκεια τουλάχιστον τριών ετών.
- Να αφορά κατοικία έως 120 τ.μ., με προσαύξηση 20 τ.μ. για κάθε εξαρτώμενο τέκνο του μισθωτή πέραν των δύο.
- Το ακίνητο να ήταν κενό κατά τα προβλεπόμενα προηγούμενα φορολογικά έτη ή να είχε διατεθεί αποκλειστικά για βραχυχρόνια μίσθωση κατά το προηγούμενο φορολογικό έτος.
- Η σύμβαση να έχει συναφθεί από 8.9.2024 έως 31.12.2027.
Η απαλλαγή μπορεί να διακοπεί εάν το ακίνητο κενωθεί ή διατεθεί για βραχυχρόνια μίσθωση, σύμφωνα με τους ειδικότερους κανόνες.
Πρόκειται για ένα κίνητρο που επιχειρεί να επιστρέψει περισσότερα ακίνητα στη μακροχρόνια αγορά κατοικίας.
6. Αγοραπωλησίες: Φόρος μεταβίβασης 15% για αγοραστές εκτός ΕΕ και ΕΟΧ
Μία από τις πλέον αξιοσημείωτες αλλαγές αφορά τους αγοραστές κατοικιών που είναι φορολογικοί κάτοικοι χωρών εκτός Ευρωπαϊκής Ένωσης και Ευρωπαϊκού Οικονομικού Χώρου.
Από την 1η Ιουλίου 2027, ο φόρος μεταβίβασης για τις συγκεκριμένες αγορές αυξάνεται από 3% σε 15%.
Η διάταξη:
- Αφορά φυσικά πρόσωπα.
- Αφορά την αγορά κατοικίας.
- Κρίνεται με βάση τη φορολογική κατοικία του αγοραστή.
- Δεν αφορά συλλήβδην όλους τους αλλοδαπούς αγοραστές.
- Εξαιρούνται όσοι δικαιούνται απαλλαγή πρώτης κατοικίας.
Η συγκεκριμένη αλλαγή ενδέχεται να επηρεάσει τις επενδυτικές αποφάσεις αγοραστών από τρίτες χώρες και χρειάζεται προσεκτική αξιολόγηση σε κάθε συναλλαγή.
7. Ενεργειακή και λειτουργική αναβάθμιση ακινήτων
Παρατείνεται έως τις 31.12.2027 η φορολογική ελάφρυνση για επιλέξιμες δαπάνες ενεργειακής, λειτουργικής και αισθητικής αναβάθμισης κτιρίων.
Η ρύθμιση αφορά δαπάνες που πληρούν τις προϋποθέσεις του άρθρου 39Β του Κώδικα Φορολογίας Εισοδήματος.
Αποτελεί ένα επιπλέον κίνητρο για όσους σχεδιάζουν ανακαινίσεις και βελτιώσεις στην ακίνητη περιουσία τους.
8. Τι σημαίνουν όλα αυτά για την κτηματαγορά;
Οι νέες διατάξεις διαμορφώνουν ένα περιβάλλον με ευκαιρίες, αλλά και νέες υποχρεώσεις.
Οι ιδιοκτήτες καλούνται να ελέγξουν την ορθότητα των δηλώσεών τους και να αξιοποιήσουν τα φορολογικά κίνητρα.
Οι αγοραστές πρέπει να υπολογίζουν σωστά το συνολικό κόστος απόκτησης.
Οι πωλητές έχουν μπροστά τους ένα χρονικό περιθώριο διατήρησης της αναστολής του φόρου υπεραξίας.
Οι επενδυτές χρειάζεται να εξετάζουν όχι μόνο την τιμή αγοράς, αλλά και τη φορολογική μεταχείριση, τις δυνατότητες αξιοποίησης και το κόστος συντήρησης κάθε ακινήτου.
Και κάτι ακόμη: Ο νέος νόμος δεν θεσπίζει ένα συνολικό νέο πλαίσιο λειτουργίας των μεσιτικών γραφείων. Δεν πρέπει, επομένως, να συγχέουμε τις φορολογικές αλλαγές με αλλαγές στο επάγγελμα του κτηματομεσίτη.
Το ακίνητο χρειάζεται σωστή αξιοποίηση, αλλά και σωστή προστασία
Η αγορά ενός ακινήτου δεν ολοκληρώνεται με την υπογραφή ενός συμβολαίου. Χρειάζεται σωστή ενημέρωση, επαγγελματική υποστήριξη, αξιολόγηση της επένδυσης και, κυρίως, προστασία της περιουσίας.
Στην 1ΑΧΙΑ, με πολυετή εμπειρία στον ασφαλιστικό χώρο και συνεργασίες με 18 κορυφαίες ασφαλιστικές εταιρείες, προσφέρουμε ολοκληρωμένες ασφαλιστικές λύσεις για κατοικίες, επαγγελματικά ακίνητα, επιχειρήσεις, αστική ευθύνη και προστασία περιουσίας.
Παράλληλα, μέσω του 1spiti.gr, αναπτύσσουμε μια σύγχρονη κτηματομεσιτική δραστηριότητα, με πολυγλωσσική παρουσία και στόχο τη σύνδεση ιδιοκτητών, αγοραστών και επενδυτών στην ελληνική αγορά ακινήτων.
Η φιλοσοφία μας είναι απλή:
Δεν αρκεί να αποκτήσεις ένα ακίνητο. Πρέπει να ξέρεις πώς να το αξιοποιήσεις, πώς να το προστατεύσεις και πώς να διασφαλίσεις την αξία του.
1ΑΧΙΑ – Ασφαλιστική προστασία με γνώση και εμπειρία.
1spiti.gr – Το επόμενο βήμα στην αγορά ακινήτων.
Το παρόν άρθρο έχει ενημερωτικό χαρακτήρα. Για την εφαρμογή των φορολογικών διατάξεων σε κάθε συγκεκριμένη περίπτωση απαιτείται έλεγχος από λογιστή ή φοροτεχνικό.
Πηγές και νομική τεκμηρίωση
—
Μεσίτης & Ασφαλιστής: Ο απόλυτος σύμμαχος στην αγορά ακινήτου

- ΟΙΚΟΓΕΝΕΙΑ
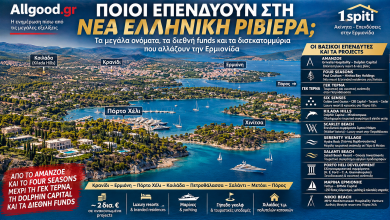
ΠΟΙΟΙ ΕΠΕΝΔΥΟΥΝ ΣΤΗ ΝΕΑ ΕΛΛΗΝΙΚΗ ΡΙΒΙΕΡΑ; ΤΑ ΜΕΓΑΛΑ ΟΝΟΜΑΤΑ, ΤΑ ΔΙΕΘΝΗ FUNDS ΚΑΙ ΤΑ ΔΙΣΕΚΑΤΟΜΜΥΡΙΑ ΠΟΥ ΑΛΛΑΖΟΥΝ ΤΗΝ ΕΡΜΙΟΝΙΔΑ
Η μεγάλη έρευνα του Allgood.gr – Σε συνεργασία με την επενδυτική και μεσιτική δραστηριότητα του 1spiti Η ΕΡΜΙΟΝΙΔΑ ΜΠΑΙΝΕΙ ΣΤΟ…
- Πολιτική