ΑΠΟΘΕΜΑΤΑ ΑΣΦΑΛΙΣΤΙΚΩΝ: Η απάντηση Στουρνάρα ανοίγει ξανά τη συζήτηση για τα ισόβια συμβόλαια υγείας
Επαρκείς οι τεχνικές προβλέψεις, λέει η Τράπεζα της Ελλάδος. Όμως το μεγάλο ερώτημα παραμένει: ποιος προστατεύει τον ασφαλισμένο όταν το κόστος της ιδιωτικής υγείας εκτοξεύεται;
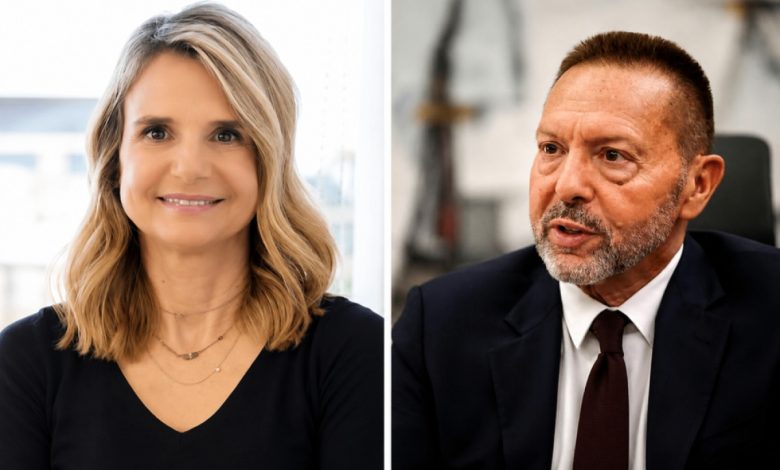
Η απάντηση της Τράπεζας της Ελλάδος, με αφορμή τις δημόσιες παρεμβάσεις της βουλευτού Μιλένας Αποστολάκη, επαναφέρει στο προσκήνιο ένα από τα σημαντικότερα ζητήματα της ιδιωτικής ασφάλισης: την επάρκεια των αποθεμάτων, τη μακροχρόνια βιωσιμότητα των συμβολαίων υγείας και, κυρίως, την προστασία των ασφαλισμένων.
Ο διοικητής της ΤτΕ, Γιάννης Στουρνάρας, υπενθυμίζει ότι η εποπτική αρμοδιότητα της Τράπεζας περιλαμβάνει τακτικούς και έκτακτους ελέγχους, προκειμένου να διασφαλίζεται ότι οι ασφαλιστικές επιχειρήσεις διαθέτουν επαρκείς τεχνικές προβλέψεις και κεφαλαιακές απαιτήσεις.
Ωστόσο, η απάντηση περιλαμβάνει και μια ιδιαίτερα σημαντική διευκρίνιση:
”Tο ευρωπαϊκό πλαίσιο δεν προβλέπει τη δημιουργία αποθεμάτων μακροβιότητας για ασφαλίσεις υγείας που έχουν σαφώς συμπληρωματικό χαρακτήρα, όπως συμβαίνει, σύμφωνα με την ΤτΕ, στην Ελλάδα.”
Εδώ ακριβώς βρίσκεται η ουσία της συζήτησης.
Η επάρκεια των αποθεμάτων δεν είναι το ίδιο πράγμα με τη διασφάλιση της δυνατότητας του ασφαλισμένου να διατηρήσει το συμβόλαιό του σε βάθος χρόνου.
Μια ασφαλιστική εταιρεία μπορεί να πληροί τις κεφαλαιακές και εποπτικές απαιτήσεις, αλλά ο ασφαλισμένος να αδυνατεί να ανταποκριθεί στις συνεχείς αυξήσεις των ασφαλίστρων.
Και αυτό είναι ένα ζήτημα που δεν μπορεί να αντιμετωπιστεί αποκλειστικά με αριθμούς φερεγγυότητας.
Το πραγματικό πρόβλημα βρίσκεται και στις χρεώσεις των νοσοκομείων
Οι αυξήσεις των ασφαλίστρων υγείας δεν μπορούν να εξετάζονται αποκομμένα από το κόστος της ιδιωτικής νοσηλείας.
Οι χρεώσεις των ιδιωτικών κλινικών, τα ειδικά υλικά, οι ιατρικές πράξεις και οι επιμέρους νοσοκομειακές επιβαρύνσεις αποτελούν κρίσιμους παράγοντες στη διαμόρφωση του ασφαλιστικού κόστους.
Οι λεγόμενες «δημιουργικές χρεώσεις», που αναδεικνύονται και στη σχετική αρθρογραφία, θέτουν ένα σοβαρό ερώτημα: πόσο αποτελεσματικά ελέγχεται το πραγματικό κόστος της ιδιωτικής υγείας;
Η Τράπεζα της Ελλάδος αναφέρεται στις προτάσεις της για την αξιοποίηση των DRGs, δηλαδή συστημάτων ομαδοποιημένης και προκαθορισμένης τιμολόγησης νοσηλειών, σε συνεργασίες δημόσιου και ιδιωτικού τομέα μέσω ΣΔΙΤ, καθώς και στην επανεξέταση των εξόδων πρόσκτησης και διαχείρισης των ασφαλιστικών συμβολαίων.
Πρόκειται για ζητήματα που χρειάζονται ουσιαστική επεξεργασία και εφαρμογή.
Το ερώτημα που δεν πρέπει να μείνει αναπάντητο
Η ελληνική αγορά έχει μια ιδιαιτερότητα: η ιδιωτική ασφάλιση υγείας λειτουργεί ως συμπλήρωμα του δημόσιου συστήματος.
Όμως, όταν οι αδυναμίες του δημόσιου συστήματος οδηγούν όλο και περισσότερους πολίτες στην ιδιωτική περίθαλψη, μήπως πρέπει να επανεξεταστεί και η πραγματική διάσταση αυτής της συμπληρωματικότητας;
Και κάτι ακόμη: τι γίνεται με τους ανθρώπους που πλήρωναν επί δεκαετίες ένα ισόβιο συμβόλαιο, θεωρώντας ότι εξασφαλίζουν την υγειονομική τους κάλυψη στα δύσκολα χρόνια της ζωής τους;
Δεν αρκεί να εξετάζουμε αν οι ασφαλιστικές εταιρείες είναι οικονομικά επαρκείς. Πρέπει να εξετάζουμε και αν οι ασφαλισμένοι μπορούν πραγματικά να παραμείνουν ασφαλισμένοι.
Η ασφαλιστική αγορά δεν χρειάζεται μόνο φερέγγυες εταιρείες. Χρειάζεται και ασφαλισμένους που να μπορούν να πληρώνουν, να διατηρούν τα συμβόλαιά τους και να αισθάνονται ότι οι όροι που υπέγραψαν έχουν πραγματική αξία.
Η συζήτηση που άνοιξε η Μιλένα Αποστολάκη και η απάντηση του Γιάννη Στουρνάρα δεν πρέπει να εξαντληθούν σε μια ανταλλαγή επιστολών και ανακοινώσεων.
Χρειάζεται διαφάνεια στις χρεώσεις, ουσιαστικός έλεγχος του κόστους νοσηλείας, σαφείς κανόνες αναπροσαρμογής και πραγματική προστασία των μακροχρόνια ασφαλισμένων.
Γιατί η φερεγγυότητα μιας ασφαλιστικής εταιρείας είναι απαραίτητη. Αλλά η εμπιστοσύνη του ασφαλισμένου είναι αυτή που κρατά ζωντανή την ασφαλιστική αγορά.
Πηγές – Για περαιτέρω ενημέρωση
-
Τράπεζα της Ελλάδος – Επίσημη ανακοίνωση
-
Η επιφύλαξη του ALLGOOD
- Ως ALLGOOD, διατηρούμε επιφύλαξη ως προς το κατά πόσο το υφιστάμενο πλαίσιο τεχνικών προβλέψεων και αποθεμάτων διασφαλίζει πλήρως τις μακροχρόνιες υποχρεώσεις που απορρέουν από τα ισόβια προγράμματα υγείας.Η διαπίστωση ότι οι ασφαλιστικές επιχειρήσεις πληρούν τις εποπτικές κεφαλαιακές απαιτήσεις δεν απαντά αυτομάτως στο ερώτημα εάν υπάρχουν οι κατάλληλες προβλέψεις για την κάλυψη των υποχρεώσεών τους απέναντι στους ασφαλισμένους σε βάθος δεκαετιών.
Το ζήτημα απαιτεί ειδική, τεκμηριωμένη και διαφανή αξιολόγηση, με σαφή στοιχεία για τις παραδοχές, τους κινδύνους και τη μακροχρόνια επάρκεια των προβλέψεων.
Γιατί τα ισόβια συμβόλαια δεν κρίνονται μόνο με τους σημερινούς ισολογισμούς. Κρίνονται και από τη δυνατότητα να τηρηθεί η ασφαλιστική υπόσχεση στο μέλλον.
Αυτό είναι ένα ζήτημα που οφείλει να απασχολήσει τόσο την εποπτική αρχή όσο και την ασφαλιστική αγορά.


