ΠολιτικήΚΑΤΑΝΑΛΩΤΕΣκοινωνικάΟΙΚΟΝΟΜΙΑΠ.Ε.Κ.Α.Π 
ΤΡΑΠΕΖΕΣ: Ο «ΕΜΜΕΣΟΣ ΕΚΒΙΑΣΜΟΣ» ΜΕ ΤΑ ΑΣΦΑΛΙΣΤΗΡΙΑ! ΣΤΗΝ ΙΣΠΑΝΙΑ ΕΠΕΣΕ ΠΡΟΣΤΙΜΟ 16,5 ΕΚΑΤ. ΕΥΡΩ. ΣΤΗΝ ΕΛΛΑΔΑ ΠΟΙΟΣ ΕΛΕΓΧΕΙ;
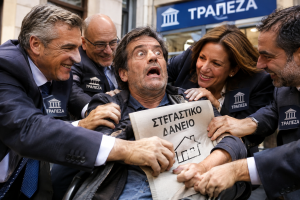
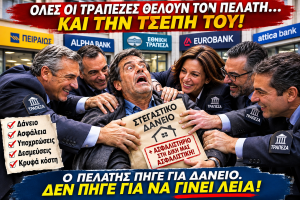
Όταν η ανάγκη για ένα στεγαστικό δάνειο μετατρέπεται σε εργαλείο προώθησης ασφαλιστικών συμβολαίων, η ελευθερία επιλογής του καταναλωτή κινδυνεύει να μείνει μόνο στα χαρτιά.
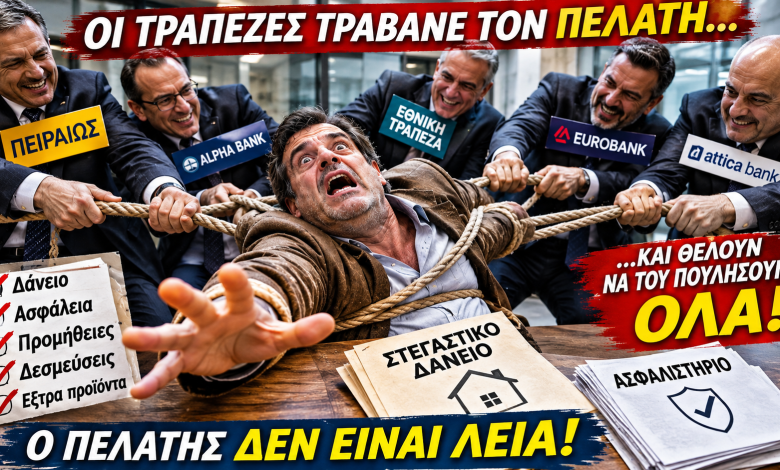
Ένα πρόστιμο 16,5 εκατομμυρίων ευρώ στην ισπανική Banco Sabadell έρχεται να ανοίξει μια μεγάλη συζήτηση και στην Ελλάδα: Μέχρι πού μπορεί να φτάνει η παρέμβαση των τραπεζών στην επιλογή ασφαλιστικής εταιρείας από έναν δανειολήπτη;
Η Τράπεζα της Ισπανίας επέβαλε στην Banco Sabadell τη συγκεκριμένη κύρωση για παράνομες πρακτικές συνδεδεμένης πώλησης στεγαστικών δανείων και ασφαλιστηρίων συμβολαίων, κατά την περίοδο Ιανουαρίου 2022 – Μαρτίου 2023. Η παράβαση χαρακτηρίστηκε πολύ σοβαρή, καθώς κρίθηκε ότι η τράπεζα περιόριζε την ελευθερία επιλογής των πελατών της.
Το μήνυμα είναι ξεκάθαρο:
**Άλλο η απαίτηση μιας τράπεζας να ασφαλιστεί ένα ακίνητο που αποτελεί εξασφάλιση δανείου και άλλο η απαίτηση να ασφαλιστεί υποχρεωτικά στη δική της ασφαλιστική εταιρεία.**
Και στην Ελλάδα τι συμβαίνει;
Εδώ και χρόνια καταγράφονται καταγγελίες από δανειολήπτες και ασφαλιστικούς διαμεσολαβητές για πρακτικές τραπεζών που δημιουργούν σοβαρά ερωτήματα.
Ο πολίτης που ζητά ένα στεγαστικό δάνειο βρίσκεται συχνά σε θέση αδυναμίας. Έχει ανάγκη τη χρηματοδότηση, θέλει να ολοκληρώσει τη διαδικασία και δεν επιθυμεί να δημιουργήσει προβλήματα με την τράπεζα.
Μέσα σε αυτό το περιβάλλον, η προώθηση ενός ασφαλιστηρίου από την τράπεζα μπορεί εύκολα να μετατραπεί σε έμμεση πίεση.
Δεν χρειάζεται πάντοτε μια ευθεία απειλή. Αρκεί να δημιουργηθεί η εντύπωση ότι η επιλογή της ασφαλιστικής εταιρείας της τράπεζας είναι η ασφαλέστερη ή η μοναδική πρακτική λύση.
Ο δανειολήπτης φοβάται τις καθυστερήσεις, τις επιπλοκές ή ακόμη και την πιθανότητα να επηρεαστεί η χρηματοδότησή του. Και τελικά αποδέχεται ένα ασφαλιστήριο που ενδεχομένως δεν είναι το οικονομικότερο ούτε το καταλληλότερο για τις ανάγκες του.
**Αυτός είναι ο έμμεσος εκβιασμός που πρέπει να διερευνηθεί.**
Ο νόμος τι προβλέπει;
Το θεσμικό πλαίσιο στην Ελλάδα είναι σαφές. Ο Ν. 4438/2016, σε συνδυασμό με την ευρωπαϊκή Οδηγία 2014/17/ΕΕ, προστατεύει τον δανειολήπτη από καταχρηστικές πρακτικές συνδεδεμένης πώλησης.
Παράλληλα, η Εγκύκλιος 462/14.5.2013 της Τράπεζας της Ελλάδος κατοχυρώνει το δικαίωμα του πελάτη να επιλέγει ασφαλιστική εταιρεία και ασφαλιστικό διαμεσολαβητή, εφόσον το ασφαλιστήριο καλύπτει τις απαιτήσεις της δανειακής σύμβασης.
Η τράπεζα δικαιούται να απαιτεί την προβλεπόμενη ασφαλιστική κάλυψη. Δεν δικαιούται όμως να επιβάλλει αυθαίρετα τον ασφαλιστή της.


Και το πρόβλημα δεν περιορίζεται μόνο στην τιμή.
Στο Allgood έχουμε αναδείξει καταγγελίες για υπασφάλιση, υπερασφάλιση, ελλιπείς καλύψεις, υψηλές απαλλαγές, λανθασμένες περιγραφές ακινήτων και ασφαλιστήρια που ενδέχεται να μην προσφέρουν την προστασία που πραγματικά χρειάζεται ο ιδιοκτήτης.
Γιατί ένα ασφαλιστήριο δεν αγοράζεται απλώς για να ικανοποιηθεί μια τραπεζική απαίτηση. Αγοράζεται για να προστατεύσει μια περιουσία όταν συμβεί η ζημιά.
Η Τράπεζα της Ελλάδος θα παρέμβει επιτέλους ?;
Η ισπανική υπόθεση αποδεικνύει ότι οι εποπτικές αρχές μπορούν να επιβάλουν σοβαρές κυρώσεις όταν διαπιστώνουν παραβιάσεις.
Στην Ελλάδα απαιτούνται συγκεκριμένες απαντήσεις:
– Πόσοι έλεγχοι έχουν πραγματοποιηθεί στις πρακτικές προώθησης ασφαλιστηρίων από τις τράπεζες;
– Πόσες καταγγελίες δανειοληπτών έχουν εξεταστεί;
– Ελέγχεται η ποιότητα και η επάρκεια των ασφαλιστικών καλύψεων;
– Ενημερώνονται πραγματικά οι πολίτες για το δικαίωμα επιλογής άλλης ασφαλιστικής εταιρείας;
– Διερευνώνται περιπτώσεις όπου η επιλογή διαφορετικού ασφαλιστηρίου συνοδεύεται από πιέσεις ή καθυστερήσεις;
Δεν αμφισβητούμε το δικαίωμα των τραπεζών να δραστηριοποιούνται στο bancassurance. Αμφισβητούμε κάθε πρακτική που περιορίζει τον ανταγωνισμό και μετατρέπει την ανάγκη του δανειολήπτη σε εμπορικό πλεονέκτημα.
**Ο δανειολήπτης δεν είναι όμηρος της τράπεζας.**
Στην Ισπανία επιβλήθηκε πρόστιμο 16,5 εκατομμυρίων ευρώ. Στην Ελλάδα δεν ζητάμε να αντιγράψουμε το πρόστιμο. Ζητάμε να εφαρμοστεί ο νόμος, να ελεγχθούν οι καταγγελίες και να προστατευτεί ο καταναλωτής.
Γιατί η ελευθερία επιλογής δεν είναι χάρη της τράπεζας. Είναι δικαίωμα του πολίτη.
### ΣΧΕΤΙΚΑ ΔΗΜΟΣΙΕΥΜΑΤΑ – ΠΗΓΕΣ
1. [Ισπανία: Πρόστιμο 16,5 εκατ. ευρώ στην Banco Sabadell – ARA](https://en.ara.cat/
2. [Allgood: Ενυπόθηκα δάνεια και προώθηση ασφαλιστηρίων συμβολαίων από τις τράπεζες](https://allgood.gr/
3. [Νόμος 4438/2016 – Στεγαστική πίστη](https://www.e-
4. [Ευρωπαϊκή Οδηγία 2014/17/ΕΕ](https://eur-lex.
**ALLGOOD.GR – Η ενημέρωση ελέγχει, αναδεικνύει και διεκδικεί.**
Βασίλης Μουντάκης
Eνεργός πολίτης
Ενεργός Ασφαλιστής
Πρόεδρος Πανελλήνιας Ένωσης Καταναλωτών Ασφαλιστικών Προιόντων ΠΕΚΑΠ
Πρόεδρος Επιτροπής Καταναλωτών ΕΕΑ
ΔΙΑΒΑΣΤΕ ΤΑ ΠΑΡΑΚΑΤΩ ΑΡΘΡΑ ΜΑΣ


5.000 Άρθρα, 1.000 Παρεμβάσεις και Μία Υπόσχεση: Να Λέμε τα Πράγματα με το Όνομά τους
Όταν η Ενημέρωση Γίνεται Υπόθεση των Πολιτών: Η Ιστορία Πίσω από 5.000 Άρθρα Μια εθελοντική ομάδα με μεράκι, χιλιάδες συνοδοιπόροι…
- ΟΙΚΟΓΕΝΕΙΑ

-
ΒΑΣΙΛΗΣ ΜΟΥΝΤΑΚΗΣ: Η ΑΡΘΡΟΓΡΑΦΙΑ ΜΟΥ, ΟΙ ΠΑΡΕΜΒΑΣΕΙΣ ΜΟΥ ΚΑΙ ΟΙ ΑΠΟΨΕΙΣ ΜΟΥ
38 χρόνια στην ασφαλιστική αγορά. Μια διαδρομή με εμπειρίες, παρεμβάσεις, προτάσεις και διεκδικήσεις. Η αρθρογραφία…
- 26 Οκτωβρίου
Ιδιωτικές κλινικές: ποιος φουσκώνει τα νοσήλια και εκτοξεύει τα ασφάλιστρα υγείας;
ALLGOOD | ΑΠΟΚΑΛΥΨΕΙΣ ΠΟΥ ΑΠΑΙΤΟΥΝ ΑΠΑΝΤΗΣΕΙΣ Όταν οι ασφαλισμένοι βλέπουν τα ασφάλιστρα υγείας να αυξάνονται…


- Πολιτική

Υποχρεωτική ασφάλιση για επιχειρήσεις που έχουν ετήσιο τζίρο άνω των 500.000 ευρώ από 1η Ιουνίου 2025
…την 1η Ιουνίου του 2025. Σε διαφορετική περίπτωση, δεν θα μπορούν να διεκδικήσουν αποζημιώσεις από το κράτος σε περιπτώσεις θεομηνιών,…
- ΑΣΦΑΛΕΙΑ