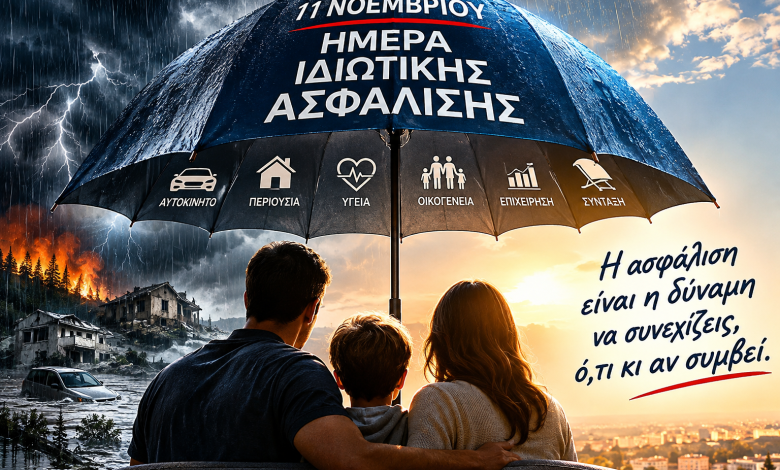
11 ΝΟΕΜΒΡΙΟΥ – ΗΜΕΡΑ ΙΔΙΩΤΙΚΗΣ ΑΣΦΑΛΙΣΗΣ
Η ασφάλιση δεν είναι πολυτέλεια. Είναι κοινωνικό δικαίωμα, οικονομική αναγκαιότητα και υπόσχεση ευθύνης. Αλλά μια υπόσχεση πρέπει να αποδεικνύεται όταν έρθει η δύσκολη ώρα.
Του Βασίλη Μουντάκη
Υπάρχουν ημέρες που προσφέρονται για ευχές. Και υπάρχουν ημέρες που επιβάλλουν απολογισμό, αυτοκριτική και γενναίες παρεμβάσεις.
Η 11η Νοεμβρίου, Ημέρα Ιδιωτικής Ασφάλισης, πρέπει να ανήκει στη δεύτερη κατηγορία.
Η ιδιωτική ασφάλιση δεν είναι ένα ακόμη χρηματοοικονομικό προϊόν. Δεν είναι ένα χαρτί που αγοράζουμε για να εκπληρώσουμε μια υποχρέωση. Είναι ένας θεσμός κοινωνικής προστασίας. Είναι η δυνατότητα μιας οικογένειας να σταθεί ξανά στα πόδια της μετά από μια καταστροφή. Είναι η προστασία μιας επιχείρησης από ένα απρόβλεπτο γεγονός. Είναι η αξιοπρέπεια ενός ανθρώπου που χρειάζεται περίθαλψη, αποζημίωση ή οικονομική στήριξη.
Είναι, τελικά, η διαφορά ανάμεσα σε μια δύσκολη στιγμή και σε μια οικονομική καταστροφή.
Κι όμως, στην Ελλάδα εξακολουθούμε να συζητάμε για την αξία της ασφάλισης σαν να πρόκειται για μια επιλογή πολυτελείας.
Ας αφήσουμε, λοιπόν, για λίγο τις ευχές και ας κοιτάξουμε την πραγματικότητα.
Η ελληνική ασφαλιστική αγορά μεγαλώνει. Η ασφαλιστική προστασία όμως ακολουθεί;
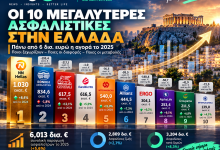
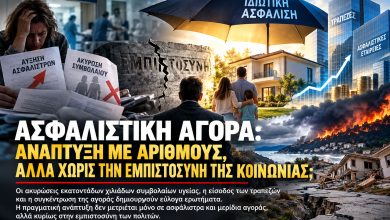
Τα στοιχεία της Ένωσης Ασφαλιστικών Εταιριών Ελλάδος (ΕΑΕΕ) δείχνουν μια αγορά που αναπτύσσεται.
Το 2024 η συνολική παραγωγή ασφαλίστρων έφτασε τα 5,68 δισ. ευρώ, καταγράφοντας αύξηση 8,7% σε σχέση με το 2023.
Έχουμε αναφερθεί πολλές φορές , διαβάστε αναλυτικα



Όμως εδώ βρίσκεται το μεγάλο ερώτημα:
Η αύξηση της παραγωγής ασφαλίστρων σημαίνει ότι περισσότεροι πολίτες ασφαλίζονται ή ότι οι ήδη ασφαλισμένοι πληρώνουν περισσότερα;
Δεν είναι το ίδιο πράγμα.
Η αύξηση των εσόδων μιας αγοράς δεν αποτελεί από μόνη της απόδειξη ότι αυξάνεται η ασφαλιστική προστασία της κοινωνίας. Χρειαζόμαστε στοιχεία για νέα συμβόλαια, ανανεώσεις, ακυρώσεις, πραγματικό αριθμό ασφαλισμένων και έκταση των καλύψεων.
Η αγορά οφείλει να απαντήσει σε αυτό το ερώτημα με δεδομένα και όχι με επικοινωνιακές διαβεβαιώσεις.
Ελλάδα: Μια χώρα με τεράστιο ασφαλιστικό κενό
Εδώ βρίσκεται ίσως η μεγαλύτερη αντίφαση.
Σύμφωνα με τα στοιχεία που παραθέτει η Ευρωπαϊκή Επιτροπή για την ελληνική ασφαλιστική αγορά, η ασφαλιστική παραγωγή αντιστοιχεί περίπου στο 2,5% του ΑΕΠ, όταν ο αντίστοιχος μέσος όρος στην Ευρωπαϊκή Ένωση βρίσκεται περίπου στο 7,5%.
Η απόσταση είναι τεράστια.
Δεν πρόκειται απλώς για μια στατιστική διαφορά. Είναι η αποτύπωση ενός σημαντικού κενού προστασίας.
Σπίτια χωρίς επαρκή ασφαλιστική κάλυψη. Επιχειρήσεις εκτεθειμένες σε πυρκαγιές, πλημμύρες και σεισμούς. Οικογένειες χωρίς ουσιαστική συμπληρωματική προστασία υγείας. Επαγγελματίες που μπορεί να χάσουν μέσα σε μία ημέρα όσα δημιούργησαν σε ολόκληρη τη ζωή τους.
Και κάθε φορά που συμβαίνει μια μεγάλη φυσική καταστροφή, επανέρχεται το ίδιο ερώτημα: Ποιος θα πληρώσει τον λογαριασμό;
Το κράτος; Ο φορολογούμενος; Ο ίδιος ο πολίτης;
Η απάντηση δεν μπορεί να είναι πάντοτε η κρατική αποζημίωση εκ των υστέρων.
Χρειαζόμαστε ένα ολοκληρωμένο σύστημα πρόληψης, κοινωνικής αλληλεγγύης, δημόσιας προστασίας και συμπληρωματικής ιδιωτικής ασφάλισης.
Υγεία: Η μεγάλη δοκιμασία εμπιστοσύνης
Κανείς δεν μπορεί να αμφισβητήσει τη συμβολή της ιδιωτικής ασφάλισης στην υγεία.
Χιλιάδες οικογένειες έχουν βρει λύσεις, πρόσβαση σε υπηρεσίες και δυνατότητα επιλογής μέσα από τα ασφαλιστικά τους προγράμματα.
Όμως η σχέση εμπιστοσύνης έχει δοκιμαστεί σοβαρά.
Οι αυξήσεις στα ασφάλιστρα των μακροχρόνιων συμβολαίων, οι διαφωνίες για τον τρόπο αναπροσαρμογής, οι υψηλές χρεώσεις των ιδιωτικών θεραπευτηρίων, τα ειδικά υλικά και οι αμφισβητήσεις αποζημιώσεων έχουν δημιουργήσει ένα περιβάλλον έντονης ανασφάλειας για τους καταναλωτές.
Δεν μπορεί ο ασφαλισμένος να αισθάνεται ότι πληρώνει επί δεκαετίες για μια υπόσχεση προστασίας και, όταν φτάσει η στιγμή να τη χρειαστεί περισσότερο, να ανακαλύπτει ότι η οικονομική δυνατότητά του δεν επαρκεί για να διατηρήσει το συμβόλαιό του.
Δεν μπορεί η ιδιωτική ασφάλιση να ζητά από τον πολίτη μακροχρόνια συνέπεια, χωρίς η ίδια να εγγυάται διαφάνεια, προβλεψιμότητα και δίκαιους όρους.
Και δεν μπορεί το κόστος της υγείας να μεταφέρεται μονομερώς στον ασφαλισμένο, χωρίς ουσιαστικό έλεγχο της τιμολόγησης και των χρεώσεων των παρόχων.
Η εμπιστοσύνη δεν επιβάλλεται με συμβόλαια. Κερδίζεται με πράξεις.
Οι ασφαλιστικές εταιρείες οφείλουν να κοιτάξουν και την άλλη πλευρά του συμβολαίου
Η ασφαλιστική επιχείρηση είναι επιχείρηση. Έχει υποχρέωση να διατηρεί τη φερεγγυότητά της, να διαχειρίζεται τους κινδύνους της και να εξασφαλίζει τη βιωσιμότητά της.
Αλλά η ασφαλιστική δραστηριότητα έχει και μια ιδιαίτερη κοινωνική αποστολή.
Δεν αρκεί να μετράμε την επιτυχία με την παραγωγή, τα κέρδη, τις εξαγορές, τις συγχωνεύσεις και τα μερίδια αγοράς.
Πρέπει να τη μετράμε και με:
- Την ταχύτητα και την ποιότητα των αποζημιώσεων.
- Τη διαφάνεια των ασφαλιστικών όρων.
- Τη δίκαιη αντιμετώπιση των ασφαλισμένων.
- Τη δυνατότητα διατήρησης των συμβολαίων.
- Την ποιότητα της εξυπηρέτησης.
- Την ουσιαστική προστασία των καταναλωτών.
Ένα ασφαλιστήριο δεν κρίνεται την ημέρα που εκδίδεται. Κρίνεται την ημέρα που ενεργοποιείται.
Εκεί αποδεικνύεται αν η υπόσχεση ήταν πραγματική.
Ο ασφαλιστικός διαμεσολαβητής δεν είναι απλώς ένας πωλητής
Σε αυτή τη μεγάλη συζήτηση υπάρχει ένας κρίσιμος παράγοντας που συχνά υποτιμάται: ο επαγγελματίας ασφαλιστικός διαμεσολαβητής.
Ο ασφαλιστικός πράκτορας, ο μεσίτης, ο συντονιστής, ο άνθρωπος που βρίσκεται καθημερινά δίπλα στον πολίτη.
Είναι αυτός που εξηγεί τους όρους, αναλύει τις ανάγκες, προτείνει καλύψεις, προειδοποιεί για εξαιρέσεις, παρεμβαίνει όταν συμβεί η ζημιά και πολλές φορές αναλαμβάνει να διαχειριστεί την αγωνία του ασφαλισμένου.
Είναι η ανθρώπινη γέφυρα ανάμεσα στην ασφαλιστική εταιρεία και τον καταναλωτή.
Και εδώ χρειάζεται μια ξεκάθαρη θεσμική θέση:
Δεν μπορεί να ζητάμε από τον ασφαλιστικό διαμεσολαβητή να αναλαμβάνει την ευθύνη της εμπιστοσύνης του πελάτη, χωρίς να του εξασφαλίζουμε δίκαιους όρους συνεργασίας, επαγγελματική αξιοπρέπεια, ανεξαρτησία και ουσιαστική αναγνώριση του ρόλου του.
Η προστασία του καταναλωτή και η προστασία του επαγγελματία διαμεσολαβητή δεν είναι αντίθετες έννοιες. Είναι δύο πλευρές της ίδιας υγιούς ασφαλιστικής αγοράς.
Τι οφείλει να κάνει η Πολιτεία;
Η Πολιτεία δεν μπορεί να παραμένει θεατής.
Χρειάζεται μια εθνική στρατηγική για την ενίσχυση της ασφαλιστικής προστασίας, με συγκεκριμένες δεσμεύσεις:
1. Κίνητρα για την ασφάλιση περιουσίας. Όχι αποσπασματικές παρεμβάσεις, αλλά ένα σταθερό πλαίσιο που θα ενθαρρύνει νοικοκυριά και επιχειρήσεις να ασφαλίζουν την περιουσία τους.
2. Διαφάνεια στις υπηρεσίες υγείας. Έλεγχος των χρεώσεων, σαφής ενημέρωση για τις τιμές και ουσιαστική αντιμετώπιση των υπερβολικών επιβαρύνσεων.
3. Προστασία των μακροχρόνιων ασφαλισμένων. Διαφανείς, αντικειμενικοί και ελέγξιμοι μηχανισμοί αναπροσαρμογής των ασφαλίστρων.
4. Ενίσχυση της ασφαλιστικής παιδείας. Η ασφαλιστική συνείδηση πρέπει να ξεκινά από το σχολείο και να συνεχίζεται σε κάθε στάδιο της κοινωνικής και επαγγελματικής ζωής.
5. Σταθερό θεσμικό περιβάλλον. Κανόνες που εφαρμόζονται, εποπτεία που λειτουργεί και ίση μεταχείριση όλων των συμμετεχόντων στην αγορά.
6. Εθνικό σχέδιο για το ασφαλιστικό κενό. Συνεργασία Πολιτείας, ασφαλιστικών εταιρειών, επαγγελματικών φορέων και καταναλωτικών οργανώσεων, με μετρήσιμους στόχους.
Και η ασφαλιστική αγορά τι πρέπει να αλλάξει;
Πρέπει να ανοίξει έναν ειλικρινή διάλογο με την κοινωνία.
Να ακούσει τους καταναλωτές. Να αναγνωρίσει τα λάθη της. Να επενδύσει στην εξυπηρέτηση και όχι μόνο στην πώληση. Να στηρίξει τους ανθρώπους της διαμεσολάβησης και να δημιουργήσει προϊόντα που ανταποκρίνονται στις πραγματικές οικονομικές δυνατότητες των πολιτών.
Η ανάπτυξη της αγοράς δεν μπορεί να στηρίζεται μόνο στην αύξηση των ασφαλίστρων. Πρέπει να στηρίζεται στην αύξηση της ασφαλιστικής προστασίας.
Και αυτό προϋποθέτει εμπιστοσύνη.
Η 11η Νοεμβρίου πρέπει να γίνει ημέρα ευθύνης
Η φετινή επικοινωνιακή πρωτοβουλία της ΕΑΕΕ έχει ως κεντρικό μήνυμα: «Μαζί, απέναντι στο απρόβλεπτο».
Ένα μήνυμα ανθρώπινο, ουσιαστικό και αναγκαίο.
Αλλά το «μαζί» δεν μπορεί να περιορίζεται σε μια διαφημιστική καμπάνια, σε ένα τηλεοπτικό μήνυμα ή σε μια ανάρτηση στα κοινωνικά δίκτυα.
Πρέπει να γίνει καθημερινή πρακτική.
Μαζί σημαίνει ασφαλιστικές εταιρείες και ασφαλισμένοι. Μαζί σημαίνει διαμεσολαβητές και καταναλωτές. Μαζί σημαίνει Πολιτεία και ιδιωτική ασφάλιση. Μαζί σημαίνει συνεργασία, λογοδοσία και αμοιβαία εμπιστοσύνη.
Γιατί η ιδιωτική ασφάλιση δεν χρειάζεται μόνο περισσότερα συμβόλαια. Χρειάζεται περισσότερους ανθρώπους που να πιστεύουν σε αυτήν.
Και για να συμβεί αυτό, πρέπει πρώτα να αποδεικνύει καθημερινά ότι αξίζει την εμπιστοσύνη τους.
Δεν ζητάμε από την ιδιωτική ασφάλιση να αντικαταστήσει το κράτος. Ζητάμε από το κράτος να αναγνωρίσει τον ρόλο της και από την ασφαλιστική αγορά να ανταποκριθεί με συνέπεια στην κοινωνική της αποστολή.
Η Ελλάδα δεν έχει την πολυτέλεια να παραμένει υποασφαλισμένη.
Η πρόληψη είναι οικονομία. Η προστασία είναι πολιτισμός. Η ασφάλιση είναι ευθύνη.
Χρόνια πολλά στην ιδιωτική ασφάλιση. Αλλά πάνω απ’ όλα, χρόνια πολλά σε μια αγορά που οφείλει να γίνεται κάθε χρόνο καλύτερη, δικαιότερη, πιο αξιόπιστη και πιο κοντά στον άνθρωπο.


Kαταχρηστικές πρακτικές -Υπέρογκες αυξήσεις – Απόφαση “βόμβα” του ΣτΕ 2196/2025: Η κρίση στην ασφαλιστική αγορά και η ανάγκη προστασίας των ασφαλισμένων
…να τους προστατεύει. Η απόφαση «βόμβα» του Συμβουλίου της Επικρατείας — Τι σημαίνει για τους ασφαλισμένους Στις 30 Δεκεμβρίου 2025,…
- BUSINESS

Ποιος τελικά «πυροβολεί τα πόδια του»;
Πολύ αργά θυμήθηκαν κάποιοι να ανησυχήσουν για τη διαμεσολάβηση. Οι επαγγελματίες ασφαλιστικοί πράκτορες εδώ και χρόνια ζητούν τα αυτονόητα:…

5.000 Άρθρα, 1.000 Παρεμβάσεις και Μία Υπόσχεση: Να Λέμε τα Πράγματα με το Όνομά τους
Όταν η Ενημέρωση Γίνεται Υπόθεση των Πολιτών: Η Ιστορία Πίσω από 5.000 Άρθρα Μια εθελοντική ομάδα με μεράκι, χιλιάδες συνοδοιπόροι…
- ΟΙΚΟΓΕΝΕΙΑ

Ποια είναι η καλύτερη ασφαλιστική εταιρεία στην Ελλάδα;
…7% στα ασφάλιστρα Υγείας για το 2025 https://allgood.gr/7-anakoinose-ethini-ygeias/ 2. ΔΙΚΑΣΤΙΚΕΣ ΑΠΟΦΑΣΕΙΣ ■ ΣτΕ 2196/2025 – Ναι στις αυξήσεις αλλά με…
- κοινωνικά


-
10 ερωτήσεις που πρέπει να κάνει κάθε ασφαλισμένος πριν επιλέξει ασφαλιστική εταιρεία
.

- ΟΙΚΟΓΕΝΕΙΑ

Η Ασφαλιστική Αγορά σε Σημείο Καμπής: Όταν Χάνεται η Εμπιστοσύνη, Χάνεται το Παιχνίδι
…https://www.kathimerini.gr/ …”’Το 50,2% της παραγωγής των ατομικών ασφαλίσεων προέρχεται από επενδυτικά ασφαλιστικά προγράμματα . Τα στοιχεία της Ενωσης Ασφαλιστικών Εταιρειών…

Μιλένα Αποστολάκη: «Νέες υπέρογκες και αυθαίρετες αυξήσεις στα ασφάλιστρα υγείας με ευθύνη της κυβέρνησης»
…θα υπολογίζεται ο νέος δείκτης για την αύξηση (πίνακας) 8 Νοεμβρίου, 2025 Ο Δείκτης Υγείας Αναπροσαρμογής: Διαφάνεια ή νέα προβλήματα;…
- ΟΙΚΟΓΕΝΕΙΑ

Κόστος Υγείας εκτός ελέγχου – Σύγκρουση συμφερόντων ή οργανωμένο αδιέξοδο;
Η ιδιωτική υγεία στην Ελλάδα βρίσκεται πλέον σε ένα κρίσιμο σημείο καμπής. Η ένταση μεταξύ ασφαλιστικών εταιρειών και ιδιωτικών κλινικών…
-
Αστική Ευθύνη Επαγγελματική : Δύο μέτρα και δύο σταθμά! Ποιος προστατεύει τελικά τον πολίτη;
Η Ευρώπη έχει θέσει το πλαίσιο. Η Πολιτεία οφείλει να απαντήσει: γιατί δεν υπάρχει μια…
- 6 ΝοεμβρίουΠολιτική
31.000 ΓΙΑΤΡΟΙ ΧΩΡΙΣ ΑΤΟΜΙΚΗ ΑΣΦΑΛΙΣΤΙΚΗ ΚΑΛΥΨΗ; ΠΟΙΟΣ ΠΡΟΣΤΑΤΕΥΕΙ ΤΟΥΣ ΑΣΘΕΝΕΙΣ ΟΤΑΝ ΣΥΜΒΕΙ ΤΟ ΜΟΙΡΑΙΟ;
31.000 ΓΙΑΤΡΟΙ ΧΩΡΙΣ ΑΤΟΜΙΚΗ ΑΣΦΑΛΙΣΤΙΚΗ ΚΑΛΥΨΗ; ΠΟΙΟΣ ΠΡΟΣΤΑΤΕΥΕΙ ΤΟΥΣ ΑΣΘΕΝΕΙΣ ΟΤΑΝ ΣΥΜΒΕΙ ΤΟ ΜΟΙΡΑΙΟ; 65.000…
-
ΒΑΣΙΛΗΣ ΜΟΥΝΤΑΚΗΣ: Η ΑΡΘΡΟΓΡΑΦΙΑ ΜΟΥ, ΟΙ ΠΑΡΕΜΒΑΣΕΙΣ ΜΟΥ ΚΑΙ ΟΙ ΑΠΟΨΕΙΣ ΜΟΥ
38 χρόνια στην ασφαλιστική αγορά. Μια διαδρομή με εμπειρίες, παρεμβάσεις, προτάσεις και διεκδικήσεις. Η αρθρογραφία…
- 26 ΟκτωβρίουΥΓΕΙΑ
Ιδιωτικές κλινικές: ποιος φουσκώνει τα νοσήλια και εκτοξεύει τα ασφάλιστρα υγείας;
ALLGOOD | ΑΠΟΚΑΛΥΨΕΙΣ ΠΟΥ ΑΠΑΙΤΟΥΝ ΑΠΑΝΤΗΣΕΙΣ Όταν οι ασφαλισμένοι βλέπουν τα ασφάλιστρα υγείας να αυξάνονται…


- Πολιτική

Υποχρεωτική ασφάλιση για επιχειρήσεις που έχουν ετήσιο τζίρο άνω των 500.000 ευρώ από 1η Ιουνίου 2025
…την 1η Ιουνίου του 2025. Σε διαφορετική περίπτωση, δεν θα μπορούν να διεκδικήσουν αποζημιώσεις από το κράτος σε περιπτώσεις θεομηνιών,…
- ΑΣΦΑΛΕΙΑ


Υπερχρεώσεις σε ιδιωτικές κλινικές -Ο ασφαλισμένος πλήρωσε. Κατήγγειλε…και τελικά δικαιώθηκε…επιστράφηκαν 8.705 ευρώ
…ευρώ, και η ιδιωτική κλινική επέστρεψε το ποσό στον ασφαλισμένο τον Αύγουστο του 2025. Δελτίο Τύπου | Επιστροφή ποσού υπερχρέωσης…
- κοινωνικά

Δημιουργική Ασάφεια: Ο αόρατος εχθρός της ασφαλιστικής αγοράς
Όταν κανείς δεν λέει ξεκάθαρα την αλήθεια, όλοι χάνουν. Και πρώτοι από όλους, οι ασφαλισμένοι. Υπάρχει μια φράση που χρησιμοποιείται…
- ΑΝΤΡΑΣ

Το ΕΕΑ ανοίγει τον πολιτικό διάλογο για το μέλλον της ιδιωτικής ασφάλισης. Η φωνή του κλάδου πρέπει να ακουστεί.
…όταν χρειάζονται να νοσηλευτούν το ”σύστημα”, τους βάζει να πληρώσουν ξανά. Allgood.gr20 Οκτωβρίου, 2025 Έχουν ξεκινήσει οι διαδικασίες για την…
- ΟΙΚΟΓΕΝΕΙΑ
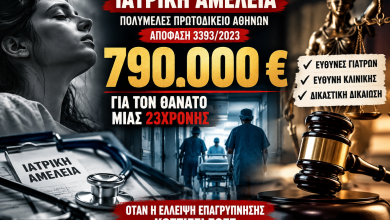
ΙΑΤΡΙΚΗ ΑΜΕΛΕΙΑ: 790.000 ΕΥΡΩ ΓΙΑ ΤΟΝ ΘΑΝΑΤΟ ΜΙΑΣ 23ΧΡΟΝΗΣ – ΟΤΑΝ Η ΕΛΛΕΙΨΗ ΙΑΤΡΙΚΗΣ ΕΠΑΓΡΥΠΝΗΣΗΣ ΓΙΝΕΤΑΙ ΤΡΑΓΩΔΙΑ
…δισ. ευρώ η αγορά το 2025 1 εβδομάδα ago ΚΥΨΕΛΗ: Οι ρωγμές σε 200 πολυκατοικίες ανοίγουν τη μεγάλη συζήτηση για…
- ΟΙΚΟΓΕΝΕΙΑ

Ο θεσμός της ιδιωτικής ασφάλισης στην Ελλάδα: Ένας πυλώνας προστασίας που κινδυνεύει να γίνει …”ανέκδοτο”
…της ασφαλιστικής αγοράς. Η συνολική παραγωγή ξεπέρασε τα 6 δισεκατομμύρια ευρώ το 2025. Ας θυμηθούμε όμως κάτι σημαντικό. Το 2009…
- Πολιτική

Υποχρεωτική ασφάλιση για Airbnb από 1/10/2025 – Όσα πρέπει να γνωρίζουν οι ιδιοκτήτες
🏠 Υποχρεωτική ασφάλιση για Airbnb από 1/10/2025 – Όσα πρέπει να γνωρίζουν οι ιδιοκτήτες και Διαμεσολαβητές Με τον Νόμο 5170/2025,…
-
Η διαχρονικότητα του ασφαλιστικού πράκτορα
Υπάρχουν επαγγέλματα που γεννιούνται και χάνονται μέσα στον χρόνο. Και υπάρχουν και κάποια άλλα, που όσο κι αν αλλάζουν οι…
- ΓΥΝΑΙΚΑ

Υπογραφές στον πόνο του ασθενή?: Ποιος έδωσε δικαίωμα στους “παρόχους”;
Με αφορμή πρόσφατο αποκαλυπτικό άρθρο του BankingNews, ΔΙΑΒΑΣΤΕ ΕΔΩ που φέρνει στο φως τα «χοντρά παιχνίδια» γύρω από τις νοσηλείες…
- ΟΙΚΟΓΕΝΕΙΑ

Όταν το Κολλητήρι Ξεσκεπάζει το «Μεγάλο Κόλπο» της Ασφαλιστικής Παράγκας
Γράφει ο Αλέξανδρος Βοργίας Αν ζούσαμε στην εποχή του κλασικού θεάτρου σκιών, ο Καραγκιόζης θα έτρεχε πίσω από τον Χατζηαβάτη…
- ΟΙΚΟΓΕΝΕΙΑ

Η Μεγάλη Ασφαλιστική Σφαγή στην Παράγκα: Όταν το Κολλητήρι Ξέσκισε το Success Story των Golden Boys
Αν το ελληνικό χρηματιστήριο και οι ασφαλιστικοί κολοσσοί περίμεναν χειροκρότημα για το «success story» της χρονιάς, το Κολλητήρι φρόντισε να…
- ΑΣΦΑΛΕΙΑ
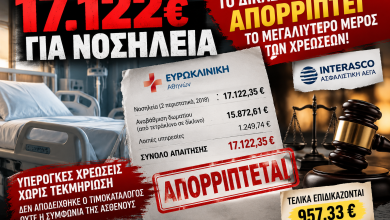
17.122 ΕΥΡΩ ΓΙΑ ΝΟΣΗΛΕΙΑ — ΤΟ ΔΙΚΑΣΤΗΡΙΟ ΑΠΟΡΡΙΠΤΕΙ ΤΟ ΜΕΓΑΛΥΤΕΡΟ ΜΕΡΟΣ ΤΩΝ ΧΡΕΩΣΕΩΝ!
Πόσο μπορεί να επιβαρυνθεί ένας ασθενής για τη νοσηλεία του, χωρίς να έχει αποδειχθεί ότι ενημερώθηκε για τις χρεώσεις και…
- ΓΥΝΑΙΚΑ
ΙΔΙΩΤΙΚΗ ΥΓΕΙΑ: ΘΑΝΑΤΟΙ ΑΣΘΕΝΩΝ, ΑΠΟΖΗΜΙΩΣΕΙΣ 790.000 ΕΥΡΩ ΚΑΙ ΧΡΕΩΣΕΙΣ ΠΟΥ ΚΑΤΑΡΡΕΟΥΝ ΣΤΑ ΔΙΚΑΣΤΗΡΙΑ!
Υπάρχουν γεγονότα που δεν μπορείς να τα προσπεράσεις ως απλές ειδήσεις. Υπάρχουν δικαστικές αποφάσεις που δεν αφορούν μόνο τους άμεσα…

ΕΑΔΕ -Ανακοίνωση σχετικά με 2196/2025 Απόφαση του Συμβουλίου της Επικρατείας,
Η απόφαση 2196/2025 του Συμβουλίου της Επικρατείας βάζει σαφή όρια εκεί που για χρόνια υπήρχαν γκρίζες ζώνες. Υπενθυμίζει ότι η…
- Πολιτική

Η απόφαση–«βόμβα» του ΣτΕ 2196/2025 μέσα από τη ματιά της Μαρίας Δημητριάδη, πρώην προέδρου του ΣΠΑΤΕ
Παραθέτω αυτούσια μια δημόσια ανάρτηση–δήλωση της εμπειρότατης συναδέλφου, φίλης και επί χρόνια Προέδρου του ΣΠΑΤΕ, Μαρίας Δημητριάδη, σχετικά με την…

Τσουνάμι καταγγελιών για καταχρηστικές αυξήσεις στα ασφάλιστρα υγείας – Η κυβέρνηση αφήνει τους πολίτες απροστάτευτους
…τα έτη 2025-2026 στα ισόβια συμβόλαια υγείας. Οπως επισημαίνεται, πρόκειται για αναπροσαρμογές που δεν συμβαδίζουν ούτε με το θεσμικό πλαίσιο…
- ΑΣΦΑΛΕΙΑ

Ασφαλιστική αγορά σε συμπίεση: Συγκέντρωση και συρρίκνωση: οι δύο όψεις του ίδιου νομίσματος
…Ασφαλιστικών 2025 -Με παραγωγή πάνω από 6 δισ. ευρώ, αλλά με διείσδυση κολλημένη στο 2,5% του ΑΕΠ, η αγορά δείχνει…
- Πολιτική

Γιατί δεν αναπτύσσεται η Ασφαλιστική αγορά στη χώρα μας και είναι κολλημένη στο 2,5 % του ΑΕΠ για δεκαετίες?
…Έλληνες δεν θέλουν ασφάλιση. Είναι ότι έμαθαν να μην εμπιστεύονται. «Η Ώρα της Αλήθειας» μόλις ξεκίνησε… Και τίποτα δεν…

Όταν η αύξηση πληρώνεται από τον ασφαλισμένο, αλλά η δουλειά μένει απλήρωτη
…η ασφάλεια που υπερασπίζεται τα δικαιώματά σου Οι απειλές των ασφαλιστών στην Εθνική Ασφαλιστική έμειναν στο λόγια – Όλο…
- ΑΣΦΑΛΕΙΑ
ΤΑ ΓΕΡΙΚΑ ΑΛΟΓΑ ΤΑ ΣΚΟΤΩΝΟΥΝ;
…20 χρόνια;» ΓΙΑΤΙ Η ΕΛΛΑΔΑ ΓΕΡΝΑΕΙ Και εδώ υπάρχει μια ειρωνεία που δεν μπορούμε να αγνοήσουμε. Η Ελλάδα γερνάει. Το…

Πρακτικά από τη συζήτηση της Βουλής για τη τροπολογία ”Αυξήσεις στα Ασφάλιστρα Υγείας”
…απόγνωση για να πάρει τα μέτρα τώρα, όπως οφείλετε να πάρετε και όπως λέει η τροπολογία του ΠΑΣΟΚ και για…
- ΠΡΟΣΩΠΙΚΟΤΗΤΕΣ


Ν. 5116/2024 (ΦΕΚ A 100 – 03.07.2024) Ιδιωτική ασφάλιση έναντι φυσικών καταστροφών, κρατική αρωγή και προστασία, στεγαστική συνδρομή, διατάξεις για το Πυροσβεστικό Σώμα και άλλες διατάξεις.
Το παρόν έγγραφο παρατίθεται όπως δημοσιεύτηκε στην Εφημερίδα της Κυβερνήσεως. ΝΟΜΟΣ ΥΠ’ ΑΡΙΘΜ. 5116 ΦΕΚ A’ 100/03.07.2024 Ιδιωτική ασφάλιση έναντι…


Η Μέρα της Ιδιωτικής Ασφάλισης πέρασε : Την ανέδειξε η “ΙΣΧΥΣ” . Τώρα αρχίζει η αλήθεια
Κάθε χρόνο, τέτοιες ημέρες γεμίζουν το διαδίκτυο με χαμόγελα, selfies, δημόσιες σχέσεις και ωραίες λεζάντες. Αλλά η φωτογραφία δεν αλλάζει…
- ΑΣΦΑΛΕΙΑ

Ημέρα Τιμής και Γιορτής για τον Ασφαλιστή – Γιορτή Πίστεως, Αγάπης, Ελπίδας ,Σοφίας
Με ιδιαίτερη χαρά έλαβα την πρόσκληση από τον Συνεταιρισμό Ασφαλιστικής Διαμεσολάβησης Πάνορμος, του οποίου είμαι ιδρυτικό μέλος. Φέτος, με αφορμή…
- ΟΙΚΟΓΕΝΕΙΑ

Ο Βασίλης Μουντάκης μιλάει για την Hμέρα Ιδιωτικής Ασφάλισης στον Ellada Sports 94,3 FM
Η χθεσινή ημέρα, 11 Νοεμβρίου, ήταν αφιερωμένη στην Ασφάλιση, και σε αυτό το πλαίσιο ο κ. Μουντάκης μοιράστηκε τις απόψεις…


