ΙΔΙΩΤΙΚΗ ΥΓΕΙΑ: ΠΟΙΟΣ ΕΛΕΓΧΕΙ ΤΙΣ ΚΛΙΝΙΚΕΣ; ΤΙΜΟΛΟΓΗΣΕΙΣ ΚΑΤΑ ΤΟ ΔΟΚΟΥΝ, ΑΔΙΑΦΑΝΕΙΑ ΚΑΙ ΕΝΑΣ ΛΟΓΑΡΙΑΣΜΟΣ ΠΟΥ ΠΛΗΡΩΝΕΙ Ο ΑΣΦΑΛΙΣΜΕΝΟΣ!
Η Επιτροπή Ανταγωνισμού καταγράφει σοβαρές στρεβλώσεις στην αγορά ιδιωτικής υγείας.
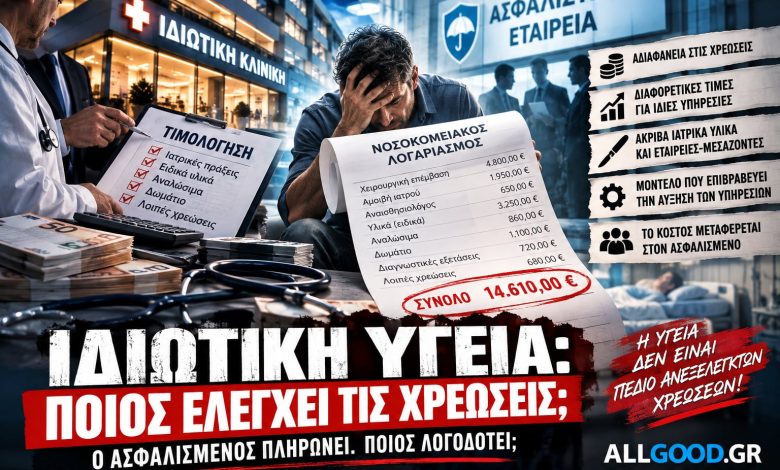
Διαφορετικές τιμές για ίδιες υπηρεσίες, αδυναμία επαλήθευσης χρεώσεων, αδιαφάνεια στα ιατρικά υλικά και ένα σύστημα που επιβραβεύει την αύξηση των παρεχόμενων υπηρεσιών. Νέες δημοσιογραφικές αποκαλύψεις αναδεικνύουν και τον ρόλο εταιρειών-μεσαζόντων. Και το ερώτημα είναι πλέον αμείλικτο: Ποιος προστατεύει τον ασφαλισμένο;
Υπάρχει ένα μεγάλο παράδοξο στην ελληνική αγορά ιδιωτικής υγείας.
Οι ασφαλισμένοι καλούνται να πληρώνουν ολοένα και ακριβότερα ασφαλιστήρια συμβόλαια, οι ασφαλιστικές εταιρείες επικαλούνται τη συνεχή αύξηση του κόστους νοσηλείας και οι ιδιωτικές κλινικές συνεχίζουν να διαμορφώνουν χρεώσεις που, σε αρκετές περιπτώσεις, είναι εξαιρετικά δύσκολο να ελεγχθούν και να επαληθευτούν.
Ποιος, τελικά, ελέγχει αυτή την αγορά;
Η απάντηση που προκύπτει από την Τελική Έκθεση της Επιτροπής Ανταγωνισμού για τις υπηρεσίες ιδιωτικής υγείας, η οποία δημοσιεύθηκε στις 5 Αυγούστου 2025, είναι εξαιρετικά ανησυχητική.
Και τα στοιχεία που φέρνει στο φως το Capital.gr με το δημοσίευμά του στις 30 Οκτωβρίου 2026 έρχονται να προσθέσουν ακόμη σοβαρότερα ερωτήματα.
1. ΙΔΙΕΣ ΥΠΗΡΕΣΙΕΣ, ΔΙΑΦΟΡΕΤΙΚΕΣ ΤΙΜΕΣ!
Η Επιτροπή Ανταγωνισμού διαπίστωσε ότι 13 από τις 14 ιδιωτικές κλινικές που συμμετείχαν στην έρευνα διαφοροποιούσαν την τιμολογιακή και εμπορική πολιτική τους ανάλογα με την κατηγορία πελατών.
Με απλά λόγια, η ίδια υπηρεσία μπορούσε να χρεώνεται διαφορετικά.
Η Επιτροπή επισημαίνει ότι οι εξηγήσεις που δόθηκαν από τους παρόχους δεν ήταν επαρκείς για να δικαιολογήσουν αυτές τις διαφοροποιήσεις.
Μάλιστα, μία κλινική φέρεται να απάντησε ότι η τιμολόγηση καθορίζεται από τη διοίκηση, υποκειμενικά και κατά περίπτωση!
Αναρωτιέται κανείς:
Με ποια κριτήρια τιμολογείται τελικά η υγεία; Με αντικειμενικούς κανόνες ή κατά την κρίση της διοίκησης κάθε κλινικής;
2. ΤΙΜΟΚΑΤΑΛΟΓΟΙ ΧΩΡΙΣ ΠΡΑΓΜΑΤΙΚΗ ΔΙΑΦΑΝΕΙΑ
Η ανάρτηση ενός τιμοκαταλόγου δεν σημαίνει απαραίτητα ότι υπάρχει διαφάνεια.
Η Επιτροπή διαπίστωσε ότι οι αναρτημένοι τιμοκατάλογοι περιλαμβάνουν δεκάδες κωδικούς ιατρικών πράξεων και υλικών, χωρίς να επιτρέπουν πάντοτε στον ενδιαφερόμενο να καταλάβει ποια είναι η τελική τιμή μιας υπηρεσίας.
Καταγράφει, επίσης, ότι η αδιαφάνεια καθιστά εξαιρετικά δύσκολη τη σύγκριση των υπηρεσιών και την επαλήθευση των χρεώσεων.
Εδώ προκύπτει ένα κρίσιμο ζήτημα.
Ο καταναλωτής δεν χρειάζεται έναν τιμοκατάλογο γεμάτο κωδικούς. Χρειάζεται να γνωρίζει τι πληρώνει, γιατί το πληρώνει και αν η χρέωση είναι δικαιολογημένη.
3. ΤΑ ΕΙΔΙΚΑ ΙΑΤΡΙΚΑ ΥΛΙΚΑ ΚΑΙ ΟΙ ΕΤΑΙΡΕΙΕΣ-ΜΕΣΑΖΟΝΤΕΣ
Εδώ η υπόθεση αποκτά ακόμη μεγαλύτερο ενδιαφέρον.
Σε δημοσιογραφικό ρεπορτάζ του Capital.gr αναδεικνύονται εταιρείες-μεσάζοντες που έχουν δημιουργηθεί από μεγάλους ομίλους ιδιωτικών κλινικών και οι οποίες εμπλέκονται στην προμήθεια και τιμολόγηση ιατρικών υλικών.
Το δημοσίευμα θέτει σοβαρά ερωτήματα για πιθανές υπερτιμολογήσεις και για τον τρόπο με τον οποίο οι τιμές αυτές επιβαρύνουν τις ασφαλιστικές εταιρείες.
Πρέπει να διευκρινιστεί ότι οι συγκεκριμένες δημοσιογραφικές αποκαλύψεις δεν αποτελούν αυτοτελή διαπίστωση παράβασης από την Επιτροπή Ανταγωνισμού.
Ωστόσο, σε συνδυασμό με τα ευρήματα της έκθεσης για την αδιαφάνεια και τη δυσκολία επαλήθευσης του πραγματικού κόστους των υλικών, δημιουργούν ένα ζήτημα που απαιτεί άμεση διερεύνηση.
Ποιος ελέγχει την πραγματική τιμή αγοράς ενός ιατρικού υλικού; Ποιος ελέγχει την τιμή με την οποία αυτό χρεώνεται στην κλινική και τελικά στον ασφαλιστικό φορέα;
Και κυρίως, ποιος διασφαλίζει ότι ο ασφαλισμένος δεν πληρώνει υπερβολικές ή αδικαιολόγητες χρεώσεις;
4. ΕΝΑ ΣΥΣΤΗΜΑ ΠΟΥ ΕΠΙΒΡΑΒΕΥΕΙ ΤΗΝ ΑΥΞΗΣΗ ΤΩΝ ΥΠΗΡΕΣΙΩΝ
Ένα από τα πιο ενδιαφέροντα ευρήματα της Επιτροπής αφορά τον τρόπο αποζημίωσης των ιδιωτικών κλινικών.
Στο μοντέλο χρέωσης ανά ιατρική πράξη και υπηρεσία (fee for service), όσο αυξάνεται ο όγκος των παρεχόμενων υπηρεσιών, τόσο αυξάνεται και η αποζημίωση του παρόχου.
Η Επιτροπή καταγράφει ότι ο όγκος των υπηρεσιών ανά περιστατικό που καλύφθηκε από μακροχρόνια ασφαλιστήρια αυξανόταν κατά μέσο όρο 2,85% ετησίως την περίοδο 2020-2023.
Επισημαίνει, μάλιστα, ότι η αύξηση αυτή μπορεί να αντανακλά φαινόμενα προκλητής ζήτησης ή μετατόπιση προς βαρύτερα περιστατικά.
Δεν αποδεικνύεται ότι κάθε πρόσθετη εξέταση ή ιατρική πράξη είναι περιττή. Αλλά το μοντέλο δημιουργεί ένα ζήτημα κινήτρων που δεν μπορεί να αγνοηθεί.
Όταν η αμοιβή αυξάνεται όσο αυξάνονται οι πράξεις, ποιος εγγυάται ότι κάθε πράξη είναι πραγματικά αναγκαία;
Εδώ δεν μιλάμε μόνο για οικονομία. Μιλάμε και για την προστασία του ασθενούς.
5. Ο ΛΟΓΑΡΙΑΣΜΟΣ ΚΑΤΑΛΗΓΕΙ ΠΑΝΤΑ ΣΤΟΝ ΑΣΦΑΛΙΣΜΕΝΟ
Αυτή είναι η πιο επικίνδυνη διάσταση του προβλήματος.
Όταν αυξάνονται οι χρεώσεις των κλινικών, αυξάνονται οι αποζημιώσεις των ασφαλιστικών εταιρειών.
Όταν αυξάνεται το κόστος των αποζημιώσεων, πιέζονται τα ασφαλιστικά χαρτοφυλάκια.
Και όταν το κόστος δεν μπορεί να περιοριστεί στην πηγή του, η πίεση μεταφέρεται στα ασφάλιστρα.
Το αποτέλεσμα είναι γνωστό:
- Ακριβότερα ασφαλιστήρια.
- Δυσκολότερη διατήρηση των μακροχρόνιων συμβολαίων.
- Ασφαλισμένοι που αναγκάζονται να περιορίσουν τις καλύψεις τους ή να αποχωρήσουν από την ιδιωτική ασφάλιση.
- Πολίτες που κινδυνεύουν να μείνουν χωρίς την προστασία για την οποία πλήρωναν επί χρόνια.
Και όλα αυτά σε μια χώρα όπου το δημόσιο σύστημα υγείας αντιμετωπίζει σοβαρές αδυναμίες και η ιδιωτική ασφάλιση θα έπρεπε να αποτελεί συμπληρωματικό πυλώνα προστασίας.
6. Η ΕΠΙΤΡΟΠΗ ΑΝΤΑΓΩΝΙΣΜΟΥ ΕΧΕΙ ΔΕΙΞΕΙ ΤΟΝ ΔΡΟΜΟ. Η ΠΟΛΙΤΕΙΑ ΤΙ ΚΑΝΕΙ;
Η Επιτροπή δεν περιορίστηκε στην καταγραφή των προβλημάτων.
Πρότεινε:
- Τυποποίηση των τιμοκαταλόγων, ώστε να είναι πραγματικά συγκρίσιμοι.
- Ουσιαστική εποπτεία των χρεώσεων και όχι απλή ανάρτηση καταλόγων.
- Διαφάνεια στις τιμές των υπηρεσιών και των ιατρικών υλικών.
- Αξιοποίηση συστημάτων DRG, ώστε η αποζημίωση να συνδέεται με συγκεκριμένες κατηγορίες νοσηλείας.
- Εξορθολογισμό του πλαισίου λειτουργίας των ιδιωτικών κλινικών.
Το ερώτημα είναι γιατί τόσο σοβαρά ευρήματα δεν έχουν μετατραπεί ακόμη σε ένα ολοκληρωμένο και αποτελεσματικό σύστημα ελέγχου της αγοράς.
7. ΤΑ ΕΡΩΤΗΜΑΤΑ ΠΟΥ ΑΠΑΙΤΟΥΝ ΑΠΑΝΤΗΣΕΙΣ
Το ALLGOOD θεωρεί ότι η συζήτηση πρέπει πλέον να περάσει από τις γενικές διαπιστώσεις στις συγκεκριμένες απαντήσεις.
Ζητάμε να απαντηθούν δημόσια:
- Ποιος ελέγχει τις πραγματικές τιμές προμήθειας και τις τελικές χρεώσεις των ειδικών ιατρικών υλικών;
- Ποιος ελέγχει τις εταιρείες-μεσάζοντες και τις οικονομικές σχέσεις τους με τους ομίλους ιδιωτικών κλινικών;
- Πώς δικαιολογούνται διαφορετικές τιμές για ίδιες ιατρικές υπηρεσίες;
- Ποιος ελέγχει την αναγκαιότητα και την ορθότητα των ιατρικών πράξεων που χρεώνονται;
- Πότε θα υπάρξουν ενιαίοι, αναλυτικοί και πραγματικά συγκρίσιμοι τιμοκατάλογοι;
- Ποιος προστατεύει τον ασφαλισμένο από χρεώσεις που δεν μπορεί ούτε να γνωρίζει ούτε να επαληθεύσει;
Η ΥΓΕΙΑ ΔΕΝ ΜΠΟΡΕΙ ΝΑ ΛΕΙΤΟΥΡΓΕΙ ΜΕ ΑΔΙΑΦΑΝΕΙΣ ΚΑΝΟΝΕΣ
Ας είμαστε ξεκάθαροι.
Οι ιδιωτικές κλινικές είναι επιχειρήσεις. Δικαιούνται να λειτουργούν με κέρδος, να επενδύουν, να αναπτύσσονται και να αμείβονται για τις υπηρεσίες που προσφέρουν.
Αυτό όμως δεν σημαίνει ότι μπορούν να λειτουργούν χωρίς ουσιαστική διαφάνεια, έλεγχο και λογοδοσία.
Αντίστοιχα, οι ασφαλιστικές εταιρείες έχουν δικαίωμα να διασφαλίζουν τη βιωσιμότητα των προγραμμάτων τους. Δεν μπορούν όμως να αντιμετωπίζουν κάθε αύξηση του κόστους ως λόγο μετακύλισης της επιβάρυνσης στον ασφαλισμένο, χωρίς να εξαντλούν τις δυνατότητες ελέγχου και διαπραγμάτευσης.
Η Πολιτεία οφείλει να παρέμβει.
Η Επιτροπή Ανταγωνισμού έχει καταγράψει τις στρεβλώσεις. Οι ασφαλιστικές εταιρείες έχουν επανειλημμένα θέσει το ζήτημα των νοσοκομειακών χρεώσεων. Οι καταναλωτές βιώνουν τις συνέπειες.
Πόσα ακόμη στοιχεία χρειάζονται για να γίνει κατανοητό ότι το πρόβλημα δεν λύνεται με συνεχείς αυξήσεις ασφαλίστρων;
Δεν μπορεί να ζητάμε από τον πολίτη να πληρώνει ολοένα και περισσότερα, χωρίς να γνωρίζει πώς διαμορφώνεται ο λογαριασμός της νοσηλείας του.
Δεν μπορεί η ιδιωτική ασφάλιση υγείας να μετατραπεί σε προνόμιο για λίγους.
Η διαφάνεια στις χρεώσεις δεν είναι χάρη προς τον καταναλωτή. Είναι υποχρέωση.
Και η προστασία του ασφαλισμένου δεν είναι επικοινωνιακό σύνθημα. Είναι θεσμική ευθύνη.
ALLGOOD – Για την αγορά. Για τον καταναλωτή. Για την αλήθεια.
Πηγές: Επιτροπή Ανταγωνισμού, Τελική Έκθεση για τις υπηρεσίες ιδιωτικής υγείας (5/8/2025) και Capital.gr, Νίκος Κωτσικόπουλος, «Τιμολογήσεις κατά το δοκούν, αδιαφάνεια, αύξηση κόστους» (30/10/2026).
ΠΟΙΟΣ ΕΛΕΓΧΕΙ ΤΙΣ ΚΛΙΝΙΚΕΣ;
Ο ΑΣΦΑΛΙΣΜΕΝΟΣ ΠΛΗΡΩΝΕΙ. ΠΟΙΟΣ ΛΟΓΟΔΟΤΕΙ;
ALLGOOD.GR | Η υγεία δεν μπορεί να είναι ανεξέλεγκτη αγορά.
ΔΙΑΒΑΣΤΕ ΤΑ ΠΑΡΑΚΑΤΩ ΑΡΘΡΑ ΜΑΣ
-
Ασφάλιστρα υγείας: Ποιος προστατεύει τους ασφαλισμένους;
Μια κρίσιμη συζήτηση για τη διαφάνεια, την εποπτεία και το δικαίωμα των ασφαλισμένων να διατηρούν…
- 27 Οκτωβρίου
ΒΑΣΙΛΗΣ ΜΟΥΝΤΑΚΗΣ: Η ΑΡΘΡΟΓΡΑΦΙΑ ΜΟΥ, ΟΙ ΠΑΡΕΜΒΑΣΕΙΣ ΜΟΥ ΚΑΙ ΟΙ ΑΠΟΨΕΙΣ ΜΟΥ
38 χρόνια στην ασφαλιστική αγορά. Μια διαδρομή με εμπειρίες, παρεμβάσεις, προτάσεις και διεκδικήσεις. Η αρθρογραφία…

- 26 Οκτωβρίου
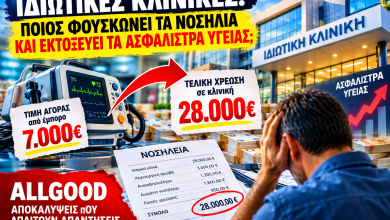
Ιδιωτικές κλινικές: ποιος φουσκώνει τα νοσήλια και εκτοξεύει τα ασφάλιστρα υγείας;
ALLGOOD | ΑΠΟΚΑΛΥΨΕΙΣ ΠΟΥ ΑΠΑΙΤΟΥΝ ΑΠΑΝΤΗΣΕΙΣ Όταν οι ασφαλισμένοι βλέπουν τα ασφάλιστρα υγείας να αυξάνονται…
5. DRGs: Η μεγάλη αλλαγή που έρχεται σε νοσοκομεία, κλινικές ασφαλιστικές και ασθενείς
https://allgood.gr/drgs-i-
15. Καταχρηστικές οι αυξήσεις ασφαλίστρων υγείας- Τι θα κάνουν το 2026 οι ασφαλιστικές
https://allgood.gr/
16. ”ΒΟΜΒΑ” η απόφαση 2196/2025 του Συμβουλίου Επικρατείας , για μονομερείς Αυξήσεις Υγείας Δείτε το βίντεο παρέμβαση του Δημήτρη Σπυράκου, πρώην Γ.Γ.Καταναλωτή
https://allgood.gr/vomva-i-
17. Ασφάλιστρα υγείας: Οι γκρίζες ζώνες στο νέο δείκτη αναπροσαρμογής
https://allgood.gr/asfalistra-
18. Η Υγεία σε ”κρίση”. Προστατεύστε τον Ασφαλισμένο, Θωρακίστε το Σύστημα-προστατεύστε το θεσμό
https://allgood.gr/i-ygeia-se-
23. Στ Επικρατείας με την απόφασή του 2196/2025: Ναι στις αυξήσεις ασφαλίστρων υγείας , αλλά με κανόνες
https://allgood.gr/st-
27. Ο Δείκτης Υγείας Αναπροσαρμογής: Διαφάνεια ή νέα προβλήματα;
https://allgood.gr/o-deiktis-
29. Χρόνιες και συγγενείς παθήσεις: Οι πιο επικίνδυνες εξαιρέσεις των συμβολαίων υγείας
https://allgood.gr/xronies-
30. Συνήθεις Εξαιρέσεις στα παραδοσιακά Ασφαλιστήρια Ζωής
https://allgood.gr/sinitheis-
50. Καταχρηστικές οι αυξήσεις ασφαλίστρων υγείας- Τι θα κάνουν το 2026 οι ασφαλιστικές
https://allgood.gr/
64. Το ιστορικό μιας απίστευτης ταλαιπωρίας ΑΣΦΑΛΙΣΜΕΝΗΣ ηλικιωμένη,καρκινοπαθή και καταγματία
https://allgood.gr/
65. Υπέρογκες και αδικαιολόγητες αυξήσεις στα συμβόλαια Υγείας – Τι καταγγέλλουν οι ασφαλισμένοι
https://allgood.gr/iperogkes-
67. Υγεία σε Ομηρία: Σταματήστε το Παιχνίδι στις Πλάτες των Aσφαλισμένων και των Ασθενών
https://allgood.gr/ygeia-se-
68. Οι Υπερβολικές Αυξήσεις στα Ασφάλιστρα Υγείας: Νόμιμες αλλά Πόσο Ηθικές;
https://allgood.gr/oi-
69. Είμαστε πρωταθλητές στις χρεώσεις των κλινικών – ώρα μηδέν για την ιδιωτική υγεία-Γαβαλάκης
https://allgood.gr/eimaste-
70. Δ. Γαβαλάκης στο Bluesky για τις αυξήσεις στα ασφαλιστήρια υγείας – Βίντεο
https://allgood.gr/d-
99. Ακύρωση ασφαλιστικού όρου περί εξαίρεσης συγγενών παθήσεων από την κάλυψη (ΑΠ 1278/2025)
https://allgood.gr/akyrosi-
115. ”ΒΟΜΒΑ” η απόφαση 2196/2025 του Συμβουλίου Επικρατείας , για μονομερείς Αυξήσεις Υγείας Δείτε το βίντεο παρέμβαση του Δημήτρη Σπυράκου, πρώην Γ.Γ.Καταναλωτή
https://allgood.gr/vomva-i-
120. Πληρώνουν μια ζωή. Και όταν χρειάζονται να νοσηλευτούν το ”σύστημα”, τους βάζει να πληρώσουν ξανά.
https://allgood.gr/plironoun-
122. Καταχρηστικές οι αυξήσεις ασφαλίστρων υγείας- Τι θα κάνουν το 2026 οι ασφαλιστικές
https://allgood.gr/
123. ”ΒΟΜΒΑ” η απόφαση 2196/2025 του Συμβουλίου Επικρατείας , για μονομερείς Αυξήσεις Υγείας Δείτε το βίντεο παρέμβαση του Δημήτρη Σπυράκου, πρώην Γ.Γ.Καταναλωτή
https://allgood.gr/vomva-i-
125. Ιδιωτική Ασφάλιση Υγείας στην Ελλάδα – Η Ανατομία ενός Προδιαγεγραμμένου Εγκλήματος
https://allgood.gr/idiotiki-
127. Στ Επικρατείας με την απόφασή του 2196/2025: Ναι στις αυξήσεις ασφαλίστρων υγείας , αλλά με κανόνες
https://allgood.gr/st-
ΠΕΚΑΠ
73. Η προστασία των Ασφαλισμένων είναι ο κυριότερος σκοπός ιδρύσεως της Π.Ε.Κ.Α.Π
https://allgood.gr/
74. Η Π Ε Κ Α Π και ο Βασίλης Μουντάκης στον Ελλάδα Sports 94,3 FM
https://allgood.gr/i-p-e-k-a-
75. ΙΔΙΩΤΙΚΗ ΑΣΦΑΛΙΣΗ – Περιμένοντας τον Καταναλωτή να αντιδράσει
https://allgood.gr/idiotiki-
76. Η ΠΕΚΑΠ ΑΝΑΠΤΥΣΣΕΤΑΙ ΜΕ ΓΟΡΓΟΥΣ ΡΥΘΜΟΥΣ
https://allgood.gr/i-pekap-
77. Η Π.Ε.Κ.Α.Π προσκαλεί τους ασφαλισμένους – καταναλωτές να ενωθούν
https://allgood.gr/
78. Π.Ε.Κ.Α.Π « Για το καταναλωτή ασφαλισμένο που είμαστε όλοι εμείς»
https://allgood.gr/pekap/
79. ”Ενα όραμα γίνεται πραγματικότητα».Πανελλήνια Ένωσης Καταναλωτών Ασφαλιστικών Προϊόντων.
https://allgood.gr/1i-
185. Δελτίο Τύπου της Πανελλήνιας Ένωσης Καταναλωτών Ασφαλιστικών Προϊόντων ΠΕΚΑΠ
https://allgood.gr/deltio-
186. ”Ενα όραμα γίνεται πραγματικότητα».Πανελλήνια Ένωσης Καταναλωτών Ασφαλιστικών Προϊόντων.
https://allgood.gr/1i-
187. ΠΕΚΑΠ: Η Φωνή του Ασφαλισμένου που Δεν Χρωστά σε Κανέναν -Σε θέλουμε δίπλα μας
https://allgood.gr/pekap-i-
188. Ώρα να μιλήσουμε και να αντιδράσουμε : Η ΠΕΚΑΠ ξεσηκώνει την Ασφαλιστική Αγορά ενάντια στις Αθέμητες πρακτικές των τραπεζών
https://allgood.gr/ora-na-
193. Η ΠΕΚΑΠ Βραβεύεται από το Money Show και ανταποδίδει τη βράβευση στο ΣΠΑΤΕ
https://allgood.gr/pekap-
199. Eυχαριστήρια Ανακοίνωση της Π.Ε.Κ.Α.Π προς την Δ.Ε.Ε.Ι.Α και κύριο Σταύρο Κωνσταντά
https://allgood.gr/
ΑΝΑΣΚΟΠΗΣΗ: Η μεγάλη υπόθεση των ασφαλίστρων υγείας – Από τις αυξήσεις και το ΣτΕ έως την ΠΕΚΑΠ και την επόμενη ημέρα της αγοράς
Όσα ακολουθούν δεν είναι απλώς μια σειρά δημοσιευμάτων. Είναι μια καταγραφή μιας μεγάλης υπόθεσης που απασχόλησε και συνεχίζει να απασχολεί…
Ασφάλιστρα Υγείας: Οι δικαστικές μάχες δεν τελείωσαν – Το μεγάλο ζητούμενο είναι η εμπιστοσύνη
«Η εμπιστοσύνη δεν αυξάνεται με δείκτες. Κερδίζεται με διαφάνεια.» Οι εξελίξεις γύρω από τα ισόβια συμβόλαια υγείας δείχνουν ότι…
Οι 7 παγίδες που πρέπει να προσέχει κάθε ασφαλισμένος πριν αγοράσει ασφαλιστήριο συμβόλαιο
Οι 7 παγίδες που πρέπει να προσέχει ένας ασφαλισμένος πριν αγοράσει ασφαλιστήριο συμβόλαιο Ο Οδηγός του Ενημερωμένου Ασφαλισμένου – Μέρος…
10 ερωτήσεις που πρέπει να κάνει κάθε ασφαλισμένος πριν επιλέξει ασφαλιστική εταιρεία
το προηγούμενο άρθρο μας με τίτλο «Ποια είναι η καλύτερη ασφαλιστική εταιρεία στην Ελλάδα;», επιχειρήσαμε να απαντήσουμε…
Ποια είναι η καλύτερη ασφαλιστική εταιρεία στην Ελλάδα;
ΠΑΡΕΜΒΑΣΗ ΤΗΣ Π.Ο.Α.Δ. ΓΙΑ ΤΑ ΙΣΟΒΙΑ ΝΟΣΟΚΟΜΕΙΑΚΑ ΠΡΟΓΡΑΜΜΑΤΑ ΥΓΕΙΑΣ
Οι εξελίξεις γύρω από τα ισόβια νοσοκομειακά προγράμματα υγείας δεν αποτελούν ένα ζήτημα που αφορά αποκλειστικά τους ασφαλισμένους και τις…
5000 άρθρα. Μία αποστολή: Να ενημερώσουμε, να αφυπνίσουμε, να προστατεύσουμε.
Όταν ξεκίνησε το Allgood, ο στόχος δεν ήταν να δημιουργηθεί ακόμη ένα ενημερωτικό site. Ο στόχος ήταν πολύ μεγαλύτερος. Να…
-
απασχολούν χιλιάδες ασφαλισμένους, οι οποίοι δικαιολογημένα αναζητούν απαντήσεις. Οι ασφαλιστικές εταιρείες υποστηρίζουν ότι…
Ο ασφαλιστικός διαμεσολαβητής Δεν Ζητά Χάρη, Ζητά Δικαιοσύνη
Ο συνεργάτης έχει δίκιο… Μια φράση που δύσκολα ακούγεται στην ασφαλιστική αγορά Στην ελληνική ασφαλιστική αγορά υπάρχουν πολλές λέξεις που…
Όταν οι συμφωνίες μένουν λόγια – Η ευθύνη των στελεχών απέναντι στους ανθρώπους της παραγωγής
Υπάρχει μια μεγάλη αλήθεια στην ασφαλιστική αγορά που πολλές φορές δεν λέγεται δυνατά. Οι άνθρωποι που πληρώνονται με προμήθεια δεν…
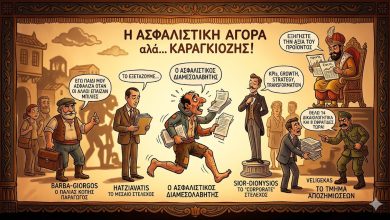
Η ΕΑΔΕ για το δικαίωμα συμβολαίου- Μη σύννομη πρακτική- Επηρεάζει διαμορφωμένα χαρτοφυλάκια και υφιστάμενες συμβατικές σχέσεις
Η Ένωση Ασφαλιστικών Διαμεσολαβητών Ελλάδος (ΕΑΔΕ), στο πλαίσιο της αποστολής της για την προάσπιση των επαγγελματικών, συμβατικών και οικονομικών δικαιωμάτων…
Σπάει η «ομερτά» στην υγεία Το μεγάλο πάρτι τελειώνει Οι ασφαλιστικές περνούν στην αντεπίθεση
Η αγορά υγείας στην Ελλάδα δεν είναι απλώς ακριβή. Είναι στρεβλή. Και το χειρότερο; Για χρόνια, όλοι το ήξεραν… αλλά…
Allgood: Η φωνή που δεν ελέγχεται, δεν εξαγοράζεται και δεν σιωπά
Υπάρχουν μέσα που ενημερώνουν. Και υπάρχουν μέσα που ταράζουν τα νερά.Το Allgood δεν ήρθε για να χαϊδέψει αυτιά. Ήρθε για…
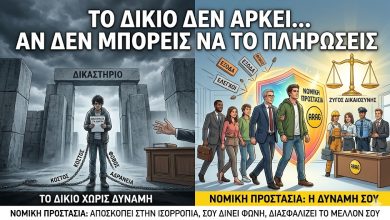
Νομική Προστασία: Το δικαίωμα δεν αρκεί… αν δεν μπορείς να το διεκδικήσεις -Προστάτευσε το δίκιο σου — πριν το χρειαστείς.
Ζούμε σε μια εποχή που το “δίκιο” δεν είναι αρκετό Όλοι μιλάνε για δικαιώματα. Λίγοι όμως μιλάνε για το αυτονόητο:Ποιος…
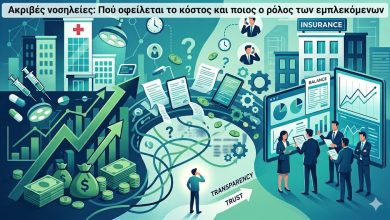
Ακριβές νοσηλείες: Πού οφείλεται το κόστος και ποιος ο ρόλος των εμπλεκόμενων
Σε μια περίοδο που η ιδιωτική υγεία βρίσκεται στο επίκεντρο της δημόσιας συζήτησης, το ερώτημα δεν είναι απλώς «ποιος φταίει»,…
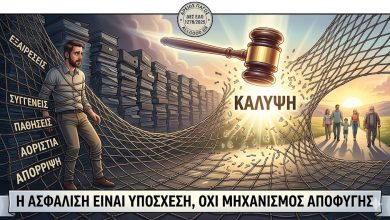
”Όταν η εξαίρεση γίνεται κανόνας, η ασφάλιση τελειώνει”-Απόφαση-βόμβα 1278/2025 Α.Π : Τέλος στα “ψιλά γράμματα” που δεν διαβάζει κανείς
Υπάρχουν στιγμές που μια δικαστική απόφαση δεν είναι απλώς μια ετυμηγορία. Είναι καμπανάκι. Είναι κατεύθυνση. Είναι αρχή αλλαγής. Η πρόσφατη…