Η Τράπεζα της Ελλάδος απαντά, αλλά τα ερωτήματα για τα 5 δις για τα ισόβια συμβόλαια παραμένουν…
ΙΣΟΒΙΑ ΑΣΦΑΛΙΣΤΗΡΙΑ ΥΓΕΙΑΣ: Η ΑΠΑΝΤΗΣΗ ΤΗΣ ΤΡΑΠΕΖΑΣ ΤΗΣ ΕΛΛΑΔΟΣ ΑΝΟΙΓΕΙ ΝΕΑ ΕΡΩΤΗΜΑΤΑ ## Αποθεματικά, ακυρώσεις συμβολαίων και χρεώσεις ιδιωτικών κλινικών. Η παρέμβαση της Μιλένας Αποστολάκη φέρνει ξανά στο προσκήνιο τις ευθύνες της εποπτείας.
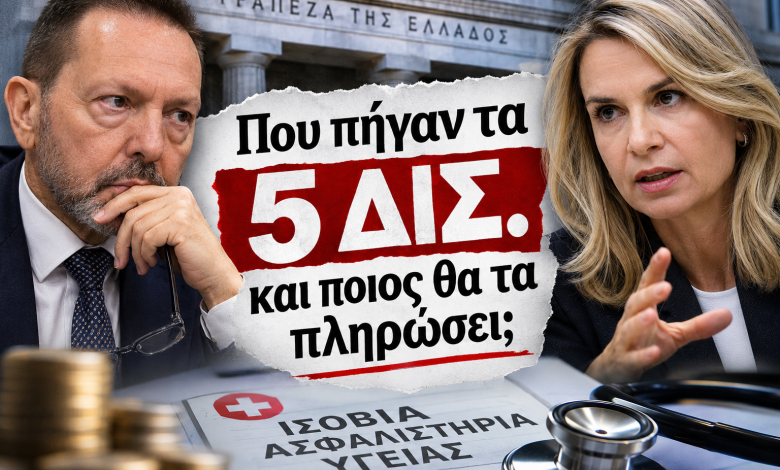
Η Μιλένα Αποστολάκη θέτει ένα ιδιαίτερα σοβαρό ζήτημα, επικαλούμενη εκτίμηση ότι ο περιορισμός των ετήσιων αυξήσεων στο 7% θα μπορούσε να δημιουργήσει κεφαλαιακές ανάγκες άνω των 5 δισ. ευρώ για τη συμμόρφωση με το Solvency II.
ΤΡΙΑ ΜΕΓΑΛΑ ΖΗΤΗΜΑΤΑ ΣΤΟ ΜΙΚΡΟΣΚΟΠΙΟ ΤΟΥ ALLGOOD
**1. Τα 5 δισ. ευρώ και τα τεχνικά αποθέματα**
**2. Οι μαζικές ακυρώσεις συμβολαίων**
**3. Οι χρεώσεις των ιδιωτικών κλινικών**
### Η ΑΣΦΑΛΙΣΤΙΚΗ ΑΓΟΡΑ ΧΡΕΙΑΖΕΤΑΙ ΑΠΑΝΤΗΣΕΙΣ
**Δεν αναζητούμε ενόχους εκ των προτέρων. Αναζητούμε την αλήθεια, τα στοιχεία και τις ευθύνες όπου αυτές αναλογούν.**
**ALLGOOD.GR – Η αγορά χρειάζεται έλεγχο. Ο καταναλωτής χρειάζεται προστασία.**
Παραθέτουμε την απάντηση της Μιλένας Αποστολάκη
«Είναι σημαντικό ότι η Εποπτική Αρχή αναφέρεται στην επάρκεια των αποθεμάτων για τις ισόβιες ασφαλίσεις υγείας στην Ελλάδα. Δέχεται ότι τέτοιες ασφαλίσεις, όταν είναι στο πεδίο των υποχρεωτικών ασφαλίσεων, όπως στη Γερμανία, πρέπει να συγκροτούν αποθεματικά, ούτως ώστε το ασφάλιστρο να είναι σταθερό για όλα τα έτη του ασφαλιστηρίου συμβολαίου.
Στην Ελλάδα, οι ισόβιες ασφαλίσεις της ιδιωτικής αγοράς δεν είναι συμπληρωματικές ασφαλίσεις υγείας, αλλά αποτελούν δεύτερη, διπλή, ασφάλιση, παράλληλα με την ασφάλιση στον ΕΟΠΥΥ. Το γεγονός αυτό δεν αναιρεί την αναγκαιότητα και την σκοπιμότητα της αποθεματοποίησης σε ένα ισόβιο ασφαλιστήριο (Ζωής ή Υγείας) , άσχετα εάν είναι υποχρεωτική ή εθελοντική η ασφάλιση. Απόδειξη αυτού είναι ότι η ισόβια ασφάλιση Ζωής κάνει αποθεματοποίηση, ούτως ώστε να έχει σταθερό ασφάλιστρο για όλη την διάρκεια του συμβολαίου.
Το γεγονός της έλλειψης αποθεμάτων στην εγχώρια ασφαλιστική αγορά, έχει οδηγήσει στην τρέχουσα εκτίμηση για απαιτούμενα τεχνικά αποθέματα ύψους 5 δισεκατομμυρίων ευρώ ,υπό την προϋπόθεση ότι τα ισόβια ασφάλιστρα θα αυξάνονται κατ’ έτος μόνο 7% !!
Αυτό σημαίνει ότι εάν οι ενδιαφερόμενες ασφαλιστικές εταιρείες δεν συμπληρώσουν τα αποθέματά τους, τότε τα 5 δισεκατομμύρια θα πρέπει να πληρωθούν από τους ασφαλισμένους επί πλέον ετήσιων αυξήσεων της τάξης του 7%. Τα συμπεράσματα είναι προφανή.
Αναμένουμε με ενδιαφέρον επί του θέματος συνολικά, την απόφαση της EIOPA, στην οποία έχουμε προσφύγει.
Πέραν όμως των εποπτικών ζητημάτων, η πολιτική πλευρά του θέματος αφορά τις κυβερνητικές ευθύνες που έχουν οδηγήσει περίπου 700.000 ασφαλισμένους με ισόβια ασφαλιστήρια υγείας, σε απόλυτο αδιέξοδο.»

ΔΙΑΒΑΣΤΕ ΤΑ ΠΑΡΑΚΑΤΩ ΑΡΘΡΑ ΜΑΣ
- 19 Νοεμβρίου
Αποκλειστικό : ΕΟΠΥΥ – ΙΔΙΩΤΙΚΕΣ ΚΛΙΝΙΚΕΣ: ΤΙ ΔΙΚΑΙΟΥΝΤΑΙ ΟΙ ΑΣΦΑΛΙΣΜΕΝΟΙ ΚΑΙ ΤΙ ΠΡΕΠΕΙ ΝΑ ΓΝΩΡΙΖΟΥΝ ΠΡΙΝ ΝΟΣΗΛΕΥΤΟΥΝ
Πόσα πραγματικά γνωρίζει ένας ασφαλισμένος του ΕΟΠΥΥ όταν εισάγεται σε μια ιδιωτική κλινική; Ποιες υπηρεσίες…
- 18 Νοεμβρίου
ΙΔΙΩΤΙΚΕΣ ΚΛΙΝΙΚΕΣ – ΑΣΦΑΛΙΣΤΙΚΕΣ – ΑΣΦΑΛΙΣΜΕΝΟΙ Τα ερωτήματα προς τον υπουργό Ανάπτυξης Τάκη Θεοδωρικάκο που δεν μπορούν πλέον να μείνουν αναπάντητα Η παρέμβαση της Μιλένας Αποστολάκη ανοίγει ένα μεγάλο ζήτημα για την ιδιωτική υγεία.
Τα ερωτήματα προς τον υπουργό Ανάπτυξης Τάκη Θεοδωρικάκο που δεν μπορούν πλέον να μείνουν αναπάντητα…
- 17 Νοεμβρίου
ΑΠΟΘΕΜΑΤΑ ΑΣΦΑΛΙΣΤΙΚΩΝ: Η απάντηση Στουρνάρα ανοίγει ξανά τη συζήτηση για τα ισόβια συμβόλαια υγείας
Η απάντηση της Τράπεζας της Ελλάδος, με αφορμή τις δημόσιες παρεμβάσεις της βουλευτού Μιλένας Αποστολάκη,…
-
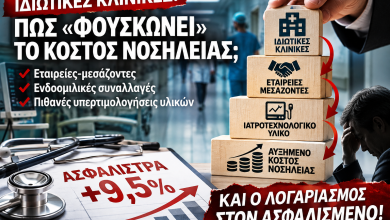
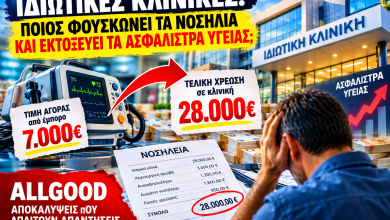
ΙΔΙΩΤΙΚΕΣ ΚΛΙΝΙΚΕΣ: ΠΩΣ ΦΟΥΣΚΩΝΕΙ ΤΟ ΚΟΣΤΟΣ ΝΟΣΗΛΕΙΑΣ; ΟΙ ΕΤΑΙΡΕΙΕΣ-ΜΕΣΑΖΟΝΤΕΣ, ΟΙ ΕΝΔΟΟΜΙΛΙΚΕΣ ΣΥΝΑΛΛΑΓΕΣ ΚΑΙ Ο ΛΟΓΑΡΙΑΣΜΟΣ ΣΤΟΝ ΑΣΦΑΛΙΣΜΕΝΟ!
Ένα εξαιρετικά σοβαρό ζήτημα για τη λειτουργία της ιδιωτικής υγείας και την προστασία εκατομμυρίων ασφαλισμένων…
- 17 Νοεμβρίου
ΤΡΑΠΕΖΕΣ: Ο «ΕΜΜΕΣΟΣ ΕΚΒΙΑΣΜΟΣ» ΜΕ ΤΑ ΑΣΦΑΛΙΣΤΗΡΙΑ! ΣΤΗΝ ΙΣΠΑΝΙΑ ΕΠΕΣΕ ΠΡΟΣΤΙΜΟ 16,5 ΕΚΑΤ. ΕΥΡΩ. ΣΤΗΝ ΕΛΛΑΔΑ ΠΟΙΟΣ ΕΛΕΓΧΕΙ;
Ένα πρόστιμο 16,5 εκατομμυρίων ευρώ στην ισπανική Banco Sabadell έρχεται να ανοίξει μια μεγάλη συζήτηση…
Οδηγός προστασίας ασφαλισμένων: Πώς να μην πέσετε στην παγίδα των υπερχρεώσεων στις ιδιωτικές κλινικές
Ο ασφαλισμένος δεν πρέπει να πηγαίνει στο νοσοκομείο χωρίς να γνωρίζει τι καλύπτει ο ΕΟΠΥΥ,…
ΕΣΥ σε ασφυξία: Ατελείωτες αναμονές, ελλείψεις γιατρών και νοσοκομεία στα όριά τους
Το βασικό συμπέρασμα που πρέπει να αναδειχθεί είναι ότι το πρόβλημα του ΕΣΥ δεν περιορίζεται στις πολύωρες αναμονές στα ΤΕΠ.…
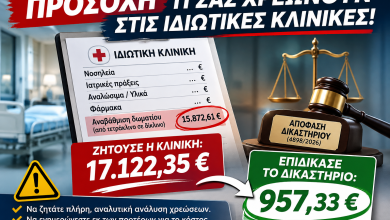
17.122 € ΖΗΤΟΥΣΕ Η ΚΛΙΝΙΚΗ – ΜΟΛΙΣ 957 € ΕΠΙΔΙΚΑΣΕ ΤΟ ΔΙΚΑΣΤΗΡΙΟ!
Μια ιδιαίτερα σημαντική δικαστική απόφαση (4898/2026) του Μονομελούς Πρωτοδικείου Αθηνών αναδεικνύει το μεγάλο πρόβλημα των χρεώσεων στις ιδιωτικές κλινικές. Η…
ΔΥΟ ΠΑΡΕΜΒΑΣΕΙΣ ΣΤΟ ΕΕΑ, ΔΥΟ ΜΕΓΑΛΑ ΣΤΟΙΧΗΜΑΤΑ: ΕΝΑ ΚΑΝΑΛΙ ΕΝΗΜΕΡΩΣΗΣ ΚΑΙ Η ΠΡΟΣΤΑΣΙΑ ΤΩΝ ΑΣΦΑΛΙΣΜΕΝΩΝ ΥΓΕΙΑΣ
Στο χθεσινό 2/11/26 Διοικητικό Συμβούλιο του Επαγγελματικού Επιμελητηρίου Αθηνών, με μοναδικό θέμα την ψήφιση του προϋπολογισμού για το 2027, είχα…
ΙΔΙΩΤΙΚΗ ΥΓΕΙΑ: ΧΩΡΙΣ ΠΑΡΑΤΗΡΗΤΗΡΙΟ ΤΙΜΩΝ, ΧΩΡΙΣ ΔΙΑΦΑΝΕΙΑ – ΠΟΙΟΣ ΕΛΕΓΧΕΙ ΤΙΣ ΧΡΕΩΣΕΙΣ ΤΩΝ ΚΛΙΝΙΚΩΝ;
Η συζήτηση για τις αυξήσεις των ασφαλίστρων υγείας στην Ελλάδα δεν μπορεί να γίνεται αποκομμένη από το πραγματικό κόστος της…
ΙΔΙΩΤΙΚΗ ΥΓΕΙΑ: ΠΟΙΟΣ ΕΛΕΓΧΕΙ ΤΙΣ ΚΛΙΝΙΚΕΣ; ΤΙΜΟΛΟΓΗΣΕΙΣ ΚΑΤΑ ΤΟ ΔΟΚΟΥΝ, ΑΔΙΑΦΑΝΕΙΑ ΚΑΙ ΕΝΑΣ ΛΟΓΑΡΙΑΣΜΟΣ ΠΟΥ ΠΛΗΡΩΝΕΙ Ο ΑΣΦΑΛΙΣΜΕΝΟΣ!
Διαφορετικές τιμές για ίδιες υπηρεσίες, αδυναμία επαλήθευσης χρεώσεων, αδιαφάνεια στα ιατρικά υλικά και ένα σύστημα που επιβραβεύει την αύξηση των…
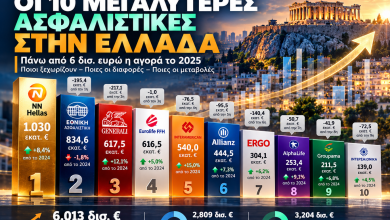
ΑΣΦΑΛΙΣΤΙΚΗ ΑΓΟΡΑ: ΑΝΑΠΤΥΞΗ ΜΕ ΑΡΙΘΜΟΥΣ, ΑΛΛΑ ΧΩΡΙΣ ΤΗΝ ΕΜΠΙΣΤΟΣΥΝΗ ΤΗΣ ΚΟΙΝΩΝΙΑΣ;
Εμείς τα έχουμε επισημάνει πολλές φορές. Και δυστυχώς, οι εξελίξεις μάς επιβεβαιώνουν. Αυτό που συμβαίνει τα τελευταία χρόνια στον κλάδο
servicers: Aλλάζουν οι κανόνες για τα κόκκινα δάνεια; τι προβλέπει το νέο νομοσχέδιο
Νέους κανόνες για τη λειτουργία των servicers, τη ρύθμιση των κόκκινων δανείων και την προστασία των οφειλετών προβλέπει νομοσχέδιο που…
«ΣΠΙΤΙ ΜΟΥ 3»: ΕΥΚΑΙΡΙΑ ΓΙΑ ΧΙΛΙΑΔΕΣ ΝΟΙΚΟΚΥΡΙΑ – ΤΙ ΑΛΛΑΖΕΙ ΣΤΗΝ ΑΠΟΚΤΗΣΗ ΠΡΩΤΗΣ ΚΑΤΟΙΚΙΑΣ
Η απόκτηση ενός σπιτιού δεν είναι πολυτέλεια. Είναι ανάγκη, ασφάλεια και προϋπόθεση για μια καλύτερη ζωή. Για χιλιάδες νέους, ζευγάρια…
Ασφάλιστρα υγείας: Ποιος προστατεύει τους ασφαλισμένους;
Μια κρίσιμη συζήτηση για τη διαφάνεια, την εποπτεία και το δικαίωμα των ασφαλισμένων να διατηρούν την κάλυψή τους. Οι αυξήσεις…
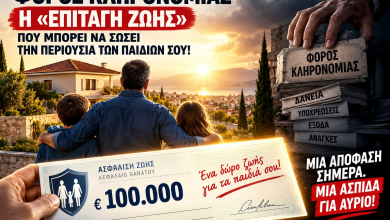
ΦΟΡΟΣ ΚΛΗΡΟΝΟΜΙΑΣ: Η «ΕΠΙΤΑΓΗ ΖΩΗΣ» ΠΟΥ ΜΠΟΡΕΙ ΝΑ ΣΩΣΕΙ ΤΗΝ ΠΕΡΙΟΥΣΙΑ ΤΩΝ ΠΑΙΔΙΩΝ ΣΟΥ!
Έχτισες μια περιουσία μια ολόκληρη ζωή. Θα έχουν τα παιδιά σου τα χρήματα για να την κρατήσουν; Του Βασίλη Μουντάκη…
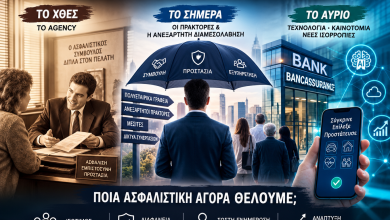
ΑΠΟ ΤΟ AGENCY ΣΤΟΥΣ ΠΡΑΚΤΟΡΕΣ ΚΑΙ ΤΩΡΑ ΣΤΟ BANCASSURANCE
Η ασφαλιστική αγορά αλλάζει χέρια, δίκτυα και ισορροπίες. Το κρίσιμο ερώτημα είναι ποιος θα έχει αύριο τον έλεγχο της σχέσης…
40 ΛΟΓΟΙ ΓΙΑ ΝΑ ΑΝΟΙΞΕΙΣ ΝΕΟΥΣ ΕΠΑΓΓΕΛΜΑΤΙΚΟΥΣ ΟΡΙΖΟΝΤΕΣ ΜΕ ΤΟ 1spiti.gr!
19 λόγοι ως ιδιώτης για να συνεργαστείς με το 1spiti.gr πολυετής επαγγελματική εμπειρία χιλιάδες πελάτες και σχέσεις εμπιστοσύνης οργανωμένη προβολή…
Η ΥΓΕΙΑ ΔΕΝ ΜΠΟΡΕΙ ΝΑ ΕΙΝΑΙ ΠΟΛΥΤΕΛΕΙΑ. Η ΑΣΦΑΛΙΣΗ ΠΡΕΠΕΙ ΝΑ ΕΙΝΑΙ ΠΡΟΣΒΑΣΙΜΗ, ΒΙΩΣΙΜΗ ΚΑΙ ΔΙΚΑΙΗ ΓΙΑ ΟΛΟΥΣ!
Με υπεύθυνη θεσμική παρουσία
Διαβάζοντας τον Κώστα Λάμπρου, αναρωτιέσαι: Κελί 33 ή μονόκλινο στην κλινική; 😂
Ο ΚΩΣΤΑΣ ΛΑΜΠΡΟΥ… ΚΑΙ ΤΗΝ ΕΠΟΜΕΝΗ ΦΟΡΑ ΘΑ ΦΟΡΕΣΕΙ ΡΙΓΕ! 😂 Έχω το θάρρος να πειράζω τον φίλο και συνάδελφό…
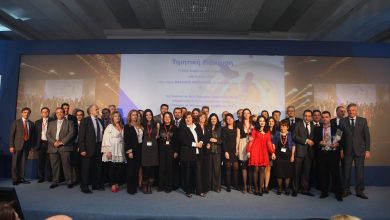
ΜΟΥΝΤΑΚΗΣ ΒΑΣΙΛΗΣ …27 ΧΡΟΝΙΑ… ΜΙΑ ΔΙΑΔΡΟΜΗ. ΕΝΑ ΜΕΓΑΛΟ «ΕΥΧΑΡΙΣΤΩ».
Κλείνοντας τα 38 χρόνια στην ασφαλιστική αγορά …στέκομαι στα 27 ΧΡΟΝΙΑ. ΜΙΑ ΔΙΑΔΡΟΜΗ. ΕΝΑ ΜΕΓΑΛΟ «ΕΥΧΑΡΙΣΤΩ». Ξεκίνησα 19 ετών ως…
Ιδιωτική υγεία: Οι τιμές πρέπει να είναι γνωστές πριν έρθει ο λογαριασμός- Nόμος 4600/19
Στην ιδιωτική υγεία, η συζήτηση για τις αυξήσεις δεν μπορεί να τελειώνει στο «πόσο αυξήθηκε η νοσηλεία». Υπάρχει ένα…
ΤΑ ΓΕΡΙΚΑ ΑΛΟΓΑ ΤΑ ΣΚΟΤΩΝΟΥΝ;
Υπάρχει μια σκληρή, παλιά φράση: «Τα γέρικα άλογα τα σκοτώνουν όταν γεράσουν». Σκληρή φράση. Αλλά μήπως πρέπει να μας προβληματίσει…
Η τράπεζα έχει πελάτες. Ο ασφαλιστής έχει ανθρώπους, οικογένειες και ευθύνη.
Το bancassurance μεγαλώνει. Οι τράπεζες μπαίνουν όλο και πιο δυναμικά στην ασφαλιστική διανομή, αξιοποιώντας το μεγάλο πελατολόγιο, την τεχνολογία και…
ΒΟΜΒΑ ΣΤΗΝ ΑΣΦΑΛΙΣΤΙΚΗ ΑΓΟΡΑ: ΠΟΙΟΣ ΘΑ ΔΟΥΛΕΥΕΙ ΟΤΑΝ ΔΕΝ ΠΛΗΡΩΝΕΤΑΙ;
ΔΕΝ ΥΠΑΡΧΕΙ «ΔΩΡΕΑΝ» ΑΣΦΑΛΙΣΤΙΚΗ ΔΙΑΜΕΣΟΛΑΒΗΣΗ Πίσω από κάθε συμβόλαιο υπάρχει ένας επαγγελματίας, χρόνος, ευθύνη, εξυπηρέτηση και κόστος. Η προμήθεια είναι…

4 δεκαετίες στην Ασφαλιστική Αγορά – Οι αλήθειες που δεν λέει κανείς
Του Βασίλη Μουντάκη Από τα τιμολογημένα ασφάλιστρα και τα λουκέτα του αυτοκινήτου, μέχρι τα «χρυσά» συνταξιοδοτικά, τα υπερβολικά προγράμματα υγείας,…





Οι 7 στους 10 Έλληνες έχουν στην τράπεζα λιγότερα από 1.000 ευρώ – Η πραγματική εικόνα της ελληνικής οικονομίας
Η μεγαλύτερη πληγή της ελληνικής κοινωνίας σήμερα δεν είναι μία. Είναι ο συνδυασμός πολλών προβλημάτων που, όλα μαζί, εξαντλούν την…

Ακρίβεια στα καύσιμα; Η δύναμη είναι στα χέρια μας! Δείτε πού θα βρείτε τη φθηνότερη βενζίνη
Μην γεμίζετε… στα τυφλά! Με τις τιμές των καυσίμων να παραμένουν σε υψηλά επίπεδα, κάθε ευρώ που εξοικονομείται έχει αξία.…

Ανασφάλιστα Οχήματα: Τα νέα πρόστιμα, οι ηλεκτρονικές διασταυρώσεις και τι πρέπει να κάνετε αν σας βεβαιωθεί παράβαση
Ανασφάλιστα Οχήματα: Το πιο επικίνδυνο και ακριβό λάθος στον δρόμο Για πολλά χρόνια, αρκετοί οδηγοί θεωρούσαν ότι μπορούσαν να κυκλοφορούν…

Φοροαπαλλαγή για όποιον επενδύει 35.000 ευρώ… αλλά όχι για εκείνον που αποταμιεύει 1.000; Πού είναι η φορολογική δικαιοσύνη;
2ος Πυλώνας: Φορολογικά κίνητρα έως 35.000 ευρώ. Γιατί αποκλείεται ο 3ος Πυλώνας; Δύο μέτρα και δύο σταθμά στην αποταμίευση; Γιατί…